单选题
证券投资基金基础知识
题号 #4636997
证券投资组合p的收益率的标准差为0.6,市场收益率的标准差为0.3,投资组合p与市场收益的相关系数为0.8,则该投资组合的贝塔系数为( )。
参考答案
C
答案解析
此题考的是贝塔系数(β)相关内容,答案是C选项,贝塔系数(β)是评估证券或投资组合系统性风险的指标,反映的是投资对象对市场变化的敏感度。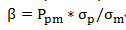 ,其中
 表示证券P与市场的相关系数,
 为证券P的标准差,
 为市场的标准差,β=0.8*(0.6/0.3)=1.6
考点:风险指标
,其中表示证券P与市场的相关系数,为证券P的标准差,为市场的标准差,β=0.8*(0.6/0.3)=1.6考点:风险指标
你可能感兴趣的试题
A.需要有风险因子的概率分布模型
B.以大量的历史数据为基础,对数据的依赖性强
C.组合价值的模拟分布将会收敛于组合的真实分布
D.被认为是最精准贴近的计算VaR值方法