不定项选择题
初级经济法基础
题号 #4642033
根据下面资料,回答题
某房地产公司2017年发生如下经济业务:
(1)签订一份写字楼销售合同,当年收到全部款项,共计18000万元(不含增值税)。
(2)该写字楼经税务机关审核可以扣除的项目为:开发成本5000万元,缴纳的土地使用权转让费3000万元,利息支出150万元(能够按项目分摊并提供金融机构证明),相关税金990万元。(该题目针对土地增值税设置,暂不考虑其他税费。)
已知:当地规定,开发费用计算扣除比例为5%,土地增值税四级超率累进税率表:
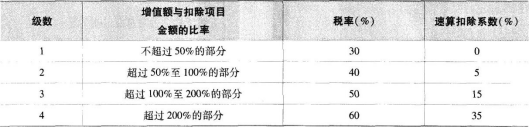
要求:根据上述资料,不考虑其他因素,分析回答下列小题。
计算土地增值税时,应扣除的房地产开发费用是()万元。
参考答案
C
答案解析
财务费用中的利息支出,能够按项目分摊并提供金融机构证明,按以下计算公式进行计算:允许扣除的房地产开发费用=利息+(取得土地使用权所支付的金额+房地产开发成本)×5%。本题可以扣除的房地产开发费用=150+(5000+3000)×5%=550(万元)。
你可能感兴趣的试题
A.5%
A.5%
A.5%
B.10%
B.10%
B.10%
C.15%
C.15%
C.15%
D.20%
D.20%
D.20%
A.11140
A.11140
A.11140
A.11140
A.11140
B.10150
B.10150
B.10150
B.10150
B.10150
C.9540
C.9540
C.9540
C.9540
C.9540
D.8140
D.8140
D.8140
D.8140
D.8140
A.2744
A.2744
A.2744
A.2744
A.2744
A.2744
B.2058
B.2058
B.2058
B.2058
B.2058
B.2058
C.2187
C.2187
C.2187
C.2187
C.2187
C.2187
D.2552
D.2552
D.2552
D.2552
D.2552
D.2552