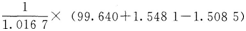单选题
期货基础知识
题号 #4648328
某交易者以6美元/股的价格买入一张某股票3月份到期、执行价格为100美元/股的看跌期权(合约单位为100股,不考虑交易费用)。从理论上说,该交易者从此策略中承受的最大可能损失是()。
参考答案
D
答案解析
看跌期权多头的最大损失为期权费。因此,该交易者从此策略中承受的最大可能损失=6×100=600(美元)。
你可能感兴趣的试题
A.97.525-99.640÷1.0167=-0.4783
B.97.525×1.0167-99.640=-0.4863
C.99.640-97.525÷1.0167=3.7169
D.99.640-97.525X 1.0167=0.4863
A.
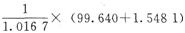
B.
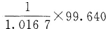
C.
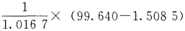
D.