单选题
期货基础知识
题号 #4648748
7月份,大豆的现货价格为5010元/吨。某生产商担心9月份大豆收获时出售价格下跌,故进行套期保值操作,以5050元/吨的价格卖出100吨11月份的大豆期货合约。9月份时,大豆现货价格降为4980元/吨,期货价格降为5000元/吨。该生产商卖出10。吨大豆现货,并对冲原有期货合约,则下列说法不正确的是()。
参考答案
D
答案解析
7月份基差=5010-5050=-40(元/吨),9月份基差=4980-5000=-20(元/吨),所以基差走强。在现货市场上,净盈利=(4980-5010)×100=-3000(元),在期货市场上,净盈利=(5050-5000)×100=5000(元),套期保值净盈利=-3000+5000=2000(元)。实际卖出大豆的价格为4980+(5050-5000)=5030(元/吨)。
你可能感兴趣的试题
A.2010
B.2015
C.2020
D.2005
3
假设上海期货交易所(SHFE)和伦敦金属期货交易所(1ME)相同月份铜期货价格及套利者操作如下表所示。则该套利者的盈亏状况为()元/吨。(不考虑各种交易费用和质量升贴水,按USD/CNY=6.2计算)
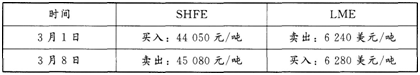
A.可损1278
B.盈利782
C.盈利1278
D.亏损782