单选题
期货投资分析
题号 #4675498
()是指模型的误差项间存在相关性。
参考答案
C
答案解析
对于回归模型Y=XB+U,基本假设之一是随机误差项互不相关,如果对于不同的样本点,随机误差项之间存在某种相关性,则出现序列相关性。
你可能感兴趣的试题
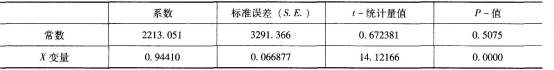
A.β0=2213.051
B.β1=0.944410
C.接受原假设H0:β1=0
D.对应的t统计量为14.12166
A.目前参数优化功能还没有普及
B.夏普比率不能作为最优绩效目标,
C.最优绩效目标可以是最大化回测期问的收益
D.参数优化可以在短时间内寻找到最优绩效目标
A.将历史数据的前20%作为样本内数据,后80%作为样本外数据
B.将历史数据的前40%作为样本内数据,后60%作为样本外数据
C.将历史数据的前50%作为样本内数据,后50%作为样本外数据
D.将历史数据的前80%作为样本内数据,后20%作为样本外数据