多选题
期货基础知识
题号 #4697991
股指期货近月与远月合约间的理论价差与()等有关。
参考答案
A,B,D
答案解析
两个不同月份的股指期货的理论价差为:F(T2)-F(T1)=s(r-d)(T2-T1)/365,其中,F(T1)为近月股指期货价格;F(T2)为远月股指期货价格;T代表月份,S为现货指数价格;r为利率;d为红利率。
你可能感兴趣的试题
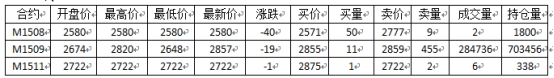
A.“11”表示交易者以2674元/吨申请买入的数量
B.“-19”表示该豆粕期货合约当日最新价与上一交易日结算价之差
C.“284736”表示该豆粕期货合约当日成交的单边累计手数
D.“M1509”表示2015年9月份到期的豆粕期货合约
A.价差扩大对投资者有利
B.价差缩小对投资者有利
C.投资者的收益取决于沪深300期货合约未来价格的升降
D.投资者的收益只与两合约价差的变化有关,与两合约绝对价格的升降无关