单选题
期货基础知识
题号 #4738488
4月12日,某投资者预期未来市场利率将上升,于是以98.550的价格卖出10手6月份到期的3个月欧洲美元期货合约。两周后,该期货合约的价格下降到97.740,投资者以此价格平仓。若不计交易费用,该投资者的损益状况为()。
参考答案
C
答案解析
欧洲美元期货合约的报价采用芝加哥商业交易所(CME)3个月欧洲美元伦敦拆借利率指数,1个基点是指数的1%。欧洲美元期货报价变动0.01 , 称为价格变动1个点,等价于3个月Libor变动1个基点。即98.550-97.740=0.810=81bps,即该投资者获利81个基点。故本题选C。
你可能感兴趣的试题
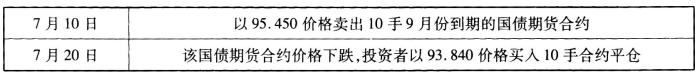
A.(100-95.450)×10
A.(100-95.450)×10
A.(100-95.450)×10
B.(100-93.840)×10
B.(100-93.840)×10
B.(100-93.840)×10
C.(95.450+93.840)÷2×10
C.(95.450+93.840)÷2×10
C.(95.450+93.840)÷2×10
D.(95.450-93.840)× 10
D.(95.450-93.840)× 10
D.(95.450-93.840)× 10
A.上涨
A.上涨
A.上涨
A.上涨
B.下跌
B.下跌
B.下跌
B.下跌
C.不变
C.不变
C.不变
C.不变
D.无法确定
D.无法确定
D.无法确定
D.无法确定
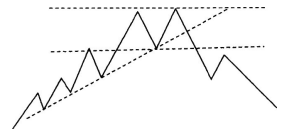
A.头肩形
A.头肩形
A.头肩形
A.头肩形
B.双重顶
B.双重顶
B.双重顶
B.双重顶
C.三重顶
C.三重顶
C.三重顶
C.三重顶
D.圆弧顶
D.圆弧顶
D.圆弧顶
D.圆弧顶