单选题
期货基础知识
题号 #4738499
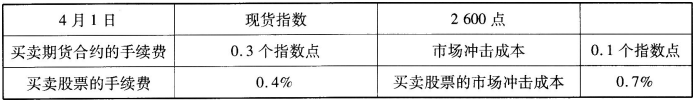
假定年利率r为10%,年指数股息d为2%,6月30日是6月份指数期合约的交割日。投资者是贷款购买,借贷利率为成交金额的0.5%,则4月1日无套利区间的上限为()。
参考答案
B
答案解析
无套利区间的上界应为:
F(t,T)+TC=S(t)[1+(r—d)·(T-t)/365]+TC
其中:t为所需计算的各项内容的时间变量;T代表交割时间;T-t就是t时刻至交割时的时间长度,通常以天为计算单位,而如果用1年的365天去除,(T-t)/365的单位显然就是年了; S(t)为t时刻的现货指数;F(t,T)表示T时交割的期货合约在t时的理论价格(以指数表示);r为年利息率;d为年指数股息率。
F(t,T)=2600×[1+(10%-2%)×3/12]=2652(点)。其中:t为所需计算的各项内容的时间变量;T代表交割时间;T-t就是t时刻至交割时的时间长度,通常以天为计算单位,而如果用1年的365天去除,(T-t)/365的单位显然就是年了; S(t)为t时刻的现货指数;F(t,T)表示T时交割的期货合约在t时的理论价格(以指数表示);r为年利息率;d为年指数股息率。
TC=0.3+0.1+2600×0.4%+2600×0.7%+2600 ×0.5%×3/12=32.25(点)。
因此,无套利区间的上限为2652+32.25=2684.25(点)。
你可能感兴趣的试题
A.49390元/吨
A.49390元/吨
A.49390元/吨
A.49390元/吨
B.47960元/吨
B.47960元/吨
B.47960元/吨
B.47960元/吨
C.46560元/吨
C.46560元/吨
C.46560元/手
C.46560元/手
D.47900元/吨
D.47900元/吨
D.47900元/吨
D.47966元/吨