单选题
期货基础知识
题号 #4738643
甲、乙两个机构签订了一份货币互换协议,名义本金为2000万美元,每年支付一次利息,A机构以6%的固定利率支付利息,B机构以12个月Libor+20bps支付利息,当前12个月期的Libor为5.3%,则1年后的交易结果为()。(1bps=0.01%)
参考答案
C
答案解析
根据货币互换交易的应用,可知甲机构需要支付的利息=2000×6%×1=120(万美元);乙机构需要支付的利息=2000×(5.3%+20bps×0.01%)×1=110(万美元)。所以,只需要甲机构向乙机构支付120-110=10(万美元)即可。
你可能感兴趣的试题
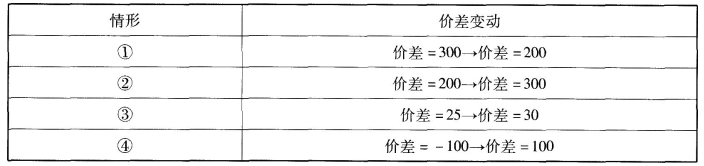
A.属于卖出套利,交易者预期未来价差缩小
A.套期保值
A.未来价格
A.未来价格
B.属于买入套利,交易者预期未来价差缩小
B.套利
B.过去价格
B.过去价格
C.属于卖出套利,交易者预期未来价差扩大
C.投机
C.市场价格
C.市场价格
D.属于买入套利,交易者预期未来价差扩大
D.标准化
D.所有价格
D.成本价格