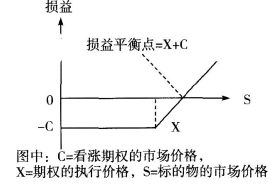
多选题 期货基础知识 题号 #4738744 下列关于期权时间价值的说法中,正确的是()。 A.平值期权和虚值期权的时间价值总是大于等于0 B.期权的时间价值可能小于零 C.期权的时间价值不应该高于期权的权利金 D.期权的时间价值一定大于等于零 收起答案及解析 进入在线模考 参考答案 A,B,C 答案解析 处于实值状态的欧式期权的时间价值可能小于0。另外,由于存在佣金、行权费等交易成本,期权实际交易中,实值美式期权时间价值也存在小于0的情形。故D项说法错误。 你可能感兴趣的试题 1 下图为看涨期权多头损益图。() A.正确 B.错误 查看解析 → 2 投资者买入IF1506,卖出IF1509,以期持有一段时间后反向交易获利,属于股指数期货反向套利。() A.正确 B.错误 查看解析 → 3 股指期货一般都有两个到期交割月份以上合约,其中交割月离当前较近的称为远期合约,交割月离当前较远的称为近期合约。() A.正确 B.错误 查看解析 →