单选题
投资银行业务(保荐代表人)
题号 #4748965
甲公司自2016年年初开始自行研究开发一项新专利技术,2017年发生相关研发支出140万元,其中,符合资本化条件前发生的研发支出为60万元,符合资本化条件后发生的开发支出为80万元;2017年至无形资产达到预定用途前发生开发支出210万元,2017年7月1日专利技术获得成功达到预定用途并专门用于生产A产品。申请专利权发生注册费用10万元,为运行该项无形资产发生培训支出8万元。该项专利权的法律保护期限为15年,甲预计运用该项专利权生产的产品在未来10年内会为企业带来经济利益。乙公司向甲公司承诺在5年后以60万元(不含增值税)购买该项专利权。甲公司管理层计划在5年后将其出售给乙公司。甲公司对无形资产采用直线法摊销。甲公司自行开发的该项无形资产在2017年应摊销的金额为( )万元。
参考答案
A
答案解析
(分析:290+10=300,(300-60)/5/2=24)
233网校答案:A
233网校解析:该项专利权的入账价值=80+210+10=300(万元),2017年应摊销的金额=(300-60)÷5×6/12=24(万元)。
考点:无形资产的初始和后续计量
233网校答案:A
233网校解析:该项专利权的入账价值=80+210+10=300(万元),2017年应摊销的金额=(300-60)÷5×6/12=24(万元)。
考点:无形资产的初始和后续计量
你可能感兴趣的试题
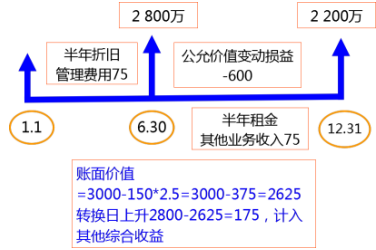
A.出租办公楼应于20×4年计提折旧150万元 (75)
B.出租办公楼应于租赁期开始日确认其他综合收益175万元 (3000-150*2.5=2625,2800-2625=175)
C.出租办公楼应于租赁期开始日按其原价3 000万元确认为投资性房地产 (2800)
D.出租办公楼20×4年取得的75万元租金应冲减投资性房地产的账面价值
A.甲公司合并报表中确认商誉减值准备1200万元
B.甲公司合并报表中确认商誉减值准备600万元
C.甲公司合并报表中确认资产减值损失600万元 (700)
D.甲公司合并报表中确认资产减值损失100万元
A.甲公司可自主展期的银行存款作为流动负债列报
B.为乙公司加工的定制产品作为流动资产列报
C.甲公司发行的将于2×17年11月到期兑付的债券作为流动负债列报
D.甲公司持有的将于2×17年5月到期的国债作为流动资产列报