单选题
投资银行业务(保荐代表人)
题号 #4756079
甲公司2012年1月1日以1800万元的价格收购了乙公司60%的股权,收购日乙公司可辨认净资产的公允价值为2000万元,没有负债和或有负债。假定乙企业的所有资产被认定为一个资产组,2012年12月31日,甲企业确定该资产组的可收回金额为1500万元,可辨认净资产的账面价值为1600万元。则以下说法正确的是( )。[2013年6月真题]
参考答案
B
答案解析
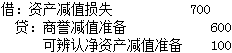
资产组账面价值(未考虑少数股东商誉)=商誉+可辨认净资产账面价值=(1800-2000×60%)+1600=2200(万元);合并报表中资产减值损失=2200-1500=700(万元);商誉减值损失=600(万元)。剩余100万元(700-600)资产减值损失在可辨认净资产之间分配。合并报表会计处理如下:
你可能感兴趣的试题
A.0
B.2
C.1.8
D.3.8
A.0
B.100
C.180
D.20
A.5万元
B.10万元
C.15万元
D.20万元