单选题
投资银行业务(保荐代表人)
题号 #4756451
2014年1月1日,经股东大会批准,A公司为其50名中层以上管理人员每人授予100份现金股票增值权,根据股份支付协议的规定,这些人员从2014年1月1日起必须在该公司连续服务两年,即可自2015年12月31日起根据股价的增长幅度获得现金,该增值权应在2016年12月31日之前行使完毕。A公司估计,该增值权在负债结算之前的每个资产负债表日以及结算日的公允价值和可行权后的每份增值权现金支出额如表2-10-1所示。第一年有8名管理人员离开A公司,A公司估计还将有1名管理人员离开。第二年又有2名管理人员离开公司。假定有10人行使股票增值权取得了现金。2016年12月31日剩余30人全部行使了股票增值权。则下列各项中,正确的有( )。
表2-10-1
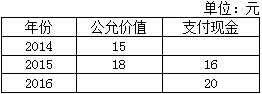
Ⅰ.2014年1月1日不需要确认费用和负债
Ⅱ.2014年12月31日确认管理费用,同时确认应付职工薪酬30750元
Ⅲ.2015年12月31日确认管理费用39250元
Ⅳ.2015年12月31日应付职工薪酬余额为39250元
Ⅴ.由于该股份激励计划,A公司2016年财务报告确认公允价值变动损益6000元,同时调减应付职工薪酬54000元
Ⅵ.由于该股份激励计划,A公司2016年财务报告确认管理费用6000元,同时调减应付职工薪酬54000元
参考答案
B
答案解析
根据表10-2分析如下:
表10-2
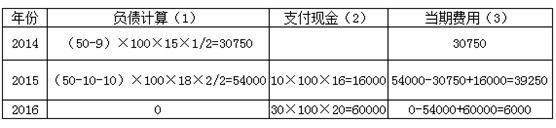
①2014年1月1日:授予日不作处理。
②2014年12月31日

③2015年12月31日
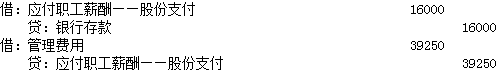
④2016年12月31日,剩余30人全部行权,导致应付职工薪酬减少60000元;同时当期费用确认6000元,计入公允价值变动损益和应付职工薪酬。所以应付职工薪酬调减54000元。即Ⅳ项,2015年12月31日应付职工薪酬余额为54000元。
表10-2
①2014年1月1日:授予日不作处理。
②2014年12月31日
③2015年12月31日
④2016年12月31日,剩余30人全部行权,导致应付职工薪酬减少60000元;同时当期费用确认6000元,计入公允价值变动损益和应付职工薪酬。所以应付职工薪酬调减54000元。即Ⅳ项,2015年12月31日应付职工薪酬余额为54000元。
你可能感兴趣的试题
A.Ⅰ、Ⅳ
B.Ⅱ、Ⅲ、Ⅴ
C.Ⅰ、Ⅲ、Ⅴ
D.Ⅰ、Ⅱ、Ⅳ、Ⅴ
E.Ⅰ、Ⅱ、Ⅲ、Ⅳ、Ⅴ
A.Ⅰ、Ⅱ
B.Ⅰ、Ⅱ、Ⅲ
C.Ⅲ、Ⅳ、Ⅴ
D.Ⅰ、Ⅱ、Ⅳ、Ⅴ
E.Ⅰ、Ⅱ、Ⅲ、Ⅳ、Ⅴ
A.Ⅱ
B.Ⅰ、Ⅱ
C.Ⅱ、Ⅲ、Ⅳ
D.Ⅰ、Ⅱ、Ⅳ
E.Ⅰ、Ⅱ、Ⅲ、Ⅳ