单选题
投资银行业务(保荐代表人)
题号 #4756541
甲公司于2012年1月1日销售给乙公司一批材料,价值4000万元(含增值税),按购销合同约定,乙公司应于2012年10月31日前支付货款,但至2013年1月31日乙公司尚未支付货款。由于乙公司财务发生困难,短期内不能支付货款2013年2月3日,与甲公司协商,甲公司同意乙公司以一项投资性房地产清偿债务,乙公司采用成本模式对投资性房地产进行后续计量,该项投资性房地产原值为5000万元,已计提折旧1200万元,计提减值准备800万元,该投资性房地产的公允价值为3300万元,甲公司已为该项债权计提了800万元的坏账准备。则以下说法正确的是( )。[2013年6月真题]
Ⅰ.乙公司债务重组利得确认营业外收入700万元
Ⅱ.乙公司债务重组利得确认营业外收入1000万元
Ⅲ.乙公司资产处置损益确认营业外收入300万元
Ⅳ.乙公司确认其他业务收入3300万元
Ⅴ.甲公司确认营业外支出700万元
Ⅵ.甲公司冲减资产减值损失100万元
参考答案
A
答案解析
①乙公司账务处理如下:
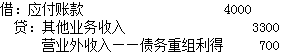
同时

②甲公司账务处理如下:
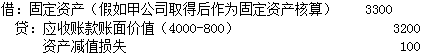
同时
②甲公司账务处理如下:
你可能感兴趣的试题
A.Ⅰ、Ⅱ
B.Ⅱ、Ⅲ
C.Ⅱ、Ⅳ
D.Ⅳ
A.Ⅰ
B.Ⅲ
C.Ⅱ、Ⅲ
D.Ⅱ、Ⅳ
E.Ⅰ、Ⅱ、Ⅳ
A.Ⅰ、Ⅲ
B.Ⅲ、Ⅳ
C.Ⅰ、Ⅱ、Ⅳ
D.Ⅱ、Ⅲ、Ⅳ
E.Ⅰ、Ⅱ、Ⅲ、Ⅳ