单选题
投资银行业务(保荐代表人)
题号 #4756574
2010年1月1日,甲公司支付600万元取得乙公司100%股权,投资时乙公司可确认净资产的公允价值为500万元,2010年1月1日至2011年12月31日,乙公司的净资产增加了75万元,其中按购买日公允价值计算实现的净利润50万元,持有可供出售金融资产的公允价值增加25万元。2012年1月5日,甲公司以480万元的价格转让A公司60%股权,转让后,甲公司持有A公司40%的股权,当日公允价值为320万元,甲公司能对A公司实施重大影响。假定甲、乙公司提取盈余公积的比例均为10%。假定乙公司未进行过利润分配,不考虑其他因素的情况下,下列说法正确的有( )。[2014年6月真题]
Ⅰ.甲公司个别报表中,由于上述交易应确认股权处置收益180万元
Ⅱ.甲公司合并报表中,由于上述交易应确认投资收益150万元
Ⅲ.转让日甲公司个别报表中持有的A公司长期股权投资账面价值为270万元
Ⅳ.转让日甲公司合并报表中持有的A公司股权的账面价值为320万元
参考答案
C
答案解析
甲公司在其个别和合并财务报表中的处理分别如下:
(1)甲公司个别财务报表的处理
①确认部分股权处置收益
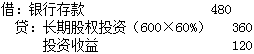
②对剩余股权改按权益法核算
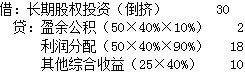
经上述调整后,在个别财务报表中,剩余股权的账面价值为270(600×40%+30)万元。
(2)甲公司合并财务报表的处理
分析:在合并财务报表中(即母公司和子公司编制合并财务报表),对于剩余股权,应当按照其在丧失控制权日的公允价值进行重新计量。处置股权取得对价480万元与剩余股权公允价值320万元之和,减去按原持股比例(100%)计算应享有原有子公司自购买日开始持续计算的净资产的份额(600+75)×100%之间的差额,计入丧失控制权当期的投资收益。与原有子公司股权投资相关的其他综合收益,应当在丧失控制权时转作当期的投资收益。合并财务报表中应确认的投资收益=(480+320)-675+25=150(万元)。由于个别财务报表中已经确认了120万元的投资收益,在合并财务报表中作如下调整:
①对剩余股权按丧失控制权日的公允价值重新计量的调整:
借:长期股权投资 3 200 000
贷:长期股权投资(6 750 000 ×40%)2 700 000
投资收益 500 000
②对个别财务报表中的部分处置收益的归属期间进行调整:
借:投资收益 (500 000 ×60%)300 000
贷:未分配利润 300 000
③转出其他综合收益10万元,重分类转入投资收益:
借:资本公积 100 000
贷:投资收益 (250 000 ×40%) 100 000
(1)甲公司个别财务报表的处理
①确认部分股权处置收益
②对剩余股权改按权益法核算
经上述调整后,在个别财务报表中,剩余股权的账面价值为270(600×40%+30)万元。
(2)甲公司合并财务报表的处理
分析:在合并财务报表中(即母公司和子公司编制合并财务报表),对于剩余股权,应当按照其在丧失控制权日的公允价值进行重新计量。处置股权取得对价480万元与剩余股权公允价值320万元之和,减去按原持股比例(100%)计算应享有原有子公司自购买日开始持续计算的净资产的份额(600+75)×100%之间的差额,计入丧失控制权当期的投资收益。与原有子公司股权投资相关的其他综合收益,应当在丧失控制权时转作当期的投资收益。合并财务报表中应确认的投资收益=(480+320)-675+25=150(万元)。由于个别财务报表中已经确认了120万元的投资收益,在合并财务报表中作如下调整:
①对剩余股权按丧失控制权日的公允价值重新计量的调整:
借:长期股权投资 3 200 000
贷:长期股权投资(6 750 000 ×40%)2 700 000
投资收益 500 000
②对个别财务报表中的部分处置收益的归属期间进行调整:
借:投资收益 (500 000 ×60%)300 000
贷:未分配利润 300 000
③转出其他综合收益10万元,重分类转入投资收益:
借:资本公积 100 000
贷:投资收益 (250 000 ×40%) 100 000
你可能感兴趣的试题
A.Ⅰ、Ⅱ、Ⅲ
B.Ⅱ、Ⅲ、Ⅳ
C.Ⅱ、Ⅳ、Ⅴ
D.Ⅰ、Ⅱ、Ⅲ、Ⅳ
E.Ⅰ、Ⅱ、Ⅲ、Ⅳ、Ⅴ
A.Ⅱ、Ⅳ、Ⅴ
B.Ⅰ、Ⅲ、Ⅳ
C.Ⅰ、Ⅱ、Ⅲ、Ⅳ
D.Ⅱ、Ⅲ、Ⅳ、Ⅴ
E.Ⅰ、Ⅱ、Ⅲ、Ⅳ、Ⅴ
A.Ⅰ、Ⅲ
B.Ⅰ、Ⅳ
C.Ⅱ、Ⅲ
D.Ⅱ、Ⅳ