单选题
投资银行业务(保荐代表人)
题号 #4756580
甲公司2011年1月1日购买乙公司80%的股权,为非同一控制下企业合并,2011年3月3日,乙公司将自己生产的产品销售给甲公司作为固定资产使用,乙公司销售该产品的销售收入为2000万元,销售成本为1760万元。甲、乙公司适用的所得税税率均为25%,甲公司已支付款项,甲公司购买的该固定资产用于公司的行政管理,该固定资产不需要安装,当月投入使用,折旧年限为4年,预计净残值为零。采用直线法计提折旧,假设会计计提折旧方法、预计使用年限、净残值均与税法规定相同。则2011年和2012年甲公司合并报表关于该内部关联交易的以下会计分录,处理正确的有( )。[2013年6月真题]
Ⅰ.2011年抵销营业收入2000万元
Ⅱ.2011年确认递延所得税资产48.75万元
Ⅲ.2012年抵销年初未分配利润146.25万元
Ⅳ.2012年抵销管理费用60万元
参考答案
D
答案解析
(1)2011年抵销分录
①抵销内部交易
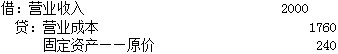
②抵销多提的折旧
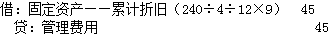
③确认未实现内部销售损益的递延所得税资产
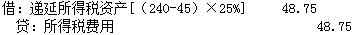
(2)2012年抵销分录
①抵销年初数
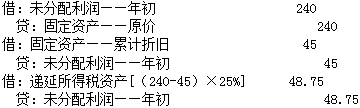
②抵销本年多提的折旧
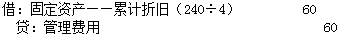
③确认本年递延所得税资产
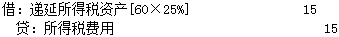
①抵销内部交易
②抵销多提的折旧
③确认未实现内部销售损益的递延所得税资产
(2)2012年抵销分录
①抵销年初数
②抵销本年多提的折旧
③确认本年递延所得税资产
你可能感兴趣的试题
A.Ⅰ、Ⅲ
B.Ⅰ、Ⅳ
C.Ⅱ、Ⅲ
D.Ⅱ、Ⅳ
E.Ⅱ、Ⅲ、Ⅳ
A.Ⅰ、Ⅲ
B.Ⅰ、Ⅳ
C.Ⅱ、Ⅲ
D.Ⅱ、Ⅳ
E.Ⅰ、Ⅲ、Ⅳ
A.Ⅰ、Ⅱ、Ⅲ
B.Ⅱ、Ⅳ、Ⅴ
C.Ⅰ、Ⅲ、Ⅴ
D.Ⅰ、Ⅱ、Ⅲ、Ⅴ
E.Ⅰ、Ⅱ、Ⅲ、Ⅳ、Ⅴ