单选题
期货投资分析
题号 #4762945
含有100个观测值的样本估计模型为: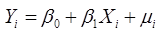 ,在0.01的显著性水平下对β1的显著性作t检验,则β1显著性不等于零的条件是其统计量t的绝对值大于( )。
参考答案
D
答案解析
自由度为100-2=98,显著性水平为0.01,所以需要满足的条件是∣t∣>tα/2(n-2),则t>t0.005(98)。
你可能感兴趣的试题
A.平稳时间序列任何两期之间的协方差值均不依赖于时间变动
B.平稳时间序列的方差不依赖于时间变动,但均值依赖于时间变动
C.非平衡时间序列对于金融经济研究没有参考价值
D.平稳时间序列的均值不依赖于时间变动,但方差依赖于时间变动
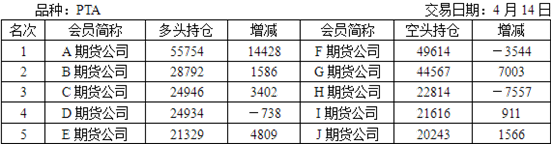
A.下跌
B.上涨
C.震荡
D.不确定
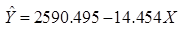 ,其中,n=60,R2=0.78,Y表示某商品消费量,X表示该商品价格,根据该估计结果,得到的正确结论是( )。
A.可决系数为0.22,说明该模型整体上对样本数据拟合的效果比较理想
B.X的变化解释了Y变化的78%
C.可决系数为0.78,说明该模型整体上对样本数据拟合的效果并不理想
D.X解释了Y价格的78%