简答题
税法
题号 #4770451
某生产企业当月外购原材料支付不含税价款100万元,其中30万元为内销产品耗用,70万元为出口产品耗用。当月内销不含税销售额50万元,出口离岸价120万元(当月生产1 000件,当月报关出口300件)。增值税税率17%,出口退税率为13%。
参考答案
暂无
答案解析
(1)理论上的税务处理:
①内销应纳增值税=50×17%-30×17%=3.4(万元)
②出口应退增值税:
理论上的出口退税=70×17%=11.9(万元)
这是真正的按照零税率计算的出口退税,但现行增值税不是这样计算出口退税的。
(2)免抵退方法下的退税计算:
剔:当期免抵退税不得免征和抵扣税额=120×(17%-13%)=4.8(万元)
抵:当期应纳税额=50×17%-(17-4.8)=-3.7(万元)
度:免抵退税额=120×13%=15.6(万元)
定:当期期末留抵税额3.7<当期免抵退税额15.6
所以,当期应退税额=当期期末留抵税额3.7万元
尾调:当期免抵税额=当期免抵退税额-当期应退税额=15.6-3.7=11.9(万元)
企业相应的会计处理如下:
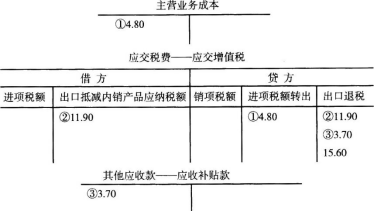
当期应纳城市维护建设税=11.9×7%=0.83
当期应交教育费附加=11.9×3%=0.36
①内销应纳增值税=50×17%-30×17%=3.4(万元)
②出口应退增值税:
理论上的出口退税=70×17%=11.9(万元)
这是真正的按照零税率计算的出口退税,但现行增值税不是这样计算出口退税的。
(2)免抵退方法下的退税计算:
剔:当期免抵退税不得免征和抵扣税额=120×(17%-13%)=4.8(万元)
抵:当期应纳税额=50×17%-(17-4.8)=-3.7(万元)
度:免抵退税额=120×13%=15.6(万元)
定:当期期末留抵税额3.7<当期免抵退税额15.6
所以,当期应退税额=当期期末留抵税额3.7万元
尾调:当期免抵税额=当期免抵退税额-当期应退税额=15.6-3.7=11.9(万元)
企业相应的会计处理如下:
当期应纳城市维护建设税=11.9×7%=0.83
当期应交教育费附加=11.9×3%=0.36
你可能感兴趣的试题
A.工程、矿产资源在境外的工程勘察勘探服务
B.会议展览地点在境外的会议展览服务
C.标的物在境外使用的有形动产租赁服务
D.向国内海关特殊监管区域内的单位或者个人提供的应税服务
A.在境外载运旅客或者货物
B.在境内载运旅客或者货物出境
C.在境外载运旅客或者货物入境
D.试点纳税人提供的国际货物运输代理服务