简答题
税法
题号 #4771372
某上市公司高级工程师王先生,2015年度取得个人收入项目如下:
(1)扣除“五险一金”后的每月工资9800元,12月取得年终奖72000元。
(2)从1月1日起出租两居室住房用于居住,扣除相关税费后的每月租金所得6000元,全年共计72000元。12月31日出租另一套二居室住房预收2016年上半年租金42000元。
(3)2月8日对2014年1月公司授予的股票期权30000股行权,每股施权价8元,行权当日该股票的收盘价为15元。
(4)10月26日通过拍卖市场拍卖祖传字画一幅,拍卖收入56000元。不能提供字画原值凭据。
(5)11月因实名举报某企业的污染行为获得当地环保部门奖励20000元。同时因其参与的一项技术发明获得国家科技进步二等奖,分得奖金50000元。
要求:根据以上资料,按照下列序号计算回答问题,如有计算需计算出合计数。
(1)计算全年工资所得和年终奖应缴纳的个人所得税。
(2)计算出租两居室住房取得的租金收入应缴纳的个人所得税。
(3)计算股票期权所得应缴纳的个人所得税。
(4)计算拍卖字画收入应缴纳的个人所得税。
(5)回答王先生11月获得的奖金应如何缴纳个人所得税并简要说明理由。
(6)回答王先生在2016年初对2015年度取得的所得进行个人所得税申报时,在“财产租赁所得”项目下应填报的所得数额。
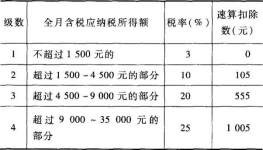
附:工资薪金所得个人所得税税率表 (部分)
参考答案
暂无
答案解析
(1)全年工资所得和年终奖应缴纳的个人所得税=[(9800-3500)×20%-555]×12+(72000×20%-555)=22305(元)
(2)出租自有两居室住房取得的租金收入应缴纳的个人所得税=6000×(1-20%)×10%×12=5760(元)
(3)股票期权所得应缴纳的个人所得税=30000×(15-8)=210000(元)(210000÷12×25%-1 005)×12=40440(元)
(4)拍卖收入应缴纳个人所得税=56000×3%=1680(元)
(5)王先生11月获得的两项奖金免征个人所得税。因为省级人民政府、国务院部委以上单位颁发的科学、教育、技术等奖金免征个人所得税,个人举报、协查各种违法、犯罪行为而获得的奖金免征个人所得税。
(6)王先生在2016年初对2015年度取得的所得进行个人所得税申报时,在“财产租赁所得”项目下应填报的所得数额=6000×12+42000=114000(元)
(2)出租自有两居室住房取得的租金收入应缴纳的个人所得税=6000×(1-20%)×10%×12=5760(元)
(3)股票期权所得应缴纳的个人所得税=30000×(15-8)=210000(元)(210000÷12×25%-1 005)×12=40440(元)
(4)拍卖收入应缴纳个人所得税=56000×3%=1680(元)
(5)王先生11月获得的两项奖金免征个人所得税。因为省级人民政府、国务院部委以上单位颁发的科学、教育、技术等奖金免征个人所得税,个人举报、协查各种违法、犯罪行为而获得的奖金免征个人所得税。
(6)王先生在2016年初对2015年度取得的所得进行个人所得税申报时,在“财产租赁所得”项目下应填报的所得数额=6000×12+42000=114000(元)
你可能感兴趣的试题
A.4854.4元
B.5222.4元
C.6593.6元
D.6608元