简答题
税法
题号 #4772568
中国居民企业A分别控股了四家公司甲国B1、B2。乙国B3、B4,持股比例分别为50%、50%、100%、100%。
B1持有丙国C1公司30%股份,B2持有丙国C2公司50%股份,B3持有丁国C3公司50%股份,B4持有丁国C4公司50%股份。
C1、C2、C3、C4分别持有戊国D公司20%、40%、25%、15%股份。
D公司持有戊国E公司100%股份。图示如下:
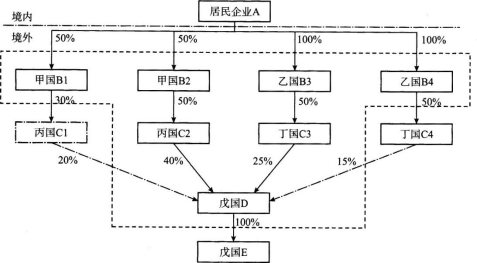
注释:…虚线内为判定符合间接持股条件的公司及可就分配的股息计算间接抵免税额的所持股份。
参考答案
暂无
答案解析
(1)B层各公司间接抵免持股条件的判定:
B1、B2、B3、B4公司分别直接被A公司控股50%、50%、100%、100%,均符合间接抵免第一层公司的持股条件。
(2)C层各公司间接抵免持股条件的判定:
①C1公司虽然被符合条件的上一层公司B1控股30%,但仅受居民企业A间接控股15%(50%×30%),因此,属于不符合间接抵免持股条件的公司(但如果协定的规定为10%,则符合间接抵免条件);
②C2公司被符合条件的上一层公司B2控股50%,且被居民企业A间接控股达到25%(50%×50%),因此,属于符合间接抵免持股条件的公司;
③C3公司被符合条件的上一层公司B3控股50%,且被居民企业A间接控股达到50%(100%×50%),因此,属于符合间接抵免持股条件的公司:
④C4公司情形与C3公司相同,属于符合间接抵免持股条件的公司。
(3)D公司间接抵免持股条件的判定:
①虽然D公司被C1控股达到了20%,但由于C1属于不符合持股条件的公司,所以,C1对D公司的20%持股也不得再计人D公司间接抵免持股条件的范围,来源于D公司20%部分的所得的已纳税额不能进入居民企业A的抵免范畴;
②D公司被C2控股达到40%,但被A通过符合条件的B2、C2间接持股仅10%,未达到20%,因此,还不能由此判定D是否符合间接抵免条件;
③D公司被C3控股达到25%,且由A通过符合条件的B3、C3间接控股达12.5%(100%×50%×25%),加上A通过B2、C2的间接控股10%,间接控股总和达到22.5%。因此,D公司符合间接抵免条件,其所纳税额中属于向C2和C3公司分配的65%股息所负担的部分,可进入A公司的间接抵免范畴。
④D公司被C4控股15%,虽然C4自身为符合持股条件的公司,但其对D公司的持股不符合直接控股达20%的持股条件。因此,该C4公司对D公司15%的持股,不能计入居民企业A对D公司符合条件的间接持股总和之中;同时,D公司所纳税额中属于向C4公司按其持股15%分配的股息所负担的部分,也不能进入居民企业A的间接抵免范畴。
(4)E公司间接抵免持股条件的判定:
居民企业A通过其他公司对E的问接控制由于超过了三层(居民企业A→B2(B3)→C2(C3)→D→E,E公司处于向下四层),因此,E公司不能纳入A公司的间接抵免范畴;即使D公司和E公司在戊国实行集团合并(汇总)纳税,D公司就E公司所得所汇总缴纳的税额部分,也须在计算A公司间接负担税额时在D公司合并(汇总)税额中扣除。
B1、B2、B3、B4公司分别直接被A公司控股50%、50%、100%、100%,均符合间接抵免第一层公司的持股条件。
(2)C层各公司间接抵免持股条件的判定:
①C1公司虽然被符合条件的上一层公司B1控股30%,但仅受居民企业A间接控股15%(50%×30%),因此,属于不符合间接抵免持股条件的公司(但如果协定的规定为10%,则符合间接抵免条件);
②C2公司被符合条件的上一层公司B2控股50%,且被居民企业A间接控股达到25%(50%×50%),因此,属于符合间接抵免持股条件的公司;
③C3公司被符合条件的上一层公司B3控股50%,且被居民企业A间接控股达到50%(100%×50%),因此,属于符合间接抵免持股条件的公司:
④C4公司情形与C3公司相同,属于符合间接抵免持股条件的公司。
(3)D公司间接抵免持股条件的判定:
①虽然D公司被C1控股达到了20%,但由于C1属于不符合持股条件的公司,所以,C1对D公司的20%持股也不得再计人D公司间接抵免持股条件的范围,来源于D公司20%部分的所得的已纳税额不能进入居民企业A的抵免范畴;
②D公司被C2控股达到40%,但被A通过符合条件的B2、C2间接持股仅10%,未达到20%,因此,还不能由此判定D是否符合间接抵免条件;
③D公司被C3控股达到25%,且由A通过符合条件的B3、C3间接控股达12.5%(100%×50%×25%),加上A通过B2、C2的间接控股10%,间接控股总和达到22.5%。因此,D公司符合间接抵免条件,其所纳税额中属于向C2和C3公司分配的65%股息所负担的部分,可进入A公司的间接抵免范畴。
④D公司被C4控股15%,虽然C4自身为符合持股条件的公司,但其对D公司的持股不符合直接控股达20%的持股条件。因此,该C4公司对D公司15%的持股,不能计入居民企业A对D公司符合条件的间接持股总和之中;同时,D公司所纳税额中属于向C4公司按其持股15%分配的股息所负担的部分,也不能进入居民企业A的间接抵免范畴。
(4)E公司间接抵免持股条件的判定:
居民企业A通过其他公司对E的问接控制由于超过了三层(居民企业A→B2(B3)→C2(C3)→D→E,E公司处于向下四层),因此,E公司不能纳入A公司的间接抵免范畴;即使D公司和E公司在戊国实行集团合并(汇总)纳税,D公司就E公司所得所汇总缴纳的税额部分,也须在计算A公司间接负担税额时在D公司合并(汇总)税额中扣除。
你可能感兴趣的试题
A.退出协议时,该无形资产应按资产处置的税务规定处理
B.协议终止时。应与关联方对已有协议成果作出合理分配
C.按照协议分摊的成本,应在协议规定的各年度税前扣除
D.涉及补偿调整的,应调整成本发生年度的应纳税所得额