单选题
中级风险管理
题号 #4773471
下列关于商业银行资产负债久期缺口的分析,正确的是( )。
参考答案
C
答案解析
银行通常使用久期缺口来分析利率变化对其整体利率风险敞口的影响。用DA表示总资产的加权平均久期,DL表示总负债的加权平均久期,VA表示总资产,VL表示总负债,则久期缺口=资产的加权平均久期-(总负债/总资产) × 负债的加权平均久期
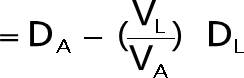
资产负债久期缺口的绝对值越大,银行整体市场价值对利率的敏感度就越高,因而整体的利率风险敞口也越大。
资产负债久期缺口的绝对值越大,银行整体市场价值对利率的敏感度就越高,因而整体的利率风险敞口也越大。
你可能感兴趣的试题
A.卖出永久债券
B.买入即将到期的20年期债券
C.买入10年期保险理财产品,并卖出20年期债券
D.买入20年期政府债券,并卖出6个月国库券
A.资产敏感型缺口,上升
B.资产敏感型缺口,下降
C.负债敏感型缺口,上升
D.负债敏感型缺口,下降