简答题
财务成本管理
题号 #4774192
甲企业是一家医疗器械企业,现对公司财务状况和经营成果进行分析,以发现和主要竞争对手乙公司的差异。
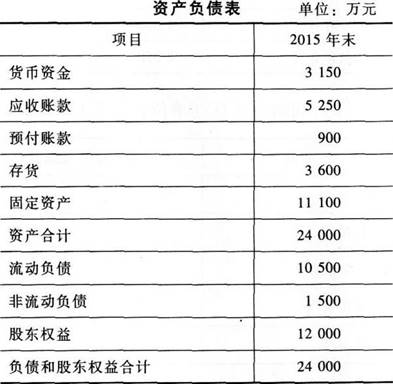
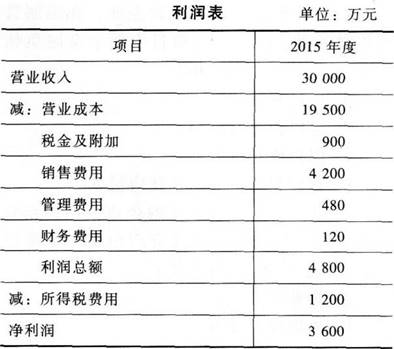
(1)甲公司2015年主要财务数据如下所示:假设资产负债表项目中年末余额代表全年水平。
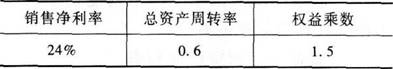
(2)乙公司相关财务比率:
要求:
(1)使用因素分析法,按照销售净利率、总资产周转率、权益乘数的顺序,对2015年甲公司相对于乙公司权益净利率的差异进行定量分析;
(2)说明销售净利率、总资产周转率、权益乘数三个指标各自经济含义及各评价企业哪方面能力,并指出甲、乙公司在经营战略和财务政策上的差别。
参考答案
暂无
答案解析
(1)甲公司:销售净利率=3600/30000×100%=12%总资产周转率=30000/24000=1.25(次)权益乘数=24000/12000=2甲公司权益净利率=12%×1.25×2=30%营业收入30000万元,净利润3600万元,总资产24000万元,股东权益12000万元因素分析法的定量分析:乙公司权益净利率=24%×0.6×1.5=21.6%销售净利率变动对权益净利率影响:12%×0.6×1.5-21.6%=10.8%-21.6%=-10.8%总资产周转率变动对权益净利率影响:12%×1.25×1.5-10.8%=22.5%-10.8%=11.7%、权益乘数变动对权益净利率影响:12%×1.25×2-22.5%=30%-225%=7.5%(2)销售净利率反映每1元收入形成净利润的多少,表示盈利能力;总资产周转率反映每1元资产形成的营业收入,表示营运能力;权益乘数是总资产相对于股东权益的倍数,表示长期偿债能力。销售净利率和总资产周转次数可以反映企业的经营战略,权益乘数可以反映企业的财务政策。在经营战略上,甲公司采用的是“低盈利、高周转”方针,乙公司采用的是“高盈利、低周转”方针。财务政策上,甲公司配置了更高的财务杠杆。甲公司权益净利率=12%×1.25×2=30%乙公司权益净利率=24%×0.6×1.5=21.6%
【该题针对“杜邦分析体系”进行考核】
【该题针对“杜邦分析体系”进行考核】
你可能感兴趣的试题
A.17908
A.17908
A.17908
A.17908
A.17908
B.17623
B.17623
B.17623
B.17623
B.17623
C.7908
C.7908
C.7908
C.7908
C.7908
D.7623
D.7623
D.7623
D.7623
D.7623