简答题
财务成本管理
题号 #4774262
某公司是一家钢铁生产企业。最近公司准备投资建设一个汽车制造厂。
资料一:投资建设汽车制造厂需要投资70000万元,同时消耗该公司以前购进的价值为1500万元的材料,但因不符合规格拟以1000万元变价处理,如果该项目使用可避免损失500万元。不需要为新项目垫支流动资金。该资产预计1年后完工投产,预计的使用年限为8年,期末无残值,每年的现金净流量为25000万元。
资料二:公司财务人员对已经上市的汽车生产企业A进行了分析,相关财务数据如下:
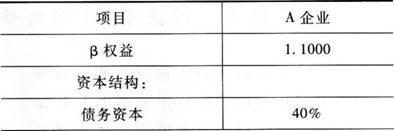
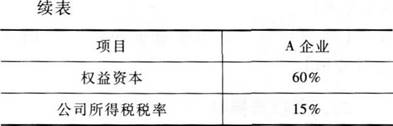
公司税前债务资本成本是8%,预计继续增加借款不会发生明显变化;公司所得税税率是25%;公司目标资本结构是权益资本占40%,债务资本占60%。当前的无风险报酬率是4%,市场组合平均风险报酬率是8%。
要求:
(1)计算汽车制造厂建设项目的必要报酬率(计算时B值取小数点后4位);
(2)根据第1问,计算该项目净现值并判断项目是否可行。(为了计算简便,必要报酬率,四舍五入保留整数百分比)。
参考答案
暂无
答案解析
(1)折现率应采用加权平均资本成本。计算该项目的必要报酬率,也就是计算该项目的加权平均资本成本。A公司β资产=1.1000/[1+(1-15%)X4/6]=0.7021公司的β权益=0.7021×[1+(1-25%)×6/4]=1.4920权益资本成本=4%+1.4920×8%=15.94%加权平均资本成本=8%×(1-25%)×60%+15.94%×40%=9.98%
(2)必要报酬率保留整数百分比为10%净现值=-70000-1000+25000×(P/A,10%,8)×(P/F,10%,1)=-71000+25000×5.3349X0.9091=50248.94(万元)由于使用的材料现变价为1000万元,所以这里对于项目而言,实际流出量为1000万元,不能按1500万元计算的。由于净现值大于0,所以方案可行。
【该题针对“必要报酬率”、“净现值的计算”知识点进行考核】
(2)必要报酬率保留整数百分比为10%净现值=-70000-1000+25000×(P/A,10%,8)×(P/F,10%,1)=-71000+25000×5.3349X0.9091=50248.94(万元)由于使用的材料现变价为1000万元,所以这里对于项目而言,实际流出量为1000万元,不能按1500万元计算的。由于净现值大于0,所以方案可行。
【该题针对“必要报酬率”、“净现值的计算”知识点进行考核】
你可能感兴趣的试题
A.纯贴现债券,也称为零息债券
A.纯贴现债券,也称为零息债券
A.纯贴现债券,也称为零息债券
B.平息债券利息的支付频率可能是一年一次、半年一次或每季度一次
B.平息债券利息的支付频率可能是一年一次、半年一次或每季度一次
B.优先股通常被看作定期支付利息的债券
C.平息债券已经在市场上流通一段时间
C.平息债券已经在市场上流通一段时间
C.平息债券已经在市场上流通一段时间
D.流通债券是指已发行并在二级市场上流通的债券
D.流通债券是指已发行并在二级市场上流通的债券
D.流通债券是指已发行并在二级市场上流通的债券