多选题 财务成本管理
题号 #4774313

以下关于企业价值评估现金流量折现法的表述中,错误的有(  )。

进入在线模考

参考答案

A,D

答案解析

在企业价值评估的现金流量折现法下,预测的基数有两种确定方式:一种是上年的实际数据,另一种是修正后的上年数据,即可以对上年的实际数据进行调整。预测期是指企业增长的不稳定时期,通常在5至7年之间。实体现金流量(从企业角度考查)应该等于融资现金流量(从投资人角度考查)。有些时候后续期的现金流量增长率通常按照宏观经济的名义增长率来确定。
【该题针对“现金流量折现模型”知识点进行考核】

你可能感兴趣的试题

A.能估算出企业的内在价值
A.能估算出企业的内在价值
A.能估算出企业的内在价值
A.能估算出企业的内在价值
A.能估算出企业的内在价值
B.能直观地反映投入和产出的关系
B.能直观地反映投入和产出的关系
B.能直观地反映投入和产出的关系
B.能直观地反映投入和产出的关系
B.能直观地反映投入和产出的关系
C.具有很高的综合性,能体现风险、增长率、股利分配的问题
D.最适合连续盈利的企业
D.最适合连续盈利的企业
D.最适合连续盈利的企业
D.最适合连续盈利,并且B值接近于1的企业
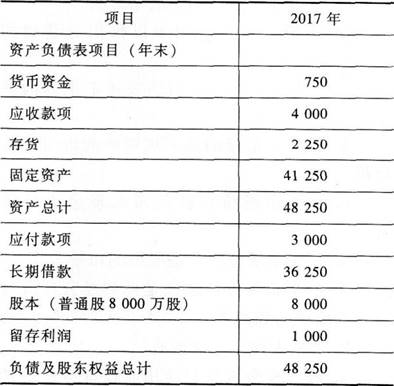
3 甲公司是一家火力发电上市企业,2017年12月31日的股票价格为每股5元。为了对当前股价是否偏离价值进行判断,公司拟对企业整体价值进行评估,有关资料如下:
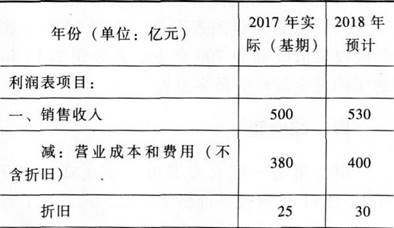
(1)甲公司2017年的主要财务报表数据


(2)对甲公司2017年度的财务数据进行修正,作为预测基期数据。甲公司货币资金中经营活动所需的货币资金额为销售收入的1%,应收款项、存货、固定资产均为经营性资产,应付款项均为自发性无息负债。营业外收入和营业外支出均为偶然项目,不具有持续性。
(3)预计甲公司2018年度的售电量将增长2%,2018年及以后年度售电量将稳定在2018年的水平。不再增长。预计未来电价不变。
(4)预计甲公司2018年度的销售成本率可降至75%,2018年及以后年度销售成本率维持75%不变。
(5)管理费用、经营资产、经营负债与销售收入的百分比均可稳定在基期水平。
(6)甲公司目前的负债率较高,计划将资本结构(净负债/净投资资本)逐步调整到65%,资本结构在高于65%之前不分配股利,多余现金首先用于归还借款。企业采用剩余股利政策分配股利,未来不打算增发或回购股票。净负债的税前资本成本平均预计为8%,以后年度将保持不变。财务费用按照期初净负债计算。
(7)甲公司适用的企业所得税税率为25%,加权平均资本成本为10%。
(8)采用实体现金流量折现模型估计企业价值,债务价值按账面价值估计。
要求:
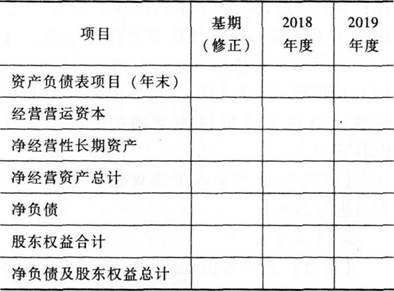
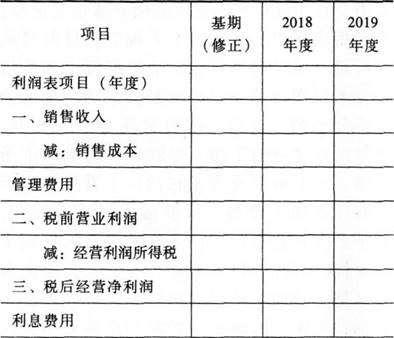
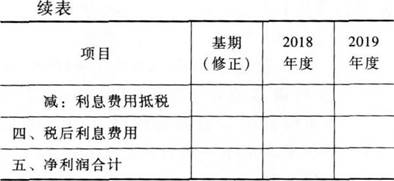
(1)编制修正后基期及2018年度、2019年度的预计资产负债表和预计利润表(结果填入下方表格中,不用列出计算过程),并计算甲公司2018年度及2019年度的实体现金流量。


(2)计算甲公司2017年12月31日的实体价值和每股股权价值,判断甲公司的股价是被高估还是被低估。
找试题 · 找答案 · 找资料 在线模考