简答题
财务成本管理
题号 #4774380
A公司拟添置一台设备,有关资料如下:
(1)如果自行购置该设备,预计购置成本400万元。
(2)为了保证设备的正常运转,每年需支付维护费用10万元。
(3)该设备也可以通过租赁方式取得。每年租金120万元,在每年末支付;租赁期4年,租赁期内不得撤租。租赁期届满时租赁设备所有权不转让。租赁公司负责租赁期内设备的维护。
(4)该项设备的税法折旧年限为5年,法定残值率为5%,预计该设备4年后变现价值80万元。
(5)已知A公司适用的所得税税率为25%,税前借款(有担保)利息率为8%。要求:计算租赁净现值,分析A公司应通过自行购置还是租赁取得该设备。
参考答案
暂无
答案解析
①租赁方案:
租赁期/可使用年限=4/5=80%,大于75%,属于融资租赁,所以租赁费不可在税前扣除。
租赁资产的计税基础=120×4=480(万元)
租赁资产的年折旧额=480×(1-5%)/5=91.2(万元)
②自购方案:
自行购置方案年折旧额=400×(1-5%)/5=76(万元)
第4年末设备账面价值=400-76×4=96(万元)
第4年末回收余值相关流量=80+(96-80)×25%=84(万元)
税后有担保利息率=8%×(1-25%)=6%
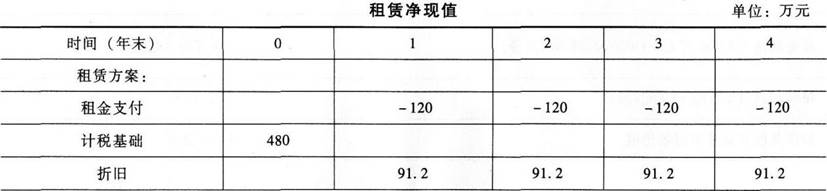
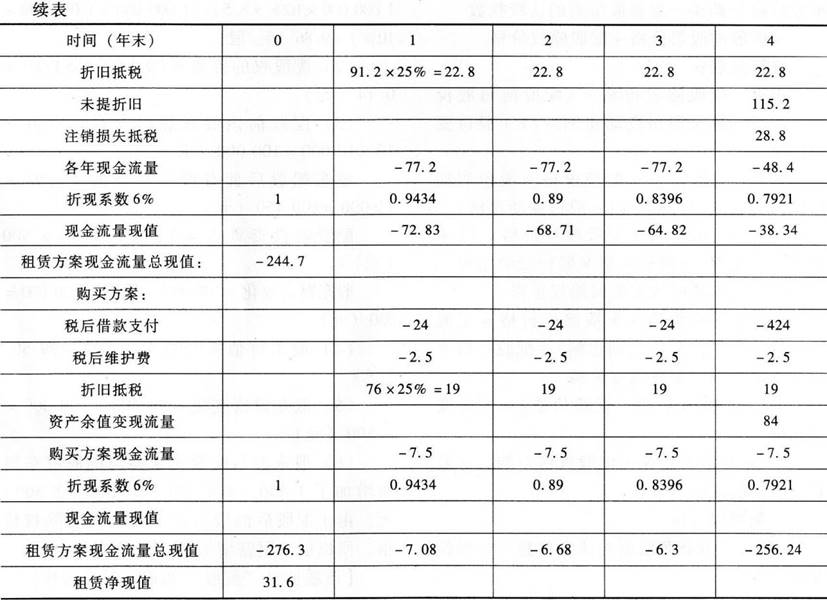
由于租赁净现值大于0,所以应当选择租赁方案。
【该题针对“租赁决策分析”、“租赁税务处理”知识点进行考核】
租赁期/可使用年限=4/5=80%,大于75%,属于融资租赁,所以租赁费不可在税前扣除。
租赁资产的计税基础=120×4=480(万元)
租赁资产的年折旧额=480×(1-5%)/5=91.2(万元)
②自购方案:
自行购置方案年折旧额=400×(1-5%)/5=76(万元)
第4年末设备账面价值=400-76×4=96(万元)
第4年末回收余值相关流量=80+(96-80)×25%=84(万元)
税后有担保利息率=8%×(1-25%)=6%
由于租赁净现值大于0,所以应当选择租赁方案。
【该题针对“租赁决策分析”、“租赁税务处理”知识点进行考核】
你可能感兴趣的试题
A.在适中型流动资产投资策略下,流动资产的最优投资规模取决于持有成本和短缺成本总计的最小化
B.保守型流动资产投资策略承担较大的流动资产持有成本,短缺成本较大
C.激进型流动资产投资策略节约流动资产的持有成本,但公司要承担较大的短缺成本
D.适中型流动资产投资策略是流动资产最优的投资规模
A.保守型流动资产投资策略的流动资产投资规模最大
B.保守型流动资产投资策略的风险最小,但收益性最差
C.激进型流动资产投资策略的风险不大,但可期望获取的收益却是最大的
D.适中的流动资产投资策略风险和收益适中