简答题
财务成本管理
题号 #4774490
甲公司是一家机械制造企业,只生产销售一种产品,生产过程分为两个步骤,第一步骤产出的半成品直接转入第二步骤继续加工,每件半成品加工成一件产成品,产品成本计算采用逐步综合结转分步法,月末完工产品和在产品之间采用约当产量法分配生产成本。
第一步骤耗用的原材料在生产开工时一次投人,各个生产步骤加工成本费用陆续发生,第一步骤和第二步骤月末在产品完工程均为本步骤的50%。
2017年6月的成本核算资料如下:
(1)月初在产品成本(单位:元)
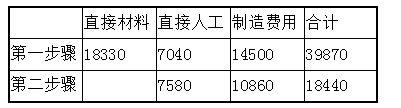
(2)本月生产量(单位:件)
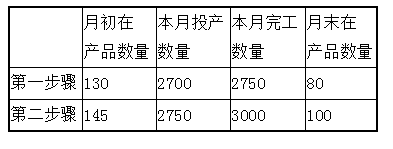
(3)本月发生的生产费用(单位:元)
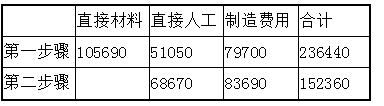
要求:
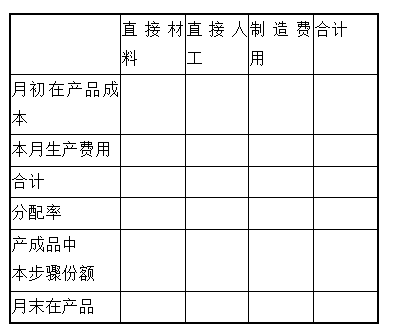
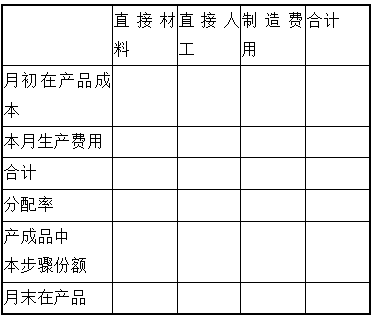
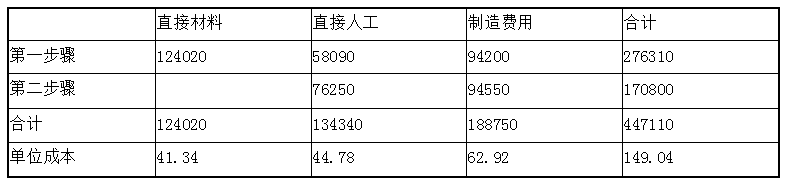
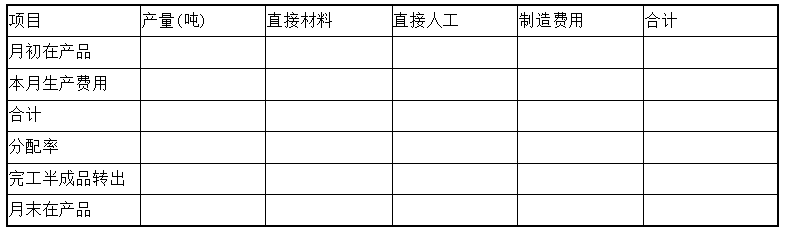
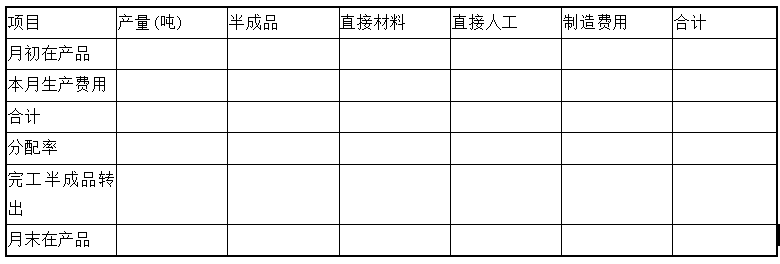
(1)编制第一、二步骤成本计算单(不用列出计算过程)
第一步骤成本计算单
2017年6月单位:元
第二步骤成本计算单
2017年6月单位:元
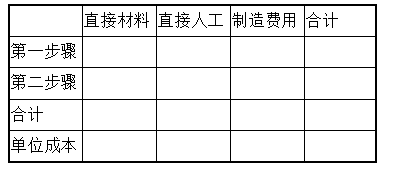
(2)编制产成品成本汇总计算表(不用列出计算过程,结果保留两位小数)
产成品成本汇总计算表
2017年6月单位:元
参考答案
暂无
答案解析
(1)第一步骤成本计算单
2017年6月单位:元
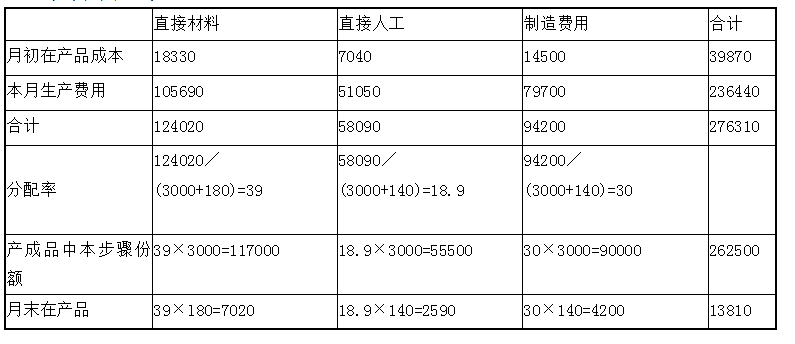
第一步骤直接材料月末在产品约当产量=80+100=180(件)
第一步骤直接人工月末在产品约当产量=80×50%+100=140(件)
第一步骤制造费用月末在产品约当产量=80×50%+100=140(件)
第二步骤成本计算单
2017年6月单位:元
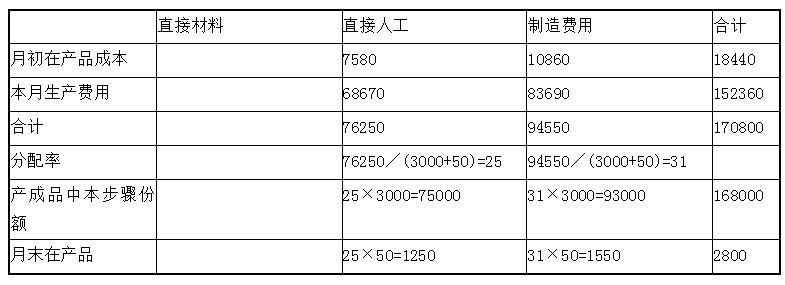
第二步骤制造费用月末在产品约当产量
第二步骤直接人工月末在产品约当产量=100×50%=50(件)
第二步骤制造费用月末在产品约当产量=100×50%=50(件)
(2)产成品成本汇总计算表
2017年6月单位:元
【该题针对“生产费用的归集与分配、“完工产品和在产品的成本分配”、“分步法”等知识点进行考核】
2017年6月单位:元
第一步骤直接材料月末在产品约当产量=80+100=180(件)
第一步骤直接人工月末在产品约当产量=80×50%+100=140(件)
第一步骤制造费用月末在产品约当产量=80×50%+100=140(件)
第二步骤成本计算单
2017年6月单位:元
第二步骤制造费用月末在产品约当产量
第二步骤直接人工月末在产品约当产量=100×50%=50(件)
第二步骤制造费用月末在产品约当产量=100×50%=50(件)
(2)产成品成本汇总计算表
2017年6月单位:元
【该题针对“生产费用的归集与分配、“完工产品和在产品的成本分配”、“分步法”等知识点进行考核】
你可能感兴趣的试题
A.16000,32000
A.16000,32000
A.16000,32000
A.16000,32000
B.20000,28000
B.20000,28000
B.20000,28000
B.20000,28000
C.24000,24000
C.24000,24000
C.24000,24000
C.24000,24000
D.28000,20000
D.28000,20000
D.28000,20000
D.28000,20000
A.90
A.90
A.90
B.120
B.120
B.120
C.130
C.130
C.130
D.150
D.150
D.150