简答题
财务成本管理
题号 #4774836
甲企业正常生产A产品16000件,单位产品直接材料费用30元,直接人工费用20元,变动性制造费用8元,固定性制造费用12元,固定性销售及管理费用10元,单位产品销售价格为95元,现有乙企业要求追加订货4000件,其特殊订价为64元。
【要求】分别就以下互不相关的几种情形进行甲企业是否接受订货的决策。
(1)甲企业最大生产能力为22000件,剩余生产能力无法转移,不需追加专属成本
(2)甲企业最大生产能力为22000件,剩余生产能力无法转移,但需追加专属成本30000元。
(3)甲企业最大生产能力为22000件,剩余生产能力可对外出租,租金收入为18000元,且需追加专属成本18000元。
(4)甲企业最大生产能力为18000件,剩余生产能力无法转移,不需追加专属成本。
参考答案
暂无
答案解析
单位产品的变动成本=30+20+8=58(元)
(1)剩余生产能力可以满足追加订货,同时无机会成本和专属成本:
则:接受订货的单位贡献边际=64-58=6(元)大于零,可以接受追加订货。
(2)剩余生产能力可以满足追加订货,但需追加专属成本:
则:差量损益=4000×(64-58)-30000=-6000(元)小于零,不能接受追加订货。
(3)剩余生产能力可以满足追加订货,但需追加专属成本,同时产生机会成本:
则:相关损益=4000×(64-58)-18000-18000=-12000(元)小于零,不能接受追加订货。
(4)接受客户追加订货4000件大于闲置生产能力[18000-16000=2000(件)]2000件,即减少正常销售2000件,产生机会成本:
则:差量损益=4000×(64-58)-2000×(95-58)=-50000(元)小于零,不能接受追加订货。
【该题针对“生产决策方法”进行考核】
(1)剩余生产能力可以满足追加订货,同时无机会成本和专属成本:
则:接受订货的单位贡献边际=64-58=6(元)大于零,可以接受追加订货。
(2)剩余生产能力可以满足追加订货,但需追加专属成本:
则:差量损益=4000×(64-58)-30000=-6000(元)小于零,不能接受追加订货。
(3)剩余生产能力可以满足追加订货,但需追加专属成本,同时产生机会成本:
则:相关损益=4000×(64-58)-18000-18000=-12000(元)小于零,不能接受追加订货。
(4)接受客户追加订货4000件大于闲置生产能力[18000-16000=2000(件)]2000件,即减少正常销售2000件,产生机会成本:
则:差量损益=4000×(64-58)-2000×(95-58)=-50000(元)小于零,不能接受追加订货。
【该题针对“生产决策方法”进行考核】
你可能感兴趣的试题
2
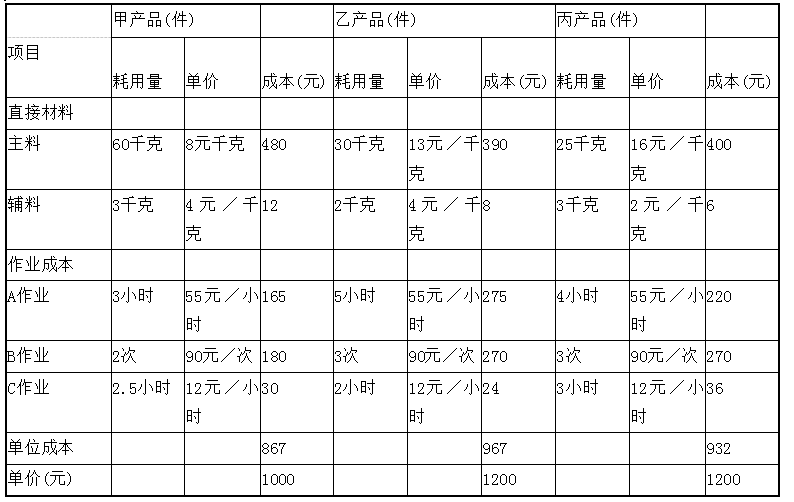
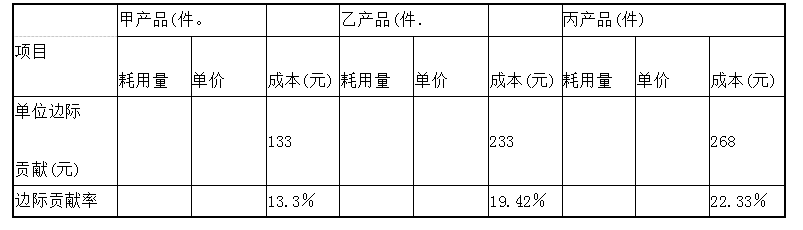
某车间生产三种产品,分别是产品甲、乙、丙。该公司预先取得的长期资源是与A作业密切相关的机器设备。A作业每月可最多提供的机器小时为42800小时。2018年4月份甲、乙、丙三种产品的直接材料、作业
成本及单位制造成本预算见下表。
单位产品预算
续表
该公司根据长期合同和临时订单预计的2008年4月份最低、最高销售量见下表。
通过计算作出该公司2018年4月份的产品组合决策。
成本及单位制造成本预算见下表。
单位产品预算
续表
该公司根据长期合同和临时订单预计的2008年4月份最低、最高销售量见下表。
|
产品名称 |
预计最低产销量 |
预计最高产销量 |
|
甲产品(件) |
1500 |
2000 |
|
乙产品(件) |
3400 |
3700 |
|
丙产品(件) |
4600 |
4800 |
通过计算作出该公司2018年4月份的产品组合决策。