多选题
财务成本管理
题号 #4774879
某企业只生产一种产品,产品售价8元/件。2018年6月销售20000件,2018年7月预计销售30000件,2018年8月预计销售40000件。根据经验,商品售出后当月可收回货款的60%,次月收回30%,再次月收回10%,正确的有( )。
参考答案
B,C
答案解析
(1)2018年8月预计现金收入=40000×8×60%+30000×8×30%+20000×8×10%=280000(元)
(2)2018年8月末应收账款=40000×8×40%+30000×8×10%=152000(元)
(2)2018年8月末应收账款=40000×8×40%+30000×8×10%=152000(元)
你可能感兴趣的试题
1
(1)某企业2018年前5个月的销售预算如下(单位:件)
(2)该企业每月月末产成品存货为下个月估计销售量的25%。
(3)1月1日该企业有2700件产成品。
(4)每单位产品需用甲材料4千克,乙材料5千克;甲材料每千克10元,乙材料每千克5元。
(5)每月末该企业应保持下个月材料需要量的一半。
要求:编制2018年第一季度的材料预算。
|
1月 |
2月 |
3月 |
4月 |
5月 |
|
10800 |
15600 |
12200 |
10400 |
9800 |
(2)该企业每月月末产成品存货为下个月估计销售量的25%。
(3)1月1日该企业有2700件产成品。
(4)每单位产品需用甲材料4千克,乙材料5千克;甲材料每千克10元,乙材料每千克5元。
(5)每月末该企业应保持下个月材料需要量的一半。
要求:编制2018年第一季度的材料预算。
2
某企业生产甲产品年生产能力为40000件,每件产品工时定额为0.5小时,
如产量达到正常生产能力的110%,则固定成本中间接材料增加200元,修理费增加200元,间接人工增加500元.
要求:
按正常生产能力的80%、90%、l00%、110%编制该企业的制造费用弹性预算。
|
|
每小时变动 成本(元) |
全年固定 成本(元) |
|
间接人工 |
0.2 |
10000 |
|
间接材料 |
0.15 |
1200 |
|
水电费 |
0.08 |
1000 |
|
修理费 |
0.1 |
800 |
|
折旧与保险费 |
|
5500 |
如产量达到正常生产能力的110%,则固定成本中间接材料增加200元,修理费增加200元,间接人工增加500元.
要求:
按正常生产能力的80%、90%、l00%、110%编制该企业的制造费用弹性预算。
3
2017年末公司资产负债表如下:
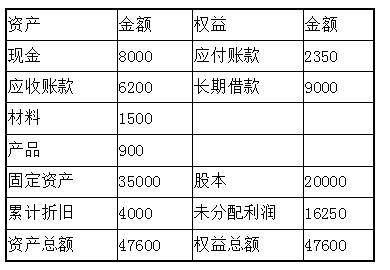
其中产品库存10件,材料库存300千克。
计划2018年销售产品630件,有关计划如下:
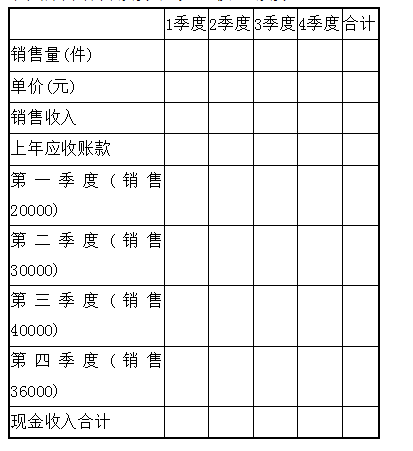
每季分别销售100、150、200、180件,每件单价200元,销售款当季收取60%,其余下季收取:
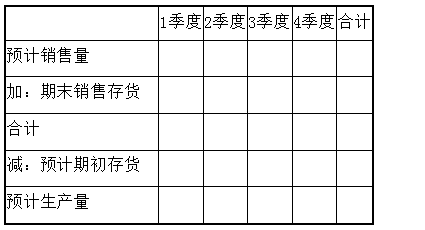
每季末保持下季销量10%的产品库存,年末产品库存20件;
每件产品消耗材料10千克,材料单价5元,材料库存在季末保持下季用量的20%,年末库存400千克,材料款本季支付50%,其余下季支付;
每件产品工时定额10小时,每小时工资成本2元,变动性制造费用0.5元,全年固定性制造费用总额9600元,每季度发生额预计为2375元、2525元、2310元、2390元。全年预计折旧4000元;
全年销售管理费用总额20000元,计划所得税费用16000元;
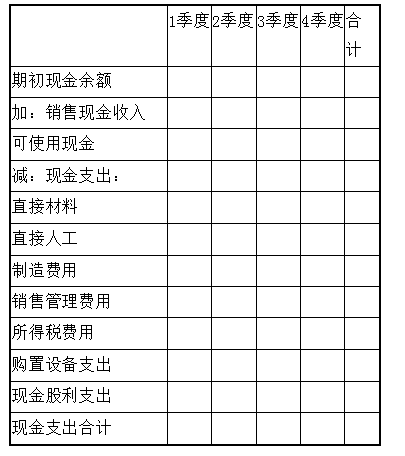
在第二季度购置设备一台需支出10000元,第二和第四季度分别支付现金股利8000元:
计划季末最低现金余额6000元,现金不足安排借款,多余归还借款,短期借款利率10%,长期借款利率12%。
要求
(1)编制销售预算和现金收入预算
(2)编制生产预算
(3)编制材料预算和现金支出预算
(4)编制现金预算
续表
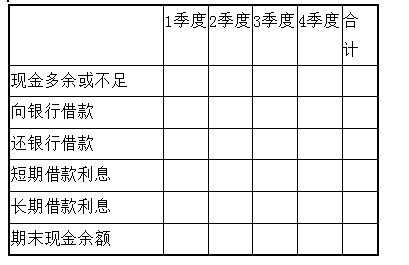
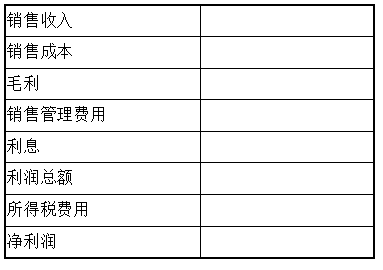
(5)编制预计利润表和预计资产负债表
预计利润表:
预计资产负债表:
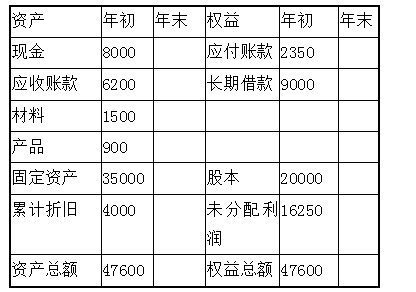
其中产品库存10件,材料库存300千克。
计划2018年销售产品630件,有关计划如下:
每季分别销售100、150、200、180件,每件单价200元,销售款当季收取60%,其余下季收取:
每季末保持下季销量10%的产品库存,年末产品库存20件;
每件产品消耗材料10千克,材料单价5元,材料库存在季末保持下季用量的20%,年末库存400千克,材料款本季支付50%,其余下季支付;
每件产品工时定额10小时,每小时工资成本2元,变动性制造费用0.5元,全年固定性制造费用总额9600元,每季度发生额预计为2375元、2525元、2310元、2390元。全年预计折旧4000元;
全年销售管理费用总额20000元,计划所得税费用16000元;
在第二季度购置设备一台需支出10000元,第二和第四季度分别支付现金股利8000元:
计划季末最低现金余额6000元,现金不足安排借款,多余归还借款,短期借款利率10%,长期借款利率12%。
要求
(1)编制销售预算和现金收入预算
(2)编制生产预算
(3)编制材料预算和现金支出预算
|
|
1季度 |
2季度 |
3季度 |
4季度 |
合讨 |
|
生产量(件) |
|
|
|
|
|
|
单位产品材料用量 (千克) |
|
|
|
|
|
|
生产需用量(千克) |
|
|
|
|
|
|
加:预计期末量(千 克) |
|
|
|
|
|
|
合计 |
|
|
|
|
|
|
减:预计期初库存 (千克) |
|
|
|
|
|
|
预计采购量(千克) |
|
|
|
|
|
|
单价(元) |
|
|
|
|
|
|
预计采购金额 |
|
|
|
|
|
|
上年应付账款 |
|
|
|
|
|
|
第一季度(采购 5300) |
|
|
|
|
|
|
第二季度(采购 8180) |
|
|
|
|
|
|
第三季度(采购 9740) |
|
|
|
|
|
|
第四季度(采购 9280) |
|
|
|
|
|
|
预计现金支出 |
|
|
|
|
|
(4)编制现金预算
续表
(5)编制预计利润表和预计资产负债表
预计利润表:
预计资产负债表: