简答题
财务成本管理
题号 #4774959
甲公司是一家制造业上市公司,主营业务是易拉罐的生产和销售。为进一步满足市场需求,公司准备新增一条智能化易拉罐生产线。目前,正在进行该项目的可行性研究。
(1)该项目如果可行,拟在2016年12月31日开始投资建设生产线,预计建设期1年,即项目将在2017年12月31日建设完成,2018年1月1日投资使用,预计2020年12月31日项目结束,项目预期持续3年。
(2)该生产线预计购置成本4000万元,按税法规定,该生产线折旧年限4年,残值率5%。按直线法计提折旧,预计项目结束时该生产线变现价值1800万元。
(3)公司有一闲置厂房拟对外出租,每年租金60万元,在出租年度的上年年末收取。该厂房可用于安装该生产线,安装期间及投资后,该厂房均无法对外出租。
(4)该项目预计2018年生产并销售12000万罐,产销量以后每年按5%增长,预计易拉罐单位售价0.5元,单位变动制造成本0.3元,每年付现销售和管理费用占销售收入的10%,2018年、2019年、2020年每年固定付现成本分别为200万元、250万元、300万元。
(5)该项目预计营运资本占销售收入的20%。
(6)初始现金流量发生在2016年末,营业现金流量均发生在投产后各年末。垫支的营运资本在运营年度的上年年末投入,在项目结束时全部收回。
(7)为筹资所需资金,该项目拟通过发行债券和留存收益进行筹资:
债券:发行期限5年、面值1000元,票面利率6%的债券,每年末付息一次,发行价格960元,发行费用率为发行价格的2%。
权益:普通股13系数1.5,无风险报酬率3.4%,市场组合必要报酬率7.4%。
资本结构:当前公司资本结构(负债/权益)为2/3,目标资本结构(负债/权益)为1/1。所得税税率25%。
要求:
(1)计算债务税后资本成本、股权资本成本和项目加权平均资本成本。
(2)计算项目2016年及以后各年年末现金净流量及项目净现值,并判断该项目是否可行(计算过程和结果填入下方表格)。
(3)假设其他条件不变,利用最大最小法计算生产线可接受的最高购置价格。
参考答案
暂无
答案解析
(1)设债券的到期收益率为r
60×(P/A,r,5)+1000×(P/F,r,5)=960×(1-2%)
利用插值法求r
当r=7%净现值
=959.01
当r=8%净现值
=92016
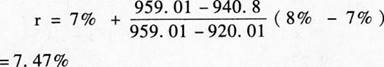
债务税后资本成本=7.47%×(1-25%)=5.60%
β资产×[3+2×(1-25%)]=1.5×3
β资产=1.5×3/[3+2×(1-25%)]=1
1.0×[1+1×(1-25%)]=β权益×1
β权益=1.0×[1+1×(1-25%)]/1=1.75
股权资本成本=3.4%+1.75×(7.4%-3.4%)=10.40%。
加权平均资本成本=5.6%×50%+10.4%×50%=8%。
(2)年折旧额=4000×(1-5%)/4=950(万元)
项目终结点账面价值=4000-950×3=1150(万元)
续表
项目净现值大于零,项目可行。
(3)设增加的购置成本为x万元。
每年折旧=(4000+x)×(1-5%)/4=950+0.2375X
折旧抵税=237.5+0.059375X
增加的折旧抵税=0.059375X
账面价值=(4000+x)-(950+0.2375X)×3=1150+0.2875X
变现价值=1800
变现相关现金流量=1800-(1800-1150-0.2875X)×25%=1637.5+0.071875X
增加的变现相关现金流量=0.071875X
根据最大最小法则有:
-x+0.059375X×(P/A,8%,3)×(P/F,8%,l)+0.071875X×(P/F,8%,4)=-302.88
解得X=376.03(万元)
所以能够接受的最高购置价格=4000+376.03=4376.03(万元)。
【该题跨第四章资本成本、第六章债券、股票价值评估和第五章投资项目资本预算等章节进行考核】
60×(P/A,r,5)+1000×(P/F,r,5)=960×(1-2%)
利用插值法求r
当r=7%净现值
=959.01
当r=8%净现值
=92016
债务税后资本成本=7.47%×(1-25%)=5.60%
β资产×[3+2×(1-25%)]=1.5×3
β资产=1.5×3/[3+2×(1-25%)]=1
1.0×[1+1×(1-25%)]=β权益×1
β权益=1.0×[1+1×(1-25%)]/1=1.75
股权资本成本=3.4%+1.75×(7.4%-3.4%)=10.40%。
加权平均资本成本=5.6%×50%+10.4%×50%=8%。
(2)年折旧额=4000×(1-5%)/4=950(万元)
项目终结点账面价值=4000-950×3=1150(万元)
|
|
2016年末 |
2017年末 |
2018年末 |
2019年末 |
2020年末 |
|
购置设备支出 |
-4000 |
|
|
|
|
|
税后销售收入 |
|
|
12000×0.5 ×(1-25%) =4500 |
4725 |
4961.25 |
|
税后付现成本: |
|
|
|
|
|
|
变动成本 |
|
|
-12000×0.3 ×(1-25%) =-2700 |
-2835 |
-2976.75 |
续表
|
|
2016年末 |
2017年末 |
2018年末 |
2019年末 |
2020年末 |
|
付现销售和管理费用 |
|
|
-l2000×0.5× 10%×(1-25%) =-450 |
-472.5 |
-496.125 |
|
付现固定成本 |
|
|
-200×(1-25%) =-150 |
-250×(1-25%) =-l87.5 |
-300×(1-25%) =-225 |
|
折旧抵税 |
|
|
950×25% =237.5 |
237.5 |
237.5 |
|
变现收入 |
|
|
|
|
1800 |
|
变现收入缴税 |
|
|
|
|
-(1800-1150) ×25%=-162.5 |
|
营运资本投入 |
|
12000×0.5 ×20%=-l200 |
-60 |
-63 |
|
|
营运资本回收 |
|
|
|
|
1323 |
|
丧失税后租金 |
-60×(1-25%) =-45 |
-45 |
-45 |
-45 |
|
|
现金净流量 |
-4045 |
-1245 |
1332.5 |
1359.5 |
4461.375 |
|
折现系数(r=8%) |
1.000 |
0.9259 |
0.8573 |
0.7938 |
0.7350 |
|
现金净流量现值 |
-4045 |
-1l52.75 |
1142.35 |
1079.17 |
3279.11 |
|
净现值 |
302.88 |
|
|
|
|
项目净现值大于零,项目可行。
(3)设增加的购置成本为x万元。
每年折旧=(4000+x)×(1-5%)/4=950+0.2375X
折旧抵税=237.5+0.059375X
增加的折旧抵税=0.059375X
账面价值=(4000+x)-(950+0.2375X)×3=1150+0.2875X
变现价值=1800
变现相关现金流量=1800-(1800-1150-0.2875X)×25%=1637.5+0.071875X
增加的变现相关现金流量=0.071875X
根据最大最小法则有:
-x+0.059375X×(P/A,8%,3)×(P/F,8%,l)+0.071875X×(P/F,8%,4)=-302.88
解得X=376.03(万元)
所以能够接受的最高购置价格=4000+376.03=4376.03(万元)。
【该题跨第四章资本成本、第六章债券、股票价值评估和第五章投资项目资本预算等章节进行考核】
你可能感兴趣的试题
3
B公司属于拥有大量资产、净资产为正值的上市公司,2017年度该公司财务报表的主要数据如下:
单位:万元
该公司负债全部为金融长期负债,该公司2017年12月31日的股票市价为10元。
要求计算:
(1)2017年的可持续增长率。
(2)2017年的市盈率和收入乘数。
(3)若该公司处于稳定状态,其权益资本成本是多少?
(4)若该公司2017年每股股权现金流量=0.3(元),计算该公司股权价值。
(5)与B公司所在行业相同的代表性公司有甲、乙两家公司。甲、乙两家公司的有关资料如下:
请根据修正的市价/净资产比率模型评估B公司的价值。
单位:万元
|
销售收入 |
1000 |
|
税后利润 |
100 |
|
股利 |
60 |
|
股东权益(200万股,每股面值1元) |
1000 |
|
权益乘数 |
2 |
该公司负债全部为金融长期负债,该公司2017年12月31日的股票市价为10元。
要求计算:
(1)2017年的可持续增长率。
(2)2017年的市盈率和收入乘数。
(3)若该公司处于稳定状态,其权益资本成本是多少?
(4)若该公司2017年每股股权现金流量=0.3(元),计算该公司股权价值。
(5)与B公司所在行业相同的代表性公司有甲、乙两家公司。甲、乙两家公司的有关资料如下:
|
|
资产净利率 |
权益乘数 |
每股市价 |
每股净资产 |
|
甲公司 |
5.83% |
2.4 |
12元 |
4元 |
|
乙公司 |
6.22% |
2 |
8元 |
2.5元 |
请根据修正的市价/净资产比率模型评估B公司的价值。