简答题
财务成本管理
题号 #4774964
某模具制造公司甲,只生产A、B两种产品。生产分为两个步骤,分别由一、二两个生产车间进行,第一车间为机加工,为第二车间提供半成品,第二车间为组装,公司不设半成品库,第一车间完工半成品直接交由第二车间组装。该公司采用逐步结转分步法按照生产步骤计算产品成本,各步骤在产品的完工程度为本步骤的50%,完工产品和在产品之间采用约当产量法分配成本,材料在生产开始时一次投入,其他成本费用陆续发生。
(1)生产车间2017年9月份产品生产情况如下:
单位:件
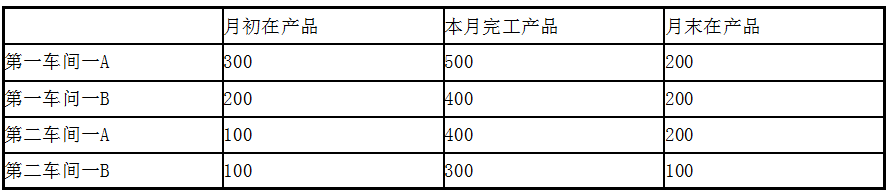
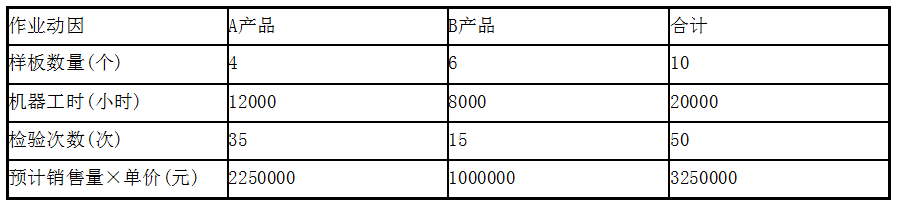
(2)甲公司运用作业成本法计算产品成本。公司管理会计师将第一车间的作业及作业动因划分如下表:
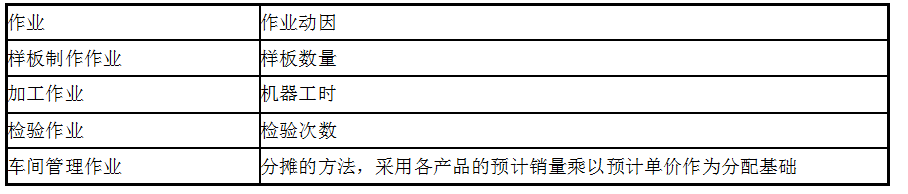
根据第一车间的材料分配表,2017年9月份车间A产品领用的直接材料成本为201400元,B产品领用的直接材料成本为166000元;由于第一车间实行的是计时工资,人工成本属于间接成本,并已经将人工成本全部分配到各个有关的作业中,故不发生直接人工成本。
根据第一车间的工薪分配表、固定资产折旧计算表、燃料和动力分配表、材料分配表及其他间接费用的原始凭证将当期发生的费用登记到“作业成本”账户及其所属明细账户,如下表所示:
单位:元
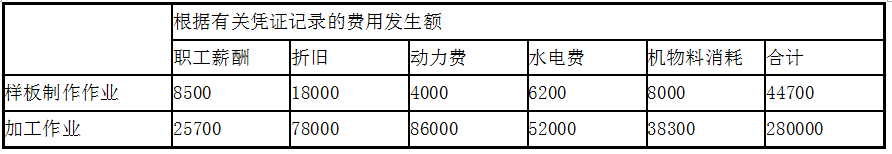
续表
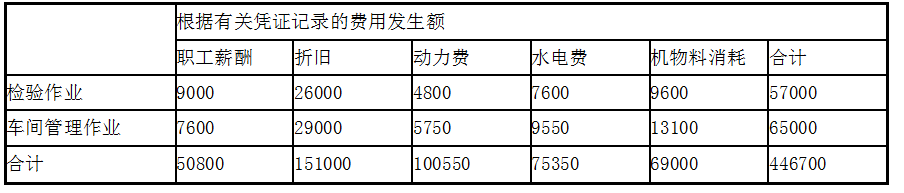
第一车间生产A和B两种产品的实际耗用作业量如下:
单位:元
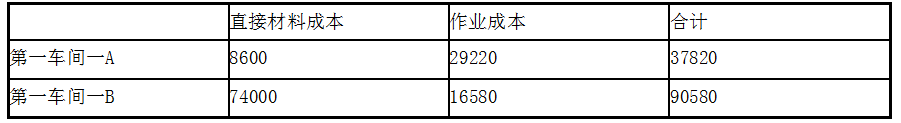
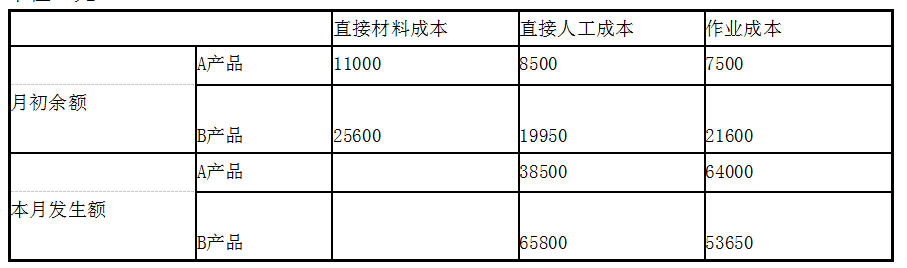
(3)2017年9月份有关成本计算账户的期初余额如下表:
第一车间
单位:元
第二车间
单位:元
要求:
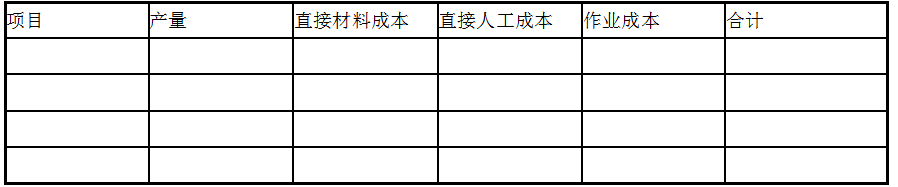
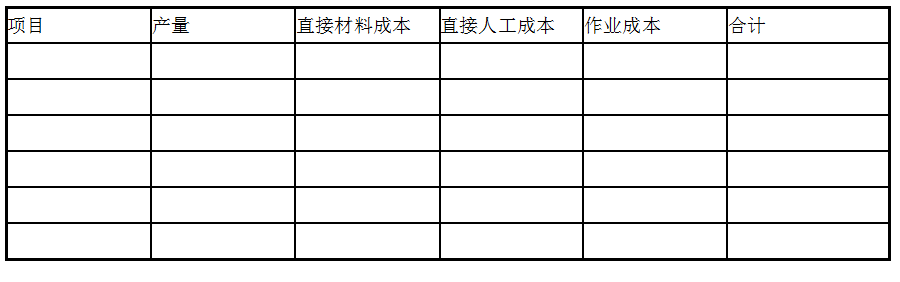
(1)按照实际作业成本分配率分配作业成本,计算填列第一车问A和B的成本计算单。
A半成品成本计算单
2017年9月
单位:元
续表
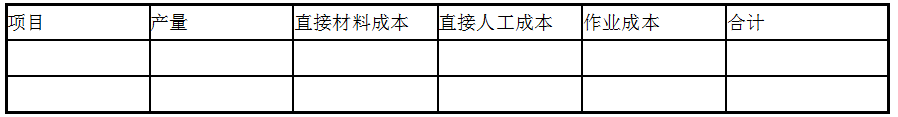
B半成品成本计算单
2017年9月
单位:元
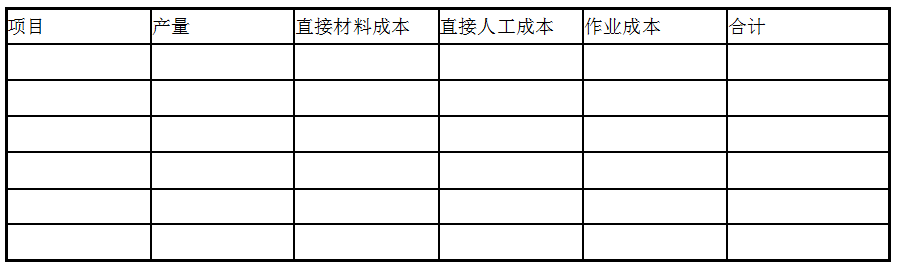
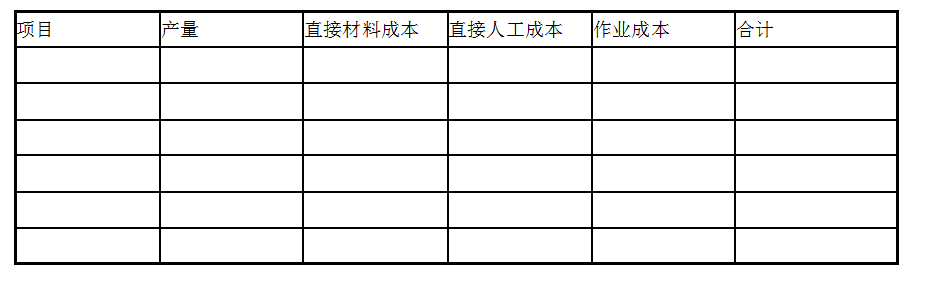
(2)按照逐步综合结转分步法填列第二车间A产品和B产品的成本计算单。
A产品成本计算单
2017年9月
B产品成本计算单
2017年9月
单位:元
(3)对第二车间A产品和B产品的完工产品分别进行成本还原,还原时按第一车间本月所产半成品成本项目的构成比率进行还原。
A产品成本还原表
单位:元
B产品成本还原表
单位:元
参考答案
暂无
答案解析
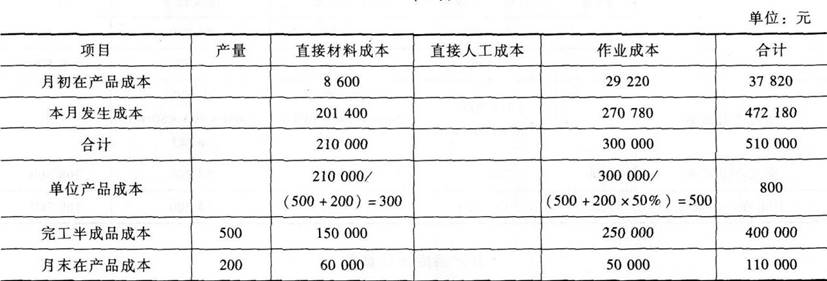
(1)A半成品成本计算单
2017年9月
B半成品成本计算单
2017年9月
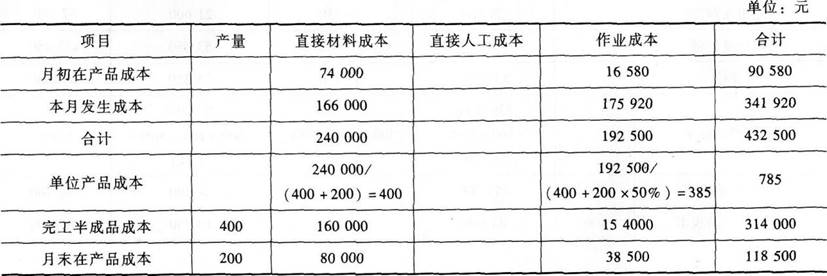
【解析】样板制作作业分配率=44700/10=4470
A产品分配成本=4470×4=17880(元)
B产品分配成本=4470×6=26820(元)
加工作业分配率=280000/20000=14
A产品分配成本=14×12000=168000(元)
B产品分配成本=14×8000=112000(元)
检验作业分配率=57000/50=1140
A产品分配成本=1140×35=39900(元)
B产品分配成本=1140×15=17100(元)
车间管理作业分配率=65000/3250000=0.02
A产品分配成本=0.02×2250000=45000(元)
B产品分配成本=0.02×1000000=20000(元)
A产品本月发生的作业成本合计=17880+168000+39900+45000=270780(元)
B产品本月发生的作业成本合计=‘26820+112000+17100+20000=175920(元)
(2)
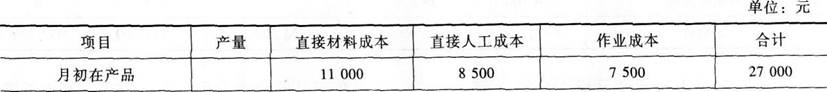
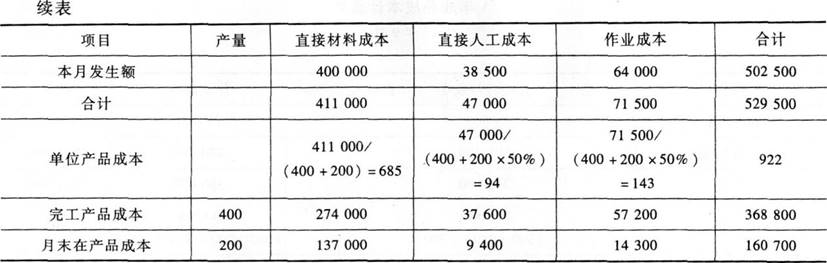
A产品成本计算单
2017年9月
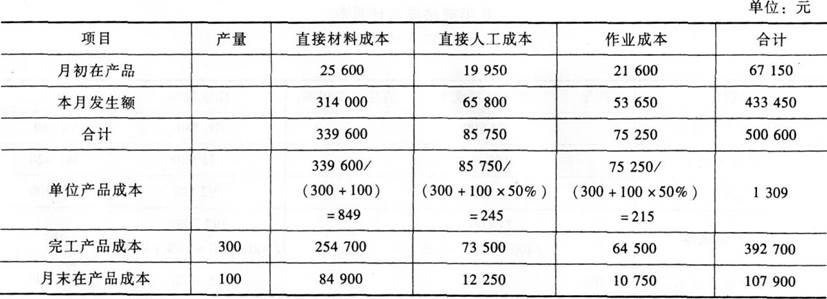
B产品成本计算单
2017年9月
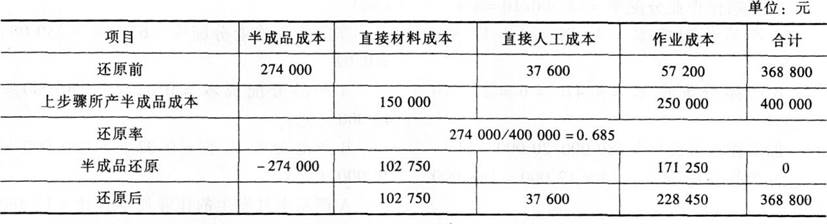
(3)A产品成本还原表
B产品成本还原表
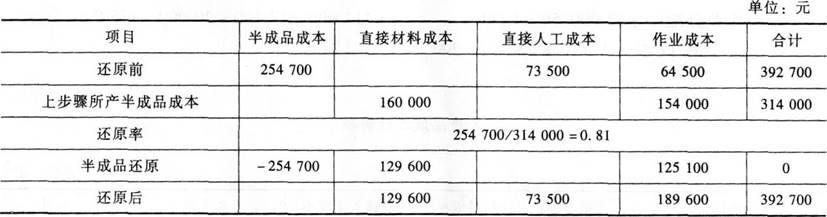
【该题跨第十三章产品成本计算(完工产品和在产品的成本分配、分步法)、第十五章作业成本法(作业成本法的计算方法)等章节进行考核】
2017年9月
B半成品成本计算单
2017年9月
【解析】样板制作作业分配率=44700/10=4470
A产品分配成本=4470×4=17880(元)
B产品分配成本=4470×6=26820(元)
加工作业分配率=280000/20000=14
A产品分配成本=14×12000=168000(元)
B产品分配成本=14×8000=112000(元)
检验作业分配率=57000/50=1140
A产品分配成本=1140×35=39900(元)
B产品分配成本=1140×15=17100(元)
车间管理作业分配率=65000/3250000=0.02
A产品分配成本=0.02×2250000=45000(元)
B产品分配成本=0.02×1000000=20000(元)
A产品本月发生的作业成本合计=17880+168000+39900+45000=270780(元)
B产品本月发生的作业成本合计=‘26820+112000+17100+20000=175920(元)
(2)
A产品成本计算单
2017年9月
B产品成本计算单
2017年9月
(3)A产品成本还原表
B产品成本还原表
【该题跨第十三章产品成本计算(完工产品和在产品的成本分配、分步法)、第十五章作业成本法(作业成本法的计算方法)等章节进行考核】
你可能感兴趣的试题
1
甲公司是一零售业公司,正在完成2018年的盈利预测工作,上年度的财务报表
如下:
利润表
2017年
单位:万元
资产负债表
2017年12月31日
单位:万元
其他财务信息如下:
(1)下一年度的销售收入预计为1512万元;
(2)预计毛利率上升5个百分点;
(3)预计销售和管理费的变动部分与销售收入的百分比不变;
(4)预计销售和管理费的固定部分增加20万元;
(5)购置固定资产支出220万元,并因此使公司年折旧额达到30万元;
(6)应收账款周转率(按年末余额计算)预计不变,上年应收账款均可在下年收回;
(7)年末应付账款余额与当年进货金额的比率不变;
(8)期末存货金额不变;
(9)现金短缺时,用短期借款补充,借款的平均利息率不变,借款必须是5万元的倍数;假设新增借款需年初借入,所有借款全年计息,本金年末不归还;年末现金余额不少于10万元;
(10)预计所得税为30万元;
(11)假设年度内现金流动是均衡的,无季节性变化。
要求:
(1)确定下年度现金流人、现金流出和新增借款数额。
(2)预测下年度净利润。
(3)预测下年度每股收益。
如下:
利润表
2017年
单位:万元
|
销售收入 |
1260 |
|
销货成本 |
1008 |
|
毛利 |
252 |
|
销售费用和管理费用: |
|
|
变动费用(付现) |
63 |
|
固定费用(付现) |
63 |
|
折旧 |
26 |
|
营业利润 |
100 |
|
财务费用 |
10 |
|
利润总额 |
90 |
|
所得税 |
27 |
|
净利润 |
63 |
资产负债表
2017年12月31日
单位:万元
|
货币资金 应收账款 存货 固定资产原值 减:折旧 固定资产净值 资产总额 |
14 144 280 760 80 680 1118 |
短期借款 应付账款 普通股(发行普通股500万股,每股面值1元) 保留盈余 负债及所有者权益总计 |
200 246 500 172 1118 |
其他财务信息如下:
(1)下一年度的销售收入预计为1512万元;
(2)预计毛利率上升5个百分点;
(3)预计销售和管理费的变动部分与销售收入的百分比不变;
(4)预计销售和管理费的固定部分增加20万元;
(5)购置固定资产支出220万元,并因此使公司年折旧额达到30万元;
(6)应收账款周转率(按年末余额计算)预计不变,上年应收账款均可在下年收回;
(7)年末应付账款余额与当年进货金额的比率不变;
(8)期末存货金额不变;
(9)现金短缺时,用短期借款补充,借款的平均利息率不变,借款必须是5万元的倍数;假设新增借款需年初借入,所有借款全年计息,本金年末不归还;年末现金余额不少于10万元;
(10)预计所得税为30万元;
(11)假设年度内现金流动是均衡的,无季节性变化。
要求:
(1)确定下年度现金流人、现金流出和新增借款数额。
(2)预测下年度净利润。
(3)预测下年度每股收益。
2
乙公司只产销一种甲产品,甲产品只消耗A材料。2017年第4季度按定期预算法编制2018年的企业预算,部分预算资料如下:
资料一:A材料2018年年初的预计结存量为2000千克,各季度末A材料的预计结存量数据如下表所示:
2018年各季度末A材料预计结存量
每季度A材料的购货款于当季支付40%,剩余60%于下一个季度支付;2018年年初的预计应付账款余额为80000元。该公司2018年度A材料的采购预算如下表所示:
续表
注:表内‘材料足额单耗’是指在现有生产技术条件下不变;表内的‘×’为省略的数值。
资料二:E公司2018年第一季度实际生产甲产品3400件,耗用A材料20400千克,A材料的实际单价为9元/千克。
要求:
(1)确定乙公司A材料采购预算表中用字母表示的项目数值(不需要列示计算过程)。
(2)计算乙公司第一季度预计采购现金支出和第四季度末预计应付款金额。
(3)计算甲产品单位标准材料成本。
(4)计算乙公司第一季度甲产品消耗A生严单位严品所需要的材料数量;全年A材料计划单价材料的成本差异,价格差异与数量差异。
资料一:A材料2018年年初的预计结存量为2000千克,各季度末A材料的预计结存量数据如下表所示:
2018年各季度末A材料预计结存量
|
季度 |
1 |
2 |
3 |
4 |
|
A材料(千克) |
1000 |
1200 |
1200 |
1300 |
每季度A材料的购货款于当季支付40%,剩余60%于下一个季度支付;2018年年初的预计应付账款余额为80000元。该公司2018年度A材料的采购预算如下表所示:
|
项目 |
第一季度 |
第二季度 |
第三季度 |
第四季度 |
全年 |
|
预计甲产品量(件) |
3200 |
3200 |
3600 |
4000 |
14000 |
|
材料定额单耗(千克/件) |
5 |
× |
× |
× |
× |
|
预计生产需要量(千克) |
× |
16000 |
× |
× |
70000 |
|
加:期末结存量(千克) |
× |
× |
× |
× |
× |
|
预计需要量合计(千克) |
17000 |
(A) |
19200 |
21300 |
(B) |
|
减:期初结存量(千克) |
× |
1000 |
(C) |
× |
× |
|
预计材料采购量(千克) |
(D) |
× |
× |
20100 |
(E) |
续表
|
项目 |
第一季度 |
第二季度 |
第三季度 |
第四季度 |
全年 |
|
材料计划单价(元/千克) |
10 |
× |
× |
× |
× |
|
预计采购金额(元) |
150000 |
162000 |
180000 |
201000 |
693000 |
注:表内‘材料足额单耗’是指在现有生产技术条件下不变;表内的‘×’为省略的数值。
资料二:E公司2018年第一季度实际生产甲产品3400件,耗用A材料20400千克,A材料的实际单价为9元/千克。
要求:
(1)确定乙公司A材料采购预算表中用字母表示的项目数值(不需要列示计算过程)。
(2)计算乙公司第一季度预计采购现金支出和第四季度末预计应付款金额。
(3)计算甲产品单位标准材料成本。
(4)计算乙公司第一季度甲产品消耗A生严单位严品所需要的材料数量;全年A材料计划单价材料的成本差异,价格差异与数量差异。
3
乙公司生产和销售E、F两种产品,每年产销平衡。为了加强产品成本管理,合理确定下年度经营计划和产品销售价格,该公司专门召开总经理办公会进行讨论。相关资料如下:
资料一:2017年E产品实际产销量为3680件,生产实际用工为7000小时,实际人工成本为16元/小时。标准成本资料如下表所示:
E产品单位标准成本
资料二:F产品年设计生产能力为15000件,2018年计划生产12000件,预计单位变动成本为200元,计划期的固定成本总额为720000元。该产品适用的消费税税率为5%,成本利润率为20%。
资料三:乙公司接到F产品的一个额外订单,意向订购量为2800件,订单价格为290元/件,要求2018年内完工。
要求:
(1)根据资料一,计算2017年E产品的下列指标:①单位标准成本;②直接人工成本差异;③直接人工效率差异;④直接人工工资率差异。
(2)根据资料二,运用全部成本费用加成定价法测算F产品的单价。
(3)根据资料三,运用变动成本费用加成定价法测算F产品的单价。
(4)根据资料二、资料三和上述测算结果,作出是否接受F产品额外订单的决策,并说明理由。
(5)根据资料二,如果2018年F产品的目标利润为150000元,销售单价为350元,假设不考虑消费税的影响。计算F产品保本销售量和实现目标利润的销售量。
资料一:2017年E产品实际产销量为3680件,生产实际用工为7000小时,实际人工成本为16元/小时。标准成本资料如下表所示:
E产品单位标准成本
|
项目 |
直接材料 |
直接人工 |
制造费用 |
|
价格标准 |
35元/千克 |
15元/小时 |
10元/小时 |
|
用量标准 |
2千克/件 |
2小时/件 |
2小时/件 |
资料二:F产品年设计生产能力为15000件,2018年计划生产12000件,预计单位变动成本为200元,计划期的固定成本总额为720000元。该产品适用的消费税税率为5%,成本利润率为20%。
资料三:乙公司接到F产品的一个额外订单,意向订购量为2800件,订单价格为290元/件,要求2018年内完工。
要求:
(1)根据资料一,计算2017年E产品的下列指标:①单位标准成本;②直接人工成本差异;③直接人工效率差异;④直接人工工资率差异。
(2)根据资料二,运用全部成本费用加成定价法测算F产品的单价。
(3)根据资料三,运用变动成本费用加成定价法测算F产品的单价。
(4)根据资料二、资料三和上述测算结果,作出是否接受F产品额外订单的决策,并说明理由。
(5)根据资料二,如果2018年F产品的目标利润为150000元,销售单价为350元,假设不考虑消费税的影响。计算F产品保本销售量和实现目标利润的销售量。