不定项选择题
期货投资分析
题号 #4776602
假设A和B两家公司都希望借入期限为5年的1亿美元,各自的利率如下表所示。B公司想按固定利率借款,而A公司想按3个月期SHIBOR(上海银行间同业拆借利率)的浮动利率借款。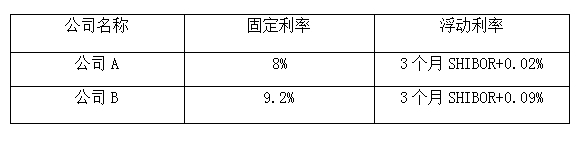
从提供给A公司和B公司的利率报价可以看出,B公司( )。
参考答案
B
答案解析
虽然B公司在固定利率和浮动利率市场支付的利率都比A公司高,但从提供给A公司和B公司的利率报价可以看出,B公司与A公司之间固定利率的差值大于浮动利率的差值,即在固定利率市场B公司比A公司多付1.2%,但在浮动利率市场只比A公司多付0.07%,说明B公司相对于A公司虽然没有绝对优势,但采用浮动利率具有比较优势。
考点
利用利率互换协议管理融资活动
考点
利用利率互换协议管理融资活动
你可能感兴趣的试题
A.如果获得买入专项技术的资格后,当欧元/美元汇率>1.4250时,不行权,以约定的远期汇率买入50万欧元
B.如果获得买入专项技术的资格后,当欧元/美元汇率<1.4250时,行权,在现汇市场以即期价格买入50万欧元,并以执行价格1.4250卖出50万欧元获得对应的美元,以约定的远期汇率买入50万欧元
C.如果没有获得买入专项技术的资格后,当欧元/美元汇率>1.4250时,不行权,以约定的远期汇率买入50万欧元
D.如果没有获得买入专项技术的资格后,当欧元/美元<1.4250时,可行权,也可不行权
A.145.5
B.130
C.135
D.140
A.CNF价=CBOT大豆1月期货合约价格+ 103. 55美分/蒲式耳
B.CNF价=CBOT大豆1月期货合约价格+100美分/蒲式耳
C.CNF价=CBOT大豆1月期货合约价格+200美分/蒲式耳
D.CNF价=CBOT大豆1月期货合约价格+300美分/蒲式耳