单选题
期货投资分析
题号 #4777871
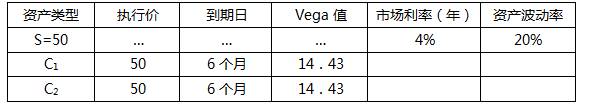
投资者考虑到资本市场的不稳定因素,预计未来一周市场的波动性加强,但方向很难确定。于是采用跨式期权组合投资策略,即买入具有相同期权价格和相同行权期 的看涨期权和看跌期权各1个单位,若下周市场波动率变为40%,不考虑时间变化的影响,该投资策略带来的价值变动时多少?
参考答案
A
答案解析
组合的Vega值=2*14.43=28.86,
则 Delta=Vega*(40%-20%)=5.77。
这就是波动率变动给该投资策略带来的价值变动。
考点:Vega(维嘉,v)
则 Delta=Vega*(40%-20%)=5.77。
这就是波动率变动给该投资策略带来的价值变动。
考点:Vega(维嘉,v)
你可能感兴趣的试题
A.①②③④
B.③②④⑥
C.③①④②
D.⑤⑥④①