单选题
期货投资分析
题号 #4778112
某个资产组合的下一日的在险价值(VaR)是 100 万元,基于此估算未来两个星 期(10 个交易日)的 VaR,得到( )万元。
参考答案
B
答案解析
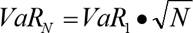 =100*10^0.5=316万元。
你可能感兴趣的试题
A.寻找一个具有高额、稳定积极收益的投资组合
B.寻找一个具有低风险的投资组合
C.通过卖出相对应的股指期货合约对冲该投资组合的市场风险系统性风险
D.通过买入相对应的股指期货合约对冲该投资组合的市场风险系统性风险
A.一种主动管理型的投资策略
B.一种被动管理型的投资策略
C.在投资期内按照某种标准买进并固定持有一组证券,而不是在频繁交易中获取超额利润
D.基于对市场总体情况、行业轮动和个股表现的分析,试图通过时点选择和个别成分股的选择,在基本拟合指数走势的同时,获取超越市场的平均收益