简答题
中级财务管理
题号 #4779810
资料一:A公司根据销售预测,对某产品2018年度的销售量作如下预计:第一季度5000件,第二季度为6000件,第三季度为8000件,第四季度为7000件,若每个季度的产成品期末结存量为下一季度预计销售量的10%,年初产成品结存量为750件,年末结存量为600件,单位产品材料消耗定额为2千克/件,单位产品工时定额为5小时/件,单位工时的工资额为0.6元。
资料二:若A公司每季度材料的期末结存量为下一季度预计生产需用量的10%,年初结存量为900千克,年末结存量为1000千克,计划单价为10元/千克。材料款当季付70%,余款下季度再付,期初应付账款为40000元。
要求:
(1)根据资料一,编制该公司的生产预算和直接人工预算。
A公司2018年度生产预算
单位:件
|
项目 |
一季度 |
二季度 |
三季度 |
四季度 |
全年 |
|
预计销售量 |
|
|
|
|
|
|
加:预计期末结存量 |
|
|
|
|
|
|
合计 |
|
|
|
|
|
|
减:预计期初结存量 |
|
|
|
|
|
|
预计生产量 |
|
|
|
|
|
|
项目 |
一季度 |
二季度 |
三季度 |
四季度 |
全年 |
|
预计生产量(件) |
|
|
|
|
|
|
单位产品工时(小时/件) |
|
|
|
|
|
|
人工总工时(小时) |
|
|
|
|
|
|
每小时人工成本(元/小时) |
|
|
|
|
|
|
预计直接人工成本(元) |
|
|
|
|
|
A公司2018年度直接材料预算
单位:元
|
项目 |
一季度 |
二季度 |
三季度 |
四季度 |
全年 |
|
预计生产量(件) |
|
|
|
|
|
|
材料定额单耗(千克/件) |
|
|
|
|
|
|
预计生产需用量(千克) |
|
|
|
|
|
|
加:预计期末结存量(千克) |
|
|
|
|
|
|
减:预计期初结存量(千克) |
|
|
|
|
|
|
预计材料采购量(千克) |
|
|
|
|
|
|
材料计划单价(元/千克) |
|
|
|
|
|
|
预计购料金额 |
|
|
|
|
|
|
预计现金支出 |
|
|
|
|
|
|
应付账款年初余额 |
|
|
|
|
|
|
一季度购料付现 |
|
|
|
|
|
|
二季度购料付现 |
|
|
|
|
|
|
三季度购料付现 |
|
|
|
|
|
|
四季度购料付现 |
|
|
|
|
|
|
现金支出合计 |
|
|
|
|
|
参考答案
暂无
答案解析
(1)
A公司2018年度生产预算
单位:件
A公司2018年度直接人工预算
(2)
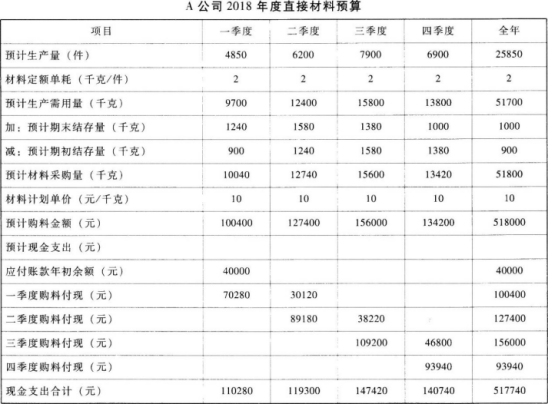
A公司2018年度生产预算
单位:件
|
项目 |
一季度 |
二季度 |
三季度 |
四季度 |
全年 |
|
预计销售量 |
5000 |
6000 |
8000 E |
7000 |
26000 |
|
加:预计期末结存量 |
600 |
800 |
700 |
600 |
600 |
|
合计 |
5600 |
6800 |
8700 |
7600 |
26600 |
|
减:预计期初结存量 |
750 |
600 |
800 |
700 |
750 |
|
预计生产量 |
4850 |
6200 |
7900 |
6900 |
25850 |
|
项目 |
一季度二季度 |
三季度四季度 |
全年 |
||
|
预计生产量(件) |
48506200 |
79006900 |
25850 |
||
|
单位产品工时(小时/件) |
5 |
5 |
5 |
5 |
5 |
|
人工总工时(小时) |
24250 |
31000 |
39500 |
34500 |
129250 |
|
每小时人工成本(元/小时) |
0.6 |
0.6 |
0.6 |
0.6 |
0.6 |
|
预计直接人工成本(元) |
14550 |
1860023700 |
20700 |
77550 |
|
你可能感兴趣的试题
1
A公司2018年度的简略销售情况如下表所示,若销售当季度收回货款60%,次季度收款35%,第三个季度收款5%,预算年度期初应收账款金额为22000元,其中包括上年第三季度销售的应收账款4000元,第四季度销售的应收账款18000元。
要求:
(1)根据上述资料编制A公司2018年度销售预算。
A公司2018年度销售预算表
单位:元
(2)计算企业2018年年末应收账款数额。
要求:
(1)根据上述资料编制A公司2018年度销售预算。
A公司2018年度销售预算表
单位:元
|
项目 |
一季度 |
二季度 |
三季度 |
四季度 |
全年 |
|
预计销售量(件) |
2500 |
3750 |
4500 |
3000 |
13750 |
|
销售单价(元/件) |
20 |
20 |
20 |
20 |
20 |
|
预计销售收入 |
|
|
|
|
|
|
年初应收账款收现 |
|
|
|
|
|
|
一季度销售收现 |
|
|
|
|
|
|
二季度销售收现 |
|
|
|
|
|
|
三季度销售收现 |
|
|
|
|
|
|
四季度销售收现 |
|
|
|
|
|
|
现金收入合计 |
|
|
|
|
|
2
某公司甲车间采用滚动预算方法编制制造费用预算。已知2017年各季度的制造费用预算如下。(其中间接材料费用忽略不计)
2017年全年制造费用预算
单位:元
2017年3月31日公司在编制2017年第二季度至2018年第一季度滚动预算时,发现未来的四个季度中将出现以下情况:
(1)间接人工费用预算工时分配率将上涨50%;
(2)原设备租赁合同到期,公司新签订的租赁合同中设备年租金将降低20%;
(3)预计直接人工总工时见“2017年第二季度至2018年第一季度制造费用预算”表。假定水电与维修费用预算工时分配率等其他条件不变。
要求:
(1)以直接人工工时为分配标准,计算下一滚动期间的如下指标:
①间接人工费用预算工时分配率;
②水电与维修费用预算工时分配率。
(2)根据有关资料计算下一滚动期间的如下指标:
①间接人工费用总预算额;
②每季度设备租金预算额。
(3)计算填列下表中用字母表示的项目。(可不写计算过程)
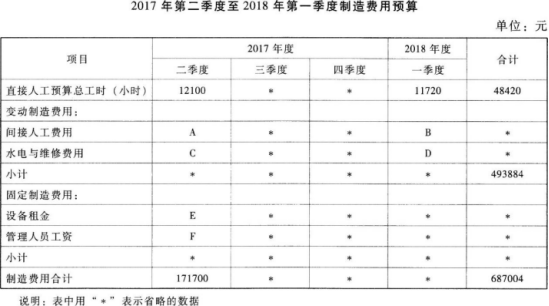
2017年全年制造费用预算
单位:元
|
项目 |
一季度 |
二季度 |
三季度 |
四季度 |
合计 |
|
直接人工预算总工时(小时) |
11400 |
1206012360 |
12600 |
48420 |
|
|
变动制造费用: |
|
|
|
|
|
|
间接人工费用 |
50160 |
5306454384 |
55440 |
213048 |
|
|
水电与维修费用 |
41040 |
43416 |
44496 |
45360 |
174312 |
|
小计 |
91200 |
96480 |
98880 |
100800 |
387360 |
|
固定制造费用: |
|
|
|
|
|
|
设备租金 |
38600 |
38600 |
38600 |
38600 |
154400 |
|
管理人员工资 |
17400 |
17400 |
17400 |
17400 |
69600 |
|
小计 |
56000 |
56000 |
56000 |
56000 |
224000 |
|
制造费用合计 |
147200 |
152480 |
154880 |
156800 |
611360 |
(1)间接人工费用预算工时分配率将上涨50%;
(2)原设备租赁合同到期,公司新签订的租赁合同中设备年租金将降低20%;
(3)预计直接人工总工时见“2017年第二季度至2018年第一季度制造费用预算”表。假定水电与维修费用预算工时分配率等其他条件不变。
要求:
(1)以直接人工工时为分配标准,计算下一滚动期间的如下指标:
①间接人工费用预算工时分配率;
②水电与维修费用预算工时分配率。
(2)根据有关资料计算下一滚动期间的如下指标:
①间接人工费用总预算额;
②每季度设备租金预算额。
(3)计算填列下表中用字母表示的项目。(可不写计算过程)
3
某企业2018年有关预算资料如下。
(1)预计该企业3月份至7月份的销售收入分别为40000万元、50000万元、60000万元、70000万元、80000万元。每月销售收入中,30%当月收到现金,70%下月收到现金。
(2)各月直接材料采购成本按下一个月销售收入的60%计算。所购材料款于当月支付现金50%,下月支付现金50%。
(3)预计该企业4月份至6月份的制造费用分别为4000万元、4500万元、4200万元,每月制造费用中包括折旧费1000万元。
(4)预计该企业4月份购置固定资产,需要现金15000万元。
(5)企业在3月末有长期借款20000万元,利息率为15%。
(6)预计该企业在现金有余缺时利用短期借款进行调剂,不足时,向银行申请短期借款(为100万元的整数倍);现金有多余时归还银行短期借款(为100万元的整数倍)。借款在期初,还款在期末,借款年利率为12%。
(7)预计该企业理想的期末现金余额为6000万元,长期借款利息每季度末支付一次,短期借款利息还本时支付,其他资料见现金预算表。
要求:根据以上资料,完成该企业4月份至6月份现金预算的编制工作。
现金预算表
单位:万元
(1)预计该企业3月份至7月份的销售收入分别为40000万元、50000万元、60000万元、70000万元、80000万元。每月销售收入中,30%当月收到现金,70%下月收到现金。
(2)各月直接材料采购成本按下一个月销售收入的60%计算。所购材料款于当月支付现金50%,下月支付现金50%。
(3)预计该企业4月份至6月份的制造费用分别为4000万元、4500万元、4200万元,每月制造费用中包括折旧费1000万元。
(4)预计该企业4月份购置固定资产,需要现金15000万元。
(5)企业在3月末有长期借款20000万元,利息率为15%。
(6)预计该企业在现金有余缺时利用短期借款进行调剂,不足时,向银行申请短期借款(为100万元的整数倍);现金有多余时归还银行短期借款(为100万元的整数倍)。借款在期初,还款在期末,借款年利率为12%。
(7)预计该企业理想的期末现金余额为6000万元,长期借款利息每季度末支付一次,短期借款利息还本时支付,其他资料见现金预算表。
要求:根据以上资料,完成该企业4月份至6月份现金预算的编制工作。
现金预算表
单位:万元
|
月份 |
4 |
5 |
6 |
|
期初现金余额 |
7000 |
|
|
|
经营性现金收入 |
|
|
|
|
经营性现金支出: |
|
|
|
|
直接材料采购支出 |
|
|
|
|
直接工资支出 |
2000 |
3500 |
2800 |
|
制造费用支出 |
|
|
|
|
其他付现费用 |
800 |
900 |
750 |
|
预交所得税 |
|
|
8000 |
|
资本性现金支出 |
|
|
|
|
现金余缺 |
|
|
|
|
支付利息 |
|
|
|
|
取得短期借款 |
|
|
|
|
偿还短期借款 |
|
|
|
|
期末现金余额 |
|
|
|