简答题
中级财务管理
题号 #4779965
己公司是一家饮料生产商,公司相关资料如下。
资料一,己公司2015年相关财务数据如下表所示,假设己公司成本性态不变,现有债务利息水平不变。
己公司2015年相关财务数据
单位:万元
|
资产负债类项目(2015年12月31日) |
金额 |
|
流动资产 |
40000 |
|
非流动资产 |
60000 |
|
流动负债 |
30000 |
|
长期负债 |
30000 |
|
所有者权益 |
40000 |
|
收入成本类项目(2015年度) |
金额 |
|
营业收入 |
80000 |
|
固定成本 |
25000 |
|
变动成本 |
30000 |
|
财务费用(利息费用) |
2000 |
资料三,为了满足购置新生产线的资金需求,己公司设计了两个筹资方案,第一个方案是以借贷方式筹集资金50000万元,年利率为8%;第二个方案是发行普通股10000万股,每股发行价5元,己公司2016年年初普通股股数为30000万股。
资料四,假设己公司不存在其他事项,己公司适用的所得税税率为25%,相关货币时间价值系数如下表所示。
货币时间价值系数表
|
期数(n) |
1 |
2 |
7 |
8 |
|
(P/F,10%,n) |
0.9091 |
0.8264 |
0.5132 |
0.4665 |
|
(P/A,10%,n) |
0.9091 |
1.7355 |
4.8684 |
5.3349 |
(1)根据资料一,计算己公司的下列指标:①营运资金;②产权比率;③边际贡献率;④保本销售额。
(2)根据资料一,计算经营杠杆系数。
(3)根据资料二和资料四,计算新生产线项目的下列指标:①原始投资额;②NCF1~7;③NCF8;④NPV。
(4)根据要求(3)的计算结果,判断是否应该购置该生产线,并说明理由。
(5)根据资料三,计算两个筹资方案的每股收益无差别点息税前利润。
(6)假设己公司采用第一个方案进行筹资,根据资料一,资料二和资料三,计算生产线投产后己公司的息税前利润和财务杠杆系数。
参考答案
暂无
答案解析
(1)①营运资金=40000-30000:10000(万元)
②产权比率=(30000+30000)/40000=1.5
③边际贡献率=(80000-30000)/80000=62.5%
④保本销售额=25000/62.5%=40000(万元)
(2)DOL=(80000-30000)/(80000-30000-25000)=2
(3)①原始投资额=50000+5500=55500(万元)
②每年折旧额=(50000-2000)/8=6000(万元)
NCF1~7=22000×(1-25%)-10000×(1-25%)+6000×25%=10500(万元)
③NCF8=10500+5500+2000=18000(万元)
④净现值=-55500+10500×(P/A,10%,7)+18000×(P/F,10%,8)=4015.2(万元)
(4)己公司应该购置该生产线,因为该项目的净现值大于零,方案可行。
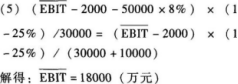
(6)息税前利润=80000-30000-25000+22000-10000-6000=31000(万元)
财务杠杆系数=31000/(31000-2000-50000×8%)=1.24。
②产权比率=(30000+30000)/40000=1.5
③边际贡献率=(80000-30000)/80000=62.5%
④保本销售额=25000/62.5%=40000(万元)
(2)DOL=(80000-30000)/(80000-30000-25000)=2
(3)①原始投资额=50000+5500=55500(万元)
②每年折旧额=(50000-2000)/8=6000(万元)
NCF1~7=22000×(1-25%)-10000×(1-25%)+6000×25%=10500(万元)
③NCF8=10500+5500+2000=18000(万元)
④净现值=-55500+10500×(P/A,10%,7)+18000×(P/F,10%,8)=4015.2(万元)
(4)己公司应该购置该生产线,因为该项目的净现值大于零,方案可行。
(6)息税前利润=80000-30000-25000+22000-10000-6000=31000(万元)
财务杠杆系数=31000/(31000-2000-50000×8%)=1.24。
你可能感兴趣的试题
A.资产负债率越大,企业价值越大
B.资产负债率越大,企业股权资本成本越高
C.资产负债率越大,企业税赋节约现值越大
D.有负债企业的价值=无负债企业的价值
A.债务税赋节约
A.债务税赋节约
A.债务税赋节约
B.债务代理成本
B.债务代理成本
B.债务代理成本
C.股权代理成本
C.股权代理成本
C.股权代理成本
D.财务困境成本
D.财务困境成本
D.财务困境成本
A.内部留存收益、公开增发新股、发行公司债券、发行可转换债券
A.内部留存收益、公开增发新股、发行公司债券、发行可转换债券
A.内部留存收益、公开增发新股、发行公司债券、发行可转换债券
B.内部留存收益、公开增发新股、发行可转换债券、发行公司债券
B.内部留存收益、公开增发新股、发行可转换债券、发行公司债券
B.内部留存收益、公开增发新股、发行可转换债券、发行公司债券
C.内部留存收益、发行公司债券、发行可转换债券、公开增发新股
C.内部留存收益、发行公司债券、发行可转换债券、公开增发新股
C.内部留存收益、发行公司债券、发行可转换债券、公开增发新股
D.内部留存收益、发行可转换债券、发行公司债券、公开增发新股
D.内部留存收益、发行可转换债券、发行公司债券、公开增发新股
D.内部留存收益、发行可转换债券、发行公司债券、公开增发新股