单选题
审计
题号 #4780348
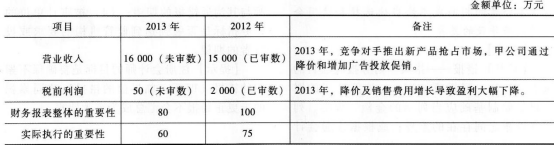
下列各项因素中,注册会计师在确定明显微小错报,临界值时,通常无需考虑的是( )。
参考答案
C
答案解析
在确定明显微小错报的临界值时,考虑因素:(1)以前年度审计中识别出的错报(包括已更正和未更正错报)的数量和金额;(2)重大错报风险的评估结果;(3)被审计单位治理层和管理层对注册会计师与其沟通错报的期望;(4)被审计单位的财务指标是否勉强达到监管机构的要求或投资者的期望。
你可能感兴趣的试题
A.如果错报单独或汇总起来未超过财务报表整体的重要性,注册会计师可以不要求管理层更正
B.如果错报单独或汇总起来未超过实际执行的重要性,注册会计师可以不要求管理层更正
C.如果错报不影响确定财务报表整体的重要性时选定的基准,注册会计师可以不要求管理层更正
D.注册会计师应当要求管理层更正审计过程中累积的所有错报
A.在实施审计程序后,出具无法表示意见的审计报告
A.在实施审计程序后,出具无法表示意见的审计报告
A.在实施审计程序后,出具无法表示意见的审计报告
A.在实施审计程序后,出具无法表示意见的审计报告
B.在实施审计程序后,针对可审计部分出具审计报告
B.在实施审计程序后,针对可审计部分出具审计报告
B.在实施审计程序后,针对可审计部分出具审计报告
B.在实施审计程序后,针对可审计部分出具审计报告
C.告知管理层,不能将该项业务作为审计业务予以承接
C.告知管理层,不能将该项业务作为审计业务予以承接
C.告知管理层,不能将该项业务作为审计业务予以承接
C.告知管理层,不能将该项业务作为审计业务予以承接
D.与管理层协商,将该项业务变更为简要财务报表审计业务
D.与管理层协商,将该项业务变更为简要财务报表审计业务
D.与管理层协商,将该项业务变更为简要财务报表审计业务
D.与管理层协商,将该项业务变更为简要财务报表审计业务