简答题 审计
题号 #4780554

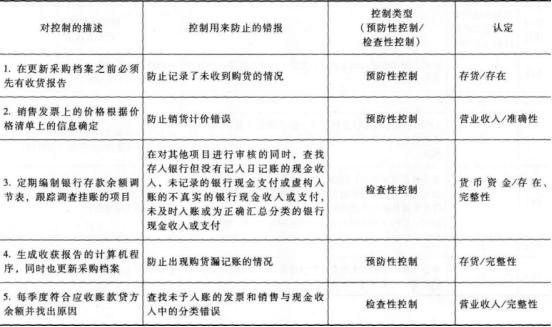
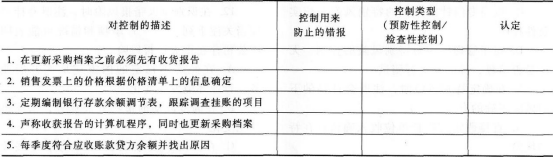
会计师事务所的A注册会计师接受委托,对被审计单位2017年度的财务报表进行审计,在针对内部控制的了解过程中发现若干内部控制规定,请说明这些内部控制可以防止哪一种错报,并判断其对应的控制类型和最相关的一个项目及其主要认定。(请将答案填写在给出的表格中。)
 

进入在线模考

参考答案

暂无

答案解析


你可能感兴趣的试题

1 w公司主要从事小型电子消费品的生产和销售,产品销售以W公司仓库为交货地点。w公司日常交易采用自动化信息系统(以下简称系统)和手工控制相结合的方式进行。系统自2016年以来没有发生变化。w公司产品主要销售给国内各主要城市的电子消费品经销商。A和B注册会计师负责审计w公司2017年度财务报表。
资料一:A和B注册会计师在审计工作底稿中记录了所了解的w公司及其环境的情况,部分内容摘录如下:
(1)在2016年度实现销售收入增长10%的基础上,w公司董事会确定的2017年销售收入增长目标为20%。W公司管理层实行年薪制,总体薪酬水平根据上述目标的完成情况上下浮动。W公司所处行业2017年的平均销售增长率是12%。
(2)w公司财务总监已为w公司工作超过6年,于2017年9月劳动合同到期后被w公司的竞争对手高薪聘请。由于工作压力大,w公司会计部门人员流动频繁,除会计主管服务期超过4年外,其余人员的平均服务期少于2年。
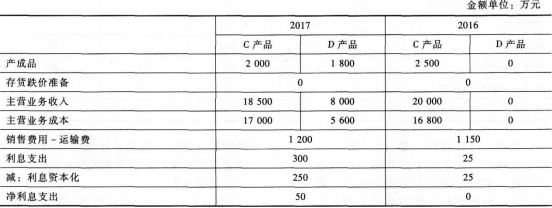
(3)w公司的产品面临快速更新换代的压力,市场竞争激烈。为巩固市场占有率,w公司于2017年4月将主要产品(C产品)的销售下调了8%至10%。另外,w公司在2017年8月推出了D产品(C产品的改良型号),市场表现良好,计划在2018年全面扩大产量,并在2018年1月停止C产品的生产。为了加快资金流转,w公司于2018年1月针对C产品开始实施新一轮的降价促销,平均降价幅度达到10%。
(4)w公司销售的产品均由经客户认可的外部运输公司实施运输,运输费由w公司承担,但运输途中风险仍由客户自行承担。由于受能源价格上涨影响,2017年的运输单价比上年平均上升了15%,但运输商同意将运费结算周期从原来的30天延长至60天。
(5)2017年度w公司主要原料的价格与上年基本持平,供应商也没有大的变化,但由于技术要求发生变化,D产品所耗高档金属材料比C产品略有上升,使得D产品的原材料成本比C产品上升了3%。
(6)除了于2016年12月借入的2年期、年利率6%的银行借款5000万元外,w公司没有其他借款。上述长期借款专门用于扩建现有的一条生产线,以满足D产品的生产需要。该生产线总投资6500万元,2016年12月开工,2017年7月完工投入使用。(假设不考虑利息收入)
资料二:A和B注册会计师在审计工作底稿中记录了所获取的w公司财务数据,部分内容摘录如下:
 
要求:
针对资料一(1)至(6)项,结合资料
二,假定不考虑其他条件,请逐项指出资料一所列事项是否可能表明存在重大错报风险。如果认为存在,请简要说明理由,并分别说明该风险是属于财务报表层次还是认定层次。如果认为属于认定层次,请指出相关事项与何报表项目的何种认定相关。请将答案直接填入答题卷相应表格内。
2 甲公司是ABC会计师事务所的常年审计客户。A注册会计师负责审计甲公司2017年度财务报表,确定财务报表整体的重要性为240万元。
资料一:
A注册会计师在审计工作底稿中记录了所了解的甲公司情况及其环境,部分内容摘录如下:
(1)甲公司原租用的办公楼月租金为50万元。自2017年10月1日起,甲公司租用新办公楼,租期一年,月租金80万元,免租期3个月。
(2)2016年度,甲公司直销了100件a产品。2017年,甲公司引入经销商买断销售模式,对经销商的售价是直销价的90%,直销价较2016年基本没有变化。2017年度,甲公司共销售150件a产品,其中20%销售给经销商。
(3)2017年10月,甲公司推出新产品b产品,单价60万元。合同约定,客户在购买产品一个月后付款;如果在购买产品三个月内发现质量问题,客户有权退货。截至2017年12月31日,甲公司售出10件b产品。因上市时间较短,管理层无法合理估计退货率。
(4)2017年10月,甲公司与乙公司签订销售合同,按每件150万元的价格为其定制20件c产品,约定2018年3月交货,如不能按期交货,甲公司需支付总价款的20%作为违约金。签订合同后,原材料价格上涨导致c产品成本上升。截至2017年12月31日,甲公司已生产10件C产品,单位成本为175万元。
(5)2017年12月,甲公司首次获得200万元政府补助。相关文件规定,该补助用于补偿历年累计发生的污水处理支出。
(6)甲公司自2015年起研发一项新产品技术,于2017年12月末完成技术开发工作,并确认无形资产300万元。甲公司拟将其出售,因受国家产业政策的影响,市场对该类新产品尚无需求。
资料二:
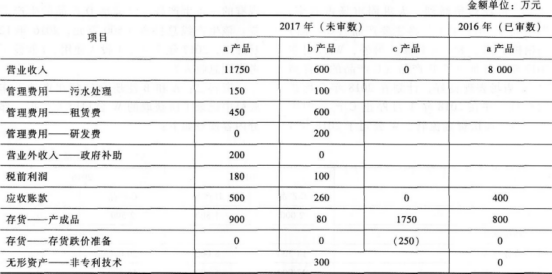
A注册会计师在审计工作底稿中记录了有关制造费用的财务数据,部分内容摘录
如下:
 
要求:针对资料一第(1)至(6)项,结合资料二,假定不考虑其他条件,逐项指出资料一所列事项是否可能表明存在重大错报风险。如果认为可能表明存在重大错报风险,简要说明理由,并说明该风险主要与哪些财务报表项目的哪些认定相关(不考虑税务影响)。
A.注册会计师需要与被审计单位管理层事先沟通拟实施具有不可预见性的审计程序的要求,但不能告知其具体内容
B.注册会计师应当在签订审计业务约定书时明确提出拟在审计过程中实施具有不可预见性的审计程序,但不能明确其具体内容
C.注册会计师采取不同的抽样方法使当年抽取的测试样本与以前有所不同,可以增加审计程序的不可预见性
D.注册会计师通过调整实施审计程序的时间,可以增加审计程序的不可预见性
找试题 · 找答案 · 找资料 在线模考