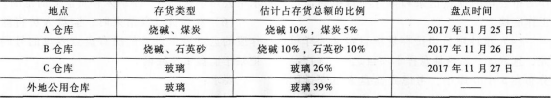
多选题 审计 题号 #4780682 下列针对堆积型存货的监盘程序说法错误的有( )。 A.选择样品进行化验与分析 A.选择样品进行化验与分析 A.选择样品进行化验与分析 A.选择样品进行化验与分析 A.选择样品进行化验与分析 B.利用专家的工作 B.利用专家的工作 B.利用专家的工作 B.利用专家的工作 B.利用专家的工作 C.运用工程估测、几何计算、高空勘测,并依赖详细的存货记录 C.运用工程估测、几何计算、高空勘测,并依赖详细的存货记录 C.运用工程估测、几何计算、高空勘测,并依赖详细的存货记录 C.运用工程估测、几何计算、高空勘测,并依赖详细的存货记录 C.运用工程估测、几何计算、高空勘测,并依赖详细的存货记录 D.通过高空摄像以确定其存在 D.通过高空摄像以确定其存在 D.通过高空摄像以确定其存在 D.通过高空摄像以确定其存在 D.通过高空摄像以确定其存在 收起答案及解析 进入在线模考 参考答案 A,B,D 答案解析 对于堆积型存货的监盘,应该运用工程估测、几何计算、高空勘测,并依赖详细的存货记录。 你可能感兴趣的试题 1 B注册会计师负责对乙公司2017年度财务报表进行审计。乙公司为玻璃制造企业,2017年末存货余额占资产总额比重重大。存货包括玻璃、煤炭、烧碱、石英砂,其中60%的玻璃存放在外地公用仓库。乙公司对存货核算采用永续盘存制,与存货相关的内部控制比较薄弱。乙公司拟于2017年11月25日至27日盘点存货,盘点工作和盘点监督工作分别由熟悉相关业务且具有独立的人员执行。存货盘点计划的部分内容摘录如下: (1)存货盘点范围、地点和时间安排 (2)存放在外地公用仓库存货的检查。对存放在外地公用仓库的玻璃,检查公用仓库签收单,请公用仓库自行盘点,并提供2017年11月27日的盘点清单。 (3)存货数量的确定方法。对于烧碱、煤炭和石英砂等堆积型存货,采用观察以及检查相关的收、发、存凭证和记录的方法,确定存货数量;对于存放在C仓库的玻璃,按照包装箱标明的规格和数量进行盘点,并辅以适当的开箱检查。 (4)盘点标签的设计、使用和控制。对存放在C仓库玻璃的盘点,设计预先编号的一式两联的盘点标签。使用时,由负责盘点存货的人员将一联粘贴在已盘点的存货上,另一联由其留存;盘点结束后,连同存货盘点表交存财务部门。 (5)盘点结束后,对出现盘盈或盘亏的存货,由仓库保管员将存货实物数量和仓库存货记录调节相符。 要求:针对上述存货盘点计划第(1)至第(5)项,逐项判断上述存货盘点计划是否存在缺陷。如果存在缺陷,简要提出改进建议。 查看解析 → 2 甲公司主要从事家电产品的生产和销售。ABC会计师事务所负责审计甲公司2016年度财务报表。审计项目组在审计工作底稿中记录了与存货监盘相关的情况,部分内容摘录如下: (1)审计项目组拟不信赖与存货相关的内部控制运行的有效性,故在监盘时不再观察管理层制定的盘点程序的执行情况。 (2)审计项目组获取了盘点日前后存货收发及移动的凭证,以确定甲公司是否将盘点日前入库的存货。盘点日后出库的存货以及已确认为销售但尚未出库的存货包括在盘点范围内。 (3)由于甲公司人手不足,审计项目组受管理层委托,于2017年12月31日代为盘点甲公司异地专卖店的存货,并将盘点记录作为甲公司的盘点记录和审计项目组的监盘工作底稿。 (4)审计项目组按存货项目定义抽样单元,选取a产品为抽盘样本项目之一。a产品分布在5个仓库中,考虑到监盘人员安排困难,审计项目组对其中3个仓库的a产品执行抽盘,未发现差异,对该样本项目的抽盘结果满意。 (5)在甲公司存货盘点结束前,审计项目组取得并检查了已填用,作废及未使用盘点表单的号码记录,确定其是否连续编号以及已发放的表单是否均已收回,并与存货盘点汇总表中记录的盘点表单使用情况核对一致。 (6)甲公司部分产成品存放在第三方仓库,其年末余额占资产总额的10%。 要求: (1)针对上述第(1)至(5)项,逐项指出审计项目组的做法是否恰当。如不恰当,简要说明理由。 (2)要求:针对上述第(6)项,列举三项审计项目组可以实施的审计程序。 查看解析 → 3 A注册会计师负责对常年审计客户甲公司2017年度财务报表进行审计。甲公司从事商品零售业,存货占其资产总额的60%。除自营业务外,甲公司还将部分柜台出租,并为承租商提供商品仓储服务。根据以往的经验和期中测试的结果,A注册会计师认为甲公司有关存货的内部控制有效。A注册会计师计划于2017年12月31日实施存货监盘程序。A注册会计师编制的存货监盘计划部分内容摘录如下: (1)在到达存货盘点现场后,监盘人员观察代柜台承租商保管的存货是否已经单独存放并予以标明,确定其未被纳入存货盘点范围。 (2)在甲公司开始盘点存货前,监盘人员在拟检查的存货项目上作出标识。 (3)对以标准规格包装箱包装的存货,监盘人员根据包装箱的数量及每箱的标准容量直接计算确定存货的数量。 (4)在存货监盘过程中,监盘人员除关注存货的数量外,还需要特别关注存货是否出现毁损、陈旧、过时及残次等情况。 (5)对存货监盘过程中收到的存货,要求甲公司单独码放,不纳入存货监盘的范围。 (6)在存货监盘结束时,监盘人员将除作废的盘点表单以外的所有盘点表单的号码记录于监盘工作底稿。 要求: (1)针对上述(1)至(6)项,逐项指出是否存在不当之处。如果存在,简要说明理由。 (2)假设因雪灾导致监盘人员于原定存货监盘日未能到达盘点现场,指出A注册会计师应当采取何种补救措施。 查看解析 →