简答题
中级财务管理
题号 #4782040
B公司生产乙产品,乙产品直接人工标准成本相关资料如下表所示。
乙产品直接人工标准成本资料
|
项目 |
标准 |
|
月标准总工时 |
21000小时 |
|
月标准总工资 |
420000元 |
|
单位产品工时用量标准 |
2小时/件 |
要求:
(1)计算乙产品标准工资率和直接人工标准成本。
(2)计算乙产品直接人工成本差异、直接人工工资率差异和直接人工效率差异。
参考答案
暂无
答案解析
(1)乙产品的标准工资率=420000/21000=20(元/小时)
乙产品直接人工标准成本=20×2=40(元/件)
(2)乙产品直接人工成本差异=550000-40×10000=150000(元)(超支)
乙产品直接人工工资率差异=(550000/25000-20)×25000=50000(元)(超支)
乙产品直接人工效率差异=(25000-2×10000)×20=100000(元)(超支)。
乙产品直接人工标准成本=20×2=40(元/件)
(2)乙产品直接人工成本差异=550000-40×10000=150000(元)(超支)
乙产品直接人工工资率差异=(550000/25000-20)×25000=50000(元)(超支)
乙产品直接人工效率差异=(25000-2×10000)×20=100000(元)(超支)。
你可能感兴趣的试题
1
戊公司只生产销售甲产品,该产品全年产销量一致。2013年固定成本总额为4800万元,该产品生产资料如下表所示。
2013年甲产品生产和销售资料
经过公司管理层讨论,公司2014年目标利润总额为600万元(不考虑所得税)。
假设甲产品单价和成本性态不变。为了实现目标利润,根据销售预测,对甲产品2014年四个季度的销售量做出如下预计,见下表。
2014年度分季度销售量预测数
单位:万台
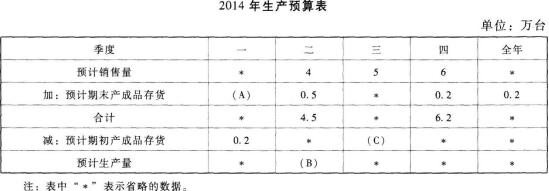
若每季末预计的产成品存货占下个季度销量的10%,2014年年末预计的产成品存货数为0.2万台。各季预计的期初存货为上季末期末存货。2013年第四季度的期末存货为0.2万台。根据以上资料,戊公司生产预算如下表所示。
要求:
(1)计算甲产品2013年的边际贡献总额和边际贡献率。
(2)计算甲产品2013年保本销售量和保本销售额。
(3)计算甲产品2013年的安全边际量和安全边际率,并根据投资企业经营安全程度的一般标准,判断公司经营安全与否。
(4)计算2014年实现目标利润总额600万元的销售量。
(5)确定表3中英文字母代表的数值(不需要列示计算过程)。
2013年甲产品生产和销售资料
|
项目 |
产销量(万台) |
单价(元) |
单位变动成本(元) |
|
甲产品 |
17 |
500 |
200 |
假设甲产品单价和成本性态不变。为了实现目标利润,根据销售预测,对甲产品2014年四个季度的销售量做出如下预计,见下表。
2014年度分季度销售量预测数
单位:万台
|
季度 |
|
|
|
四 |
全年 |
|
预计销售量 |
3 |
4 |
5 |
6 |
18 |
要求:
(1)计算甲产品2013年的边际贡献总额和边际贡献率。
(2)计算甲产品2013年保本销售量和保本销售额。
(3)计算甲产品2013年的安全边际量和安全边际率,并根据投资企业经营安全程度的一般标准,判断公司经营安全与否。
(4)计算2014年实现目标利润总额600万元的销售量。
(5)确定表3中英文字母代表的数值(不需要列示计算过程)。
2
E公司只产销一种甲产品,甲产品只消耗乙材料。2010年第4季度按定期预算法编制2011年的企业预算,部分预算资料如下:
资料一:乙材料2011年年初的预计结存量为2000千克,各季度末乙材料的预计结存量数据如下表所示。
2011年各季度末乙材料预计结存量
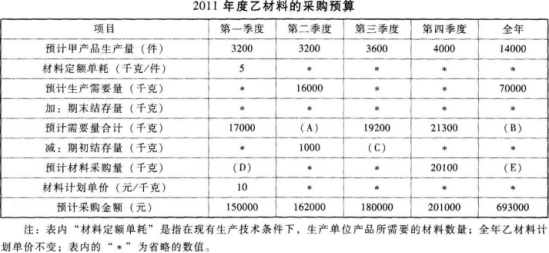
每季度乙材料的购货款于当季支付40%,剩余60%于下一个季度支付;2011年年初的预计应付账款余额为80000元。该公司2011年度乙材料的采购预算如下表所示。
资料二:E公司2011年第一季度实际生产甲产品3400件,耗用乙材料20400千克,乙材料的实际单价为9元/千克。
要求:
(1)确定E公司乙材料采购预算表中用字母表示的项目数值(不需要列示计算过程)。
(2)计算E公司第一季度预计采购现金支出和第四季度末预计应付账款金额。
(3)计算乙材料单位标准成本。
(4)计算E公司第一季度甲产品消耗乙材料的成本差异(价格差异与用量差异)。
(5)根据上述计算结果,指出E公司进一步降低甲产品消耗乙材料成本的主要措施。
资料一:乙材料2011年年初的预计结存量为2000千克,各季度末乙材料的预计结存量数据如下表所示。
2011年各季度末乙材料预计结存量
|
季度 |
1 |
2 |
3 |
4 |
|
乙材料(千克) |
1000 |
1200 |
1200 |
1300 |
资料二:E公司2011年第一季度实际生产甲产品3400件,耗用乙材料20400千克,乙材料的实际单价为9元/千克。
要求:
(1)确定E公司乙材料采购预算表中用字母表示的项目数值(不需要列示计算过程)。
(2)计算E公司第一季度预计采购现金支出和第四季度末预计应付账款金额。
(3)计算乙材料单位标准成本。
(4)计算E公司第一季度甲产品消耗乙材料的成本差异(价格差异与用量差异)。
(5)根据上述计算结果,指出E公司进一步降低甲产品消耗乙材料成本的主要措施。