简答题
中级财务管理
题号 #4783245
资料1:某公司2012年至2017年的D产
品销售量资料如下。
|
年度 |
2012年 |
2013年 |
2014年 |
2015年 |
2016年 |
2017年 |
|
销售量(吨) |
3010 |
3070 |
3100 |
3050 |
3260 |
3310 |
|
权数 |
0.1 |
0.13 |
0.15 |
0.18 |
0.21 |
0.23 |
资料3:假定本年度接到一额外订单,订购300吨D产品,单价265元。
要求:
(1)根据资料1,用算术平均法预测公司2018年的销售量;
(2)根据资料1,用加权平均法预测公司2018年的销售量;
(3)根据资料1,要求分别用移动平均法和修正的移动平均法预测公司2018年的销售量(假设样本期为3期);
(4)根据资料1,若平滑指数a=0.65,要求利用指数平滑法预测公司2018年的销售量(预测期前期的预测值采用3期的移动平均法计算);
(5)根据资料2,计算该企业计划内D产品单位价格;
(6)根据资料2和资料3,判断该企业是否应接受额外订单。
参考答案
暂无
答案解析
(1)算术平均法下,公司2018年的预测销售量为:
( 3010+3070+3100+3050+3260+3310)/6=3133.33(吨)
(2)加权平均法下,公司2018年预测销售量为:
3010×0.1+3070×0.13+3100×0.15+3050×0.18+3260×0.21+3310×0.23=3160(吨)
(3)①移动平均法下,公司2018年预测销售量为:
Y2018=(3050+3260+3310)÷3=3206.67(吨)
②移动平均法下,公司2017年预测销售量为:
Y2017=(3100+3050+3260)÷3=3136.67(吨)
修正的移动平均法下,公司2018年预测销售量为:
2018年预测销售量=Y2018+(Y2018-Y2017)=3206.67+(3206.67-3136.67)=3276.67(吨)
(4)指数平滑法下,公司2018年预测销售量为:
0.65×3310+(1-0.65)×3136.67=3249.33(吨)
(5)计划内单位D产品价格=
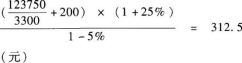
(6)追加生产300吨D产品的单件变动成本为200元,则:
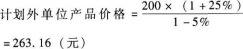
因为额外订单D产品单价高于其按变动成本计算的价格,故应接受这一额外订单。
( 3010+3070+3100+3050+3260+3310)/6=3133.33(吨)
(2)加权平均法下,公司2018年预测销售量为:
3010×0.1+3070×0.13+3100×0.15+3050×0.18+3260×0.21+3310×0.23=3160(吨)
(3)①移动平均法下,公司2018年预测销售量为:
Y2018=(3050+3260+3310)÷3=3206.67(吨)
②移动平均法下,公司2017年预测销售量为:
Y2017=(3100+3050+3260)÷3=3136.67(吨)
修正的移动平均法下,公司2018年预测销售量为:
2018年预测销售量=Y2018+(Y2018-Y2017)=3206.67+(3206.67-3136.67)=3276.67(吨)
(4)指数平滑法下,公司2018年预测销售量为:
0.65×3310+(1-0.65)×3136.67=3249.33(吨)
(5)计划内单位D产品价格=
(6)追加生产300吨D产品的单件变动成本为200元,则:
因为额外订单D产品单价高于其按变动成本计算的价格,故应接受这一额外订单。
你可能感兴趣的试题
1
某企业生产销售某产品,2017年前三个季度中,实际销售价格和销售数量如下表所示。
假设企业在第四季度要完成5000件的销售任务。
要求:
(1)分别确定第二季度和第三季度需求价格弹性系数。
(2)利用平均需求价格弹性系数,预计第四季度的价格。
|
项目 |
第一季度 |
第二季度 |
第三季度 |
|
销售价格(元) |
450 |
520 |
507 |
|
销售数量(件) |
4850 |
4350 |
4713 |
要求:
(1)分别确定第二季度和第三季度需求价格弹性系数。
(2)利用平均需求价格弹性系数,预计第四季度的价格。