单选题
期货投资分析
题号 #4785247
在期权的二叉树定价模型中,影响风险中性概率的因素不包括无风险利率。( )
参考答案
B
答案解析
在期权的二叉树定价模型中,风险中性概率p的计算公式为: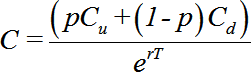 ,其中,r为无风险利率,T表示到期日,u和d分别代表标的资产价格上涨和下跌的幅度。