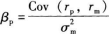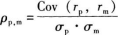单选题 证券投资基金基础知识 题号 #4801774 ( )是评估证券或投资组合系统性风险的指标,反映投资对象对市场变化的敏感度。 A.β系数 B.下行风险 C.最大回撤 D.跟踪误差 收起答案及解析 进入在线模考 参考答案 A 答案解析 贝塔(β)系数是评估证券或投资组合系统性风险的指标,反映的是投资对象对市场变化的敏感度。β系数是一个统计指标,采用回归方法计算。 你可能感兴趣的试题 1 关于β系数公式的描述,下列说法错误的是( )。 A.β系数是一个统计指标,采用回归方法计算B. C. D.β系数可以通过相关系数计算得到 查看解析 → 2 下列选项中,反映股票基金风险的指标不包括( )。 A.标准差B.持股数量C.融资比例D.行业投资集中度 查看解析 → 3 基金净值增长率的波动程度通常按( )计算。 A.年B.月C.日D.小时 查看解析 →