单选题
中级会计实务
题号 #4835979
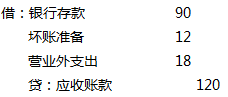
甲公司因乙公司发生严重财务困难,预计难以全额收回乙公司所欠货款120万元。经协商,乙公司以银行存款90万元结清了全部债务。甲公司对该项应收账款已计提坏账准备12万元。假定不考虑其他因素,债务重组日甲公司应确认的损失为( )万元。
参考答案
C
答案解析
你可能感兴趣的试题
A.债务人以债转股方式抵偿债务的,债务人将重组债务的账面价值大于相关股份公允价值的差额计入资本公积
B.债务人以债转股方式抵偿债务的,债权人将重组债权的账面价值大于相关股权公允价值的差额计入营业外支出
C.债务人以非现金资产抵偿债务的,债权人将重组债权的账面价值大于受让非现金资产公允价值的差额计入资产减值损失
D.债务人以非现金资产抵偿债务的,债务人将重组债务的账面价值大于转让非现金资产公允价值的差额计入其他业务收入
A.债权人同意减免的债务
B.债务人在未来期间应付的债务本金
C.债务人在未来期间应付的债务利息
D.债务人符合预计负债确认条件的或有应付金额
A.甲公司以公允价值为410万元的固定资产清偿
B.甲公司以公允价值为420万元的长期股权投资清偿
C.减免甲公司220万元债务,剩余部分甲公司延期两年偿还
D.减免甲公司220万元债务,剩余部分甲公司现金偿还