简答题
中级会计实务
题号 #4837658
甲公司为高新技术企业,适用的所得税税率为15%。甲公司2x16年发生的交易或事项如下。
(1)2月1日,应政府号召,甲公司启动一项新型汽车节能环保技术研发项目。预计总投资5000万元、为期1.5年。甲公司因该研发项目申请国家级财政补贴2000万元获得相关部门审批,并于2 x16年5月1日到账,申请书中已载明,其中1500万元用于研究阶段及不满足资本化条件的开发阶段的投资支出。
要求:根据资料(1),判断甲公司取得财政补贴的会计处理原则。
(2)为支持该研发项目,甲公司于2x16年1月1日取得一笔银行借款,价款总额2000万元,期限3年,年利率6 %,每年年末支付当年度利息。除此之外,甲公司还存在以下一般借款:2x16年4月1日借入一笔分期付息的银行借款2000万元,期限2年,年利率8%,每年4月1日支付利息。
(3)至年末,甲公司已为该研发项目支出借款3900万元,其中,符合资本化条件以后的支出900万元。具体支出情况如下:
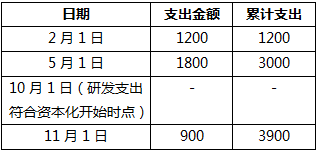
要求:根据资料(2)及资料(3),计算甲公司2x16年借款费用资本化金额和费用化金额,并编制相关的会计分录。
(4)甲公司当年利润表中利润总额为10000万元,营业收入金额为9000万元,甲公司于当年发生广告费支出2500万元。
(5)其他资料:
①递延所得税资产和递延所得税负债的期初余额为0。除上述暂时性差异外,企业当期新增一项可供出售金融资产,初始购入时支付银行存款500万元,期末公允价值为800万元。税法规定,通过支付现金方式取得的投资资产,以购买价款为成本。
②税法规定企业发生的广告费和业务宣传费支出,不超过当年销售(营业)收入15%的部分,准予扣除;超过部分,准予在以后纳税年度结转扣除。
③该研发项目属于三新技术研发,税法允许按照下列规定计税:对研发费用计入当期损益未形成无形资产的,允许再按其当年研发费用实际发生额的50%,直接抵扣当年的应纳税所得额;研发费用形成无形资产的,按照该无形资产成本的150%在税前摊销。
④税法规定,企业取得的政府补助应作为收到当期的应纳税所得额计缴企业所得税。
要求:
根据上述资料,计算无形资产的计税基础和账面价值,判断是否产生暂时性差异;如果产生暂时性差异,判断是否需要确认递延所得税,并说明理由。
要求: 根据上述资料,计算甲公司当期应确认的递延所得税资产(或负债)及应交所得税,并编制相关的会计分录。
参考答案
暂无
答案解析
甲公司取得财政补贴,应将1500万元作为与收益相关的政府补助进行处理,将500万元作为与资产相关的政府补助进行处理。
甲公司2x16年10月1日开始,研发支出允许资本化,因此应该自2x16年10月1日作为借款费用开始资本化的时点。
专门借款:
2x16年专门借款利息资本化金额=2000╳6%╳3/12= 30(万元)
2x16年专门借款利息费用化金额=2000╳6%╳9/12= 90(万元)
一般借款:
2x16年超出专门借款资产支出加权平均数=(1200 +1800 -2000)×3/12 +900×2/12= 400(万元)
2x16年一般借款利息资本化金额=400×8% =32(万元)
2x16年一般借款利息费用化金额=2000×8%×9/12 -32= 88(万元)
借款利息资本化金额总额= 30+32= 62(万元)
借款利息费用化金额总额= 90+88 =178(万元)
借:财务费用 178
研发支出——资本化支出 62
贷:应付利息 140
①企业自行研发的无形资产的账面价值=3900+62= 3962(万元);计税基础=3962×150%= 5943(万元)
②账面价值小于计税基础,形成可抵扣暂时性差异。
③不需要确认递延所得税。理由:该无形资产是由于开发支出形成的,其不属于企业合并,且初始确认时产生的,既不影响会计利润也不影响应纳税所得额,所以不需要确认递延所得税。
当期应确认的递延所得税资产=500×15%+(2500-9000×15%)x15%=247.5(万元)
当期应确认的递延所得税负债=( 800-500)×15%=45(万元),该金额是由于可供出售金融资产的公允价值变动导致的,应该直接计入当期其他综合收益。
2x16年应纳税所得额:10000-3000x50%+(2500-9000 x15%)+500 =10150(万元)
2x16年应确认的应交所得税=10150x15%=1522.5(万元)
会计分录为:
借:递延所得税资产247.5
所得税费用 1275
贷:应交税费——应交所得税 1522.5
借:其他综合收益 45
贷:递延所得税负债 45
甲公司2x16年10月1日开始,研发支出允许资本化,因此应该自2x16年10月1日作为借款费用开始资本化的时点。
专门借款:
2x16年专门借款利息资本化金额=2000╳6%╳3/12= 30(万元)
2x16年专门借款利息费用化金额=2000╳6%╳9/12= 90(万元)
一般借款:
2x16年超出专门借款资产支出加权平均数=(1200 +1800 -2000)×3/12 +900×2/12= 400(万元)
2x16年一般借款利息资本化金额=400×8% =32(万元)
2x16年一般借款利息费用化金额=2000×8%×9/12 -32= 88(万元)
借款利息资本化金额总额= 30+32= 62(万元)
借款利息费用化金额总额= 90+88 =178(万元)
借:财务费用 178
研发支出——资本化支出 62
贷:应付利息 140
①企业自行研发的无形资产的账面价值=3900+62= 3962(万元);计税基础=3962×150%= 5943(万元)
②账面价值小于计税基础,形成可抵扣暂时性差异。
③不需要确认递延所得税。理由:该无形资产是由于开发支出形成的,其不属于企业合并,且初始确认时产生的,既不影响会计利润也不影响应纳税所得额,所以不需要确认递延所得税。
当期应确认的递延所得税资产=500×15%+(2500-9000×15%)x15%=247.5(万元)
当期应确认的递延所得税负债=( 800-500)×15%=45(万元),该金额是由于可供出售金融资产的公允价值变动导致的,应该直接计入当期其他综合收益。
2x16年应纳税所得额:10000-3000x50%+(2500-9000 x15%)+500 =10150(万元)
2x16年应确认的应交所得税=10150x15%=1522.5(万元)
会计分录为:
借:递延所得税资产247.5
所得税费用 1275
贷:应交税费——应交所得税 1522.5
借:其他综合收益 45
贷:递延所得税负债 45