简答题
建设工程造价管理
题号 #4845822
某工业项目计算期10年,建设期2年,第3年投产,第4年开始达到设计生产能力。建设投资2800万元(不含建设期贷款利息),第1年投入1000万元,第2年投入1800万元。投资方自有资金2500万元,根据筹资情况在建设期分两年各投入1000万元,余下的500万元在投产年初作为流动资金投入。建设投资不足部分向银行贷款,贷款年利率为6%,从第3年起,以年初的本金与建设期利息之和为基准开始还贷,每年付清利息,并分5年等额还本。该项日资产投资总额中,预计85%形成固定资产,15%形成无形资产。固定资产综合折旧年限为10年,采用直线法折旧,固定资产残值率为5%,无形资产按5年平均摊销。该项目计算期第3年的经营成本为1500万元、第4年至第10年的经营成本均为1800万元。设计生产能力为50万件,销售价格为54元/件。产品固定成本占年总成本的40%,该产品销售税金及附加的合并税率为5%。
【问题】
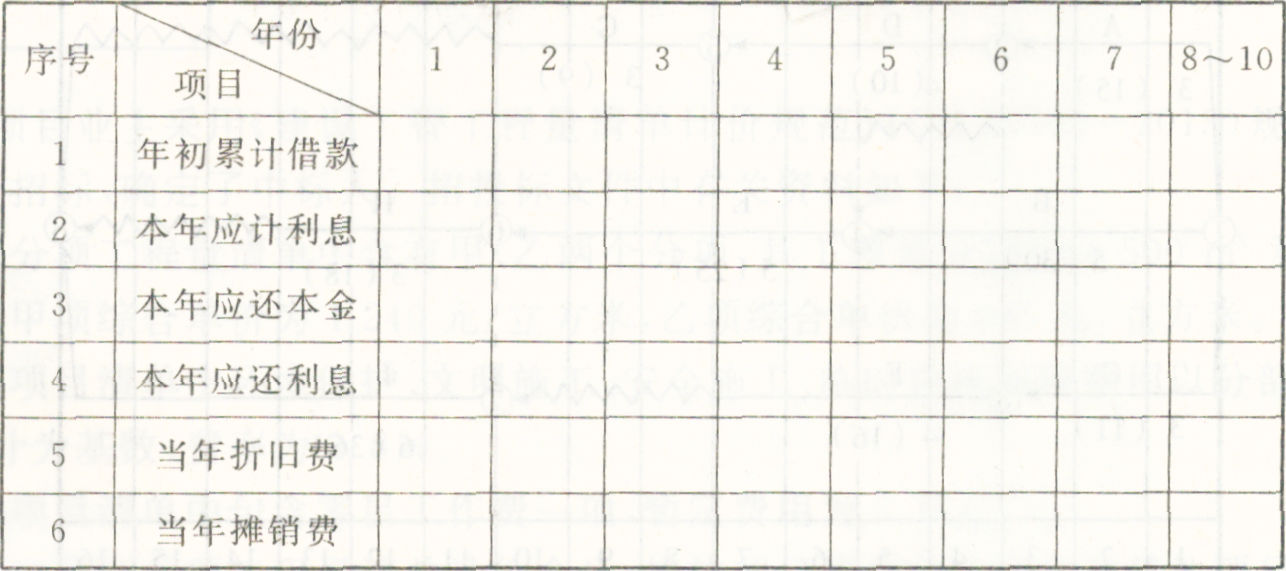
1.列式计算固定资产年折旧额及无形资产摊销费,并按表1-1所列项目填写相应数字。
表1—1项目建设投咨还本付息及固定资产折旧、摊销费用表
2.列式汁算计算期末固定资产余值。
3.列式计算计算期第3年、第4年、第8年的总成本费用。
4.以计算期第4年的数据为依据,列式计算年产量盈亏平衡点,并据此进行盈亏平衡分析。(计算结果均保留三位小数)
参考答案
暂无
答案解析
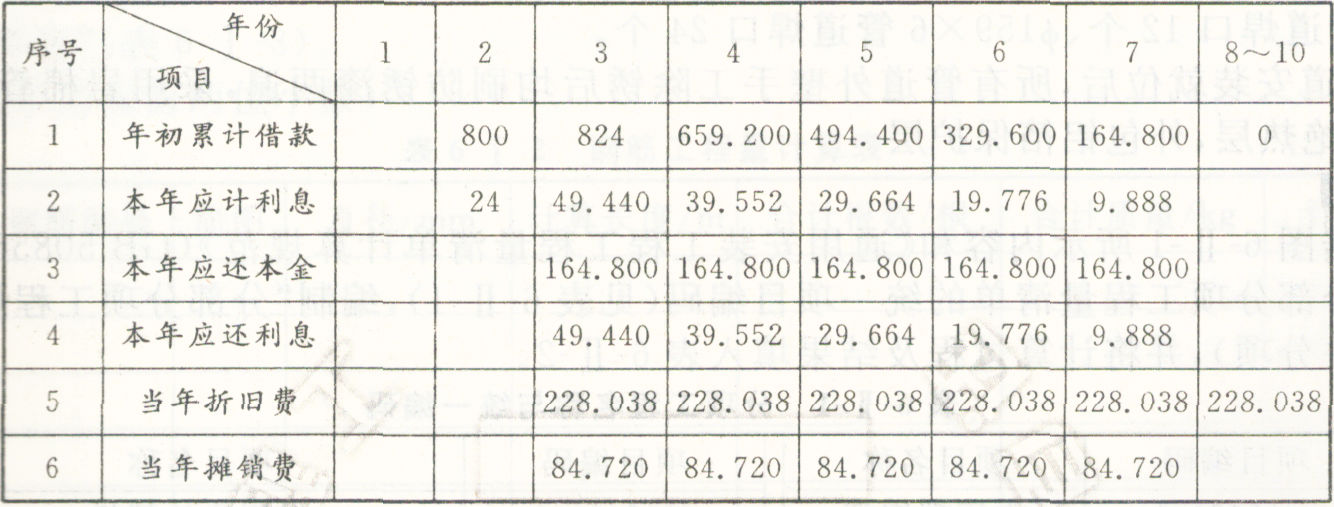
1.建设期贷款利息=(1800-1000)/2×6%=24(万元)。
固定资产年折旧额=[(2800+24)×85%×(1-5%)]/10=228.038(万元)。
无形资产摊销费=(2800+24)×15%/5=84.720(万元)。
项目建设投资还本付息及固定资产折旧、摊销赘用表
2.计算期期末的固定资产余值=228.038×(10-8)+2824×85%×5%=576.096(万元)。
3.第3年总成本费用:1500+228.038+84.7204-49.440=1862.198(万元)。
第4年总成本费用:1800+228.038+84.720+39.552=2152.310(万元)。
第8年总成本费用:1800+228.038=2028.038(万元)。
4.第4年年产量盈亏平衡点:BEP(Q)=2152.310×40%/[54-2152.310×(1-40%)/50-54×5%]=33.798(万件)。
结果表明,当项目产量小于33.798万件时,项目开始亏损;当项目产量大于33.798万件时,项目开始盈利。
【解析】
本案例第1问主要考查建设投资还本付息、固定资产年折旧颜及无形资产摊销费的计算。建设期利息的计算公式为: 。建设投资贷款第2年投入,为1800-1000=800(万元),则建设期贷款利息=800/2×6%=24(万元)。建设期投资=2800+24=2824(万元),85%形成固定资产,15%形成无形资产。固定资产直线法折旧的计算公式为:目定资产年折旧额=固定资产原值×(1-净残值率)/折旧年限.则固定资产年折旧额=[(2800+24)×85%×(1-5%)1/10=228.038(万元)。无形资产摊销费=(2800+24)×15%/5=84.720(万元)。第3年初本金与建设期利息之和=800+24=824(万元),从第3年起分5年等额还本,则每年应还本金=824/5=164.800(万元)。
本案例第2问主要考查固定资产余值的计算。需注意固定资产余值和残值的区别。固定资产余值的计算,可能出现两种情况:营运期等于固定资产使用年限,则固定资产余值=固定资产残值;营运期小于使用年限,则固定资产余值=(使用年限-营运期)×年折旧费+残值。
本案例第3问主要考查总成本费用计算。总成本费用=经营成本+折旧费+摊销费+利息支出。结合第1问得出的数据代入计算。
本案例第4问主要考查盈亏平衡分析法。用产量表示的盈亏平衡点的计算公式为:BFP(Q)=年固定总成本/(单位产品销售价格单位产品可变成本-单位产品销售税金及附加)。盈亏平衡点反映了项目对市场变化的适应能力和抗风险能力。盈亏平衡点越低,达到此点的盈亏平衡产量和收益或成本也就越少,项目投产后盈利的可能性越大,适应市场变化的能力越强,抗风险能力也越强。
固定资产年折旧额=[(2800+24)×85%×(1-5%)]/10=228.038(万元)。
无形资产摊销费=(2800+24)×15%/5=84.720(万元)。
项目建设投资还本付息及固定资产折旧、摊销赘用表
2.计算期期末的固定资产余值=228.038×(10-8)+2824×85%×5%=576.096(万元)。
3.第3年总成本费用:1500+228.038+84.7204-49.440=1862.198(万元)。
第4年总成本费用:1800+228.038+84.720+39.552=2152.310(万元)。
第8年总成本费用:1800+228.038=2028.038(万元)。
4.第4年年产量盈亏平衡点:BEP(Q)=2152.310×40%/[54-2152.310×(1-40%)/50-54×5%]=33.798(万件)。
结果表明,当项目产量小于33.798万件时,项目开始亏损;当项目产量大于33.798万件时,项目开始盈利。
【解析】
本案例第1问主要考查建设投资还本付息、固定资产年折旧颜及无形资产摊销费的计算。建设期利息的计算公式为: 。建设投资贷款第2年投入,为1800-1000=800(万元),则建设期贷款利息=800/2×6%=24(万元)。建设期投资=2800+24=2824(万元),85%形成固定资产,15%形成无形资产。固定资产直线法折旧的计算公式为:目定资产年折旧额=固定资产原值×(1-净残值率)/折旧年限.则固定资产年折旧额=[(2800+24)×85%×(1-5%)1/10=228.038(万元)。无形资产摊销费=(2800+24)×15%/5=84.720(万元)。第3年初本金与建设期利息之和=800+24=824(万元),从第3年起分5年等额还本,则每年应还本金=824/5=164.800(万元)。
本案例第2问主要考查固定资产余值的计算。需注意固定资产余值和残值的区别。固定资产余值的计算,可能出现两种情况:营运期等于固定资产使用年限,则固定资产余值=固定资产残值;营运期小于使用年限,则固定资产余值=(使用年限-营运期)×年折旧费+残值。
本案例第3问主要考查总成本费用计算。总成本费用=经营成本+折旧费+摊销费+利息支出。结合第1问得出的数据代入计算。
本案例第4问主要考查盈亏平衡分析法。用产量表示的盈亏平衡点的计算公式为:BFP(Q)=年固定总成本/(单位产品销售价格单位产品可变成本-单位产品销售税金及附加)。盈亏平衡点反映了项目对市场变化的适应能力和抗风险能力。盈亏平衡点越低,达到此点的盈亏平衡产量和收益或成本也就越少,项目投产后盈利的可能性越大,适应市场变化的能力越强,抗风险能力也越强。