简答题
案例分析
题号 #4846676
某工程项目业主采用《建设工程工程量清单计价规范》(GB50500-2013)规定的计价方法,通过公开招标,确定了中标人。招投标文件中有关资料如下:
(1)分部分项工程量清单中含有甲、乙两个分项,其工程量分别为4500m3和3200m3。清单报价中,甲项综合单价为1240元/立方米,乙项综合单价为985元/立方米。
(2)措施项目清单中环境保护、文明施工、安全施工临时设施四项费用以分部分项工程量清单计价合计为基数。费率为3.8%。
(3)其他项目清单中包含零星工作费一项.暂定费用为3万元。
(4)规费以分部分项工程量清单计价合计、措施项目清单计价合汁和其他项目清单计价合计之和为基数,规费费率为4%,增值税税率为11%。
在中标通知书发出以后,业主和中标人按规定及时签汀了合同,有关条款如下:
(1)施工工期自2016年3月1日开始,工期4个月。
(2)材料预付款按分部分项工程量清单计价合计的20%计,于开工前7天支付,在最后两月平均扣回。
(3)措施费(含规费和税金)在开工前7天支付50%,其余部分在各月工程款支付时平均支付。(4)零星工作费于最后一个月按实结算。
(5)当某一分项工程实际工程量比清单工程量增加10%以上时,超出部分的工程量单价调价系数为0.9;当实际工程量比清单工程量减少10%以上时,全部工程量的单价调价系数为1.08。
(6)质量保证金从承包商每月的工程款中按5%比例扣留。
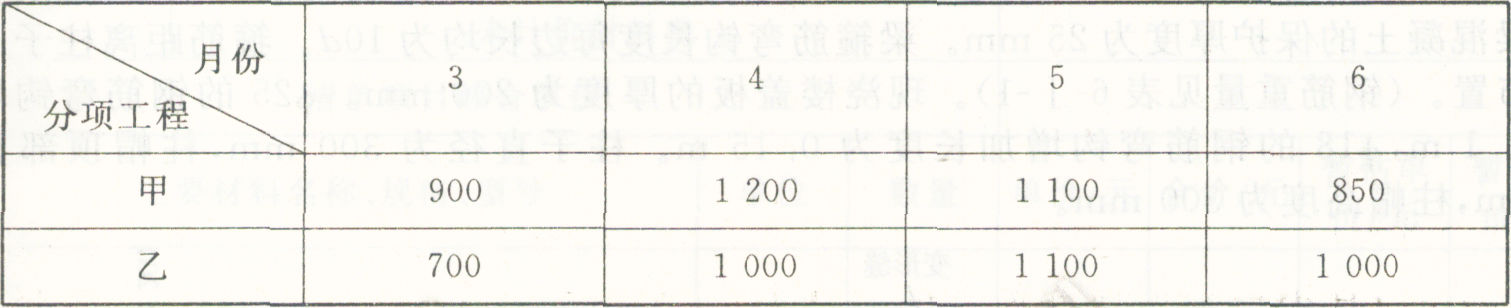
承包商各月实际完成(经业主确认)的工程量见表5-1。
表5—1 各月实际完成工程量表单位:m3
施工过程中发生了以下事件:
(1)5月份由于不可抗力影响,现场材料(乙方供应)损失1万元;施工机械被损坏,损失1.5万元。
(2)实际发生零星工作费用3.5万元。
【问题】
1.计算材料预付款。
2.计算措施项目清单计价合计和预付措施费金额。
3.列式计算5月份应支付承包商的工程款。
4.列式计算6月份承包商实际完成工程的工程款。
5.承包商在6月份结算前致函发包方,指出施工期间水泥、砂石价格持续上涨,要求调整。经双方协商同意,按调值公式法调整结算价。假定3月份、4月份、5月份3个月承包商应得工程款(含索赔费用)为750万元;固定要素为0.3,水泥、砂石占可调值部分的比重为10%,调整系数为1.15,其余不变。则6月份工程结算价为多少?
(上述费用均不含增值税可抵扣进项税额,金额单位为万元,计算结果均保留两位小数)
参考答案
暂无
答案解析
1.甲分项工程量清单计价=4500×1240/10000=558.00(万元)。
乙分项工程量清单计价=3200×985/10000=315.20(万元)。
分部分项工程量清单计价合计=558+315.20=873.20(万元):材料预付款=873.20×20%=174.64(万元)。
2.措施项目清单计价合计=873.20×3.8%=33.18(万元),
预付措施费金额=33.18×(1+4%)×(1+11%)×50%=19.15(万元)。
3.根据背景材料可知,5月份甲、乙分项工程的综合单价不作调整。
5月份甲分项工程工程量价款=1100×1240/10000×(1+4%)×(1+11%)=157.46(万元)。
5月份乙分项工程工程量价款=1100×985/10000×(1+4%)×(1+11%)=125.08(万元)。
5月份应支付措施费=19.15/4=4.79(万元)。
5月份承包商实际完成的工程款=157.46+125.08+4.79=287.33(万元)。
5月份承包商的索赔款位1万元.(施工机械损失1.5万元由乙方负担,零星工作费3.5万元最后一个月结算)。
5月份应支付承包商的工程款=287.33×(1-5%)-174.64/2+1=186.64(万元)。
4.6月份甲分项工程累计完成工程量=900+1200+1100+850=4050.00(m3)。
6月份甲分项工程累计完成工程量与清单工程量的差额占清单工程量的比例=(4500-4050)/4500×100%=10%,未超过10%,因此甲分项工程的单价不应进行调整。
6月份甲分项工程量价款=850×1240/10000×(1+4%)×(1+11%)=121.67(万元)。
6月份乙分项工程累计完成工程量=700+1000+1100+1000=3800(m3)。
6月份乙分项工程累计完成工程量与清单工程量的差额占清单工程量的比例=(3800-3200)/3200×100%=18.75%>10%,超出部分的单价应进行调整。
超过清单工程量10%的工程量=3800-3200×(1+10%)=280.00(m3);这部分工程量的综合单价=985×0.9=886.50(元/立方米)。
6月份乙分项工程量价款=[(1000-280)×985+280×886.50]/10000×(1+4%)×(1+11%)=110.52(万元)。
6月份应支付措施费=19.15/4=4.79(万元)。
6月份应支付零星工作费=3.5×(1+4%)×(1+11%)=4.04(万元)。
6月份承包商实际完成工程的工程款=121.67+110.52+4.79+4.04=241.02(万元)。
5.6月份应支付承包商的工程款=241.02×(1-5%)-174.64/2=141.65(万元)。
调值后的工程实际结算款=(750+141.65)×(0.3+0.7×10%×1.15+0.7×90%)=901.01(万元)。
6月份工程结算价=901.01-750=151.01(万元)。
【解析】
本案例第1问主要考查预付款的计算。工程预付款是指由发包人按照合同约定,在正式开工前由发包人预先支付给承包人,用于购买工程施工所需的材料和组织施工机械和人员进场的价款。根据合同约定,材料预付款按分部分项5-程量清单计价合计的20%计.故应先计算分部分项工程量清单计价合价。分部分项工程量清单计价合价=∑分部分项工程量×综合单价。
本案例第2问主要考查措施项目清单计价合价和预付措施费的计算。根据题意,措施项目清单中环境保护、文明施工、安全施工、临时设施四项费用以分部分项工程量清单计价合计为基数,费率为3.8%;规费以分部分项工程量清单计价合计、措施项目清单计价合计和其他项目清单计价合计之和为基数.规费费率为4%,增值税税率为11%;措施费(含规费扣税金)在开工前7天支付50%,其余部分在各月工程款支付时平均支付。故措施项目清单计价合计=873.20×3.8%=33.18(万元),预付措施费全额=33.18×(1+4%)×(1+11%)×50%=19.15(万元)。本案例第3问主要考查月度工程款的计算和支付。承包商各月完成的工程进度款是指承包商当月完成的全部工程款,包括分项工程价款、措施项目价款、专业工程款、计日工费用、变更价款、索赔价款、工程价款调整、赶工措施费用。需注意一定要计算规费和税金。
本案例第4问主要考查实际完成工程的工程款。注意综合单价的调整。根据题意,当分项工程实际工程量比清单工程量增加10%以上时,超出部分的工程量单价调价系数为0.9;当实际工程量比清单工程量减少10%以上时,全部工程量的单价调价系数为1.08。6月份甲分项工程累计完成工程量=900+1200+1100+850=4050(m3),与清单工程量4500m3相比,减少量未超过清单工程量的10%,因此综合单价不进行调整。6月份乙分项工程累计完成工程量=700+1000+1100+1000=3800(m3),与清单工程量3200m3相比,超过清单工程量的10%,超过部分综合单价进行调整。根据合同约定,5月份实际发生的零星工作费3.5万元于6月份(即最后一个月)按实结算.故6月份承包商实际完成工程的工程款应包括分部分项工程价款、措施项目价款和零星工作费用。本案例第5问主要考查工程结算价款的调整。因人工、材料、工程设备和施工机具台班等价格波动影响合同价款时,根据投标函附录中的价格指数和权重表约定的数据,按以下公式计算差额并调整: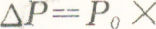
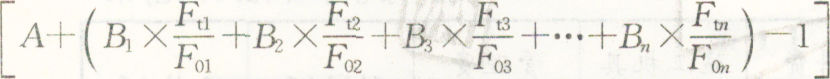
式中,△P为需调整的价格差额;P0为根据进度付款、竣工付款和最终结清等付款证书中,承包人应得到的已完成工程量的金额,此项金额应不包括价格调整、不计质量保证金的扣留和支付、预付款的支付和扣回,变更及其他金额已按现行价格计价的。也不计在内;A为定值权重(即不调部分的权重);B1,B2,
需调整的价格差额△P=(750+141.65)×(0.3+0.7×10%×1.15+0.7×90%-1)=9.36(万元),则6月份工程结算价=141.65+9.36=151.01(万元)。解析和答案中所述计算方法均正确,区别在于:解析中所述方法计算的是需调整的价格差额△P,答案中所述方法计算的是调值后的工程实际结算价款P,而P=P0+△P,故两种方法均正确。
乙分项工程量清单计价=3200×985/10000=315.20(万元)。
分部分项工程量清单计价合计=558+315.20=873.20(万元):材料预付款=873.20×20%=174.64(万元)。
2.措施项目清单计价合计=873.20×3.8%=33.18(万元),
预付措施费金额=33.18×(1+4%)×(1+11%)×50%=19.15(万元)。
3.根据背景材料可知,5月份甲、乙分项工程的综合单价不作调整。
5月份甲分项工程工程量价款=1100×1240/10000×(1+4%)×(1+11%)=157.46(万元)。
5月份乙分项工程工程量价款=1100×985/10000×(1+4%)×(1+11%)=125.08(万元)。
5月份应支付措施费=19.15/4=4.79(万元)。
5月份承包商实际完成的工程款=157.46+125.08+4.79=287.33(万元)。
5月份承包商的索赔款位1万元.(施工机械损失1.5万元由乙方负担,零星工作费3.5万元最后一个月结算)。
5月份应支付承包商的工程款=287.33×(1-5%)-174.64/2+1=186.64(万元)。
4.6月份甲分项工程累计完成工程量=900+1200+1100+850=4050.00(m3)。
6月份甲分项工程累计完成工程量与清单工程量的差额占清单工程量的比例=(4500-4050)/4500×100%=10%,未超过10%,因此甲分项工程的单价不应进行调整。
6月份甲分项工程量价款=850×1240/10000×(1+4%)×(1+11%)=121.67(万元)。
6月份乙分项工程累计完成工程量=700+1000+1100+1000=3800(m3)。
6月份乙分项工程累计完成工程量与清单工程量的差额占清单工程量的比例=(3800-3200)/3200×100%=18.75%>10%,超出部分的单价应进行调整。
超过清单工程量10%的工程量=3800-3200×(1+10%)=280.00(m3);这部分工程量的综合单价=985×0.9=886.50(元/立方米)。
6月份乙分项工程量价款=[(1000-280)×985+280×886.50]/10000×(1+4%)×(1+11%)=110.52(万元)。
6月份应支付措施费=19.15/4=4.79(万元)。
6月份应支付零星工作费=3.5×(1+4%)×(1+11%)=4.04(万元)。
6月份承包商实际完成工程的工程款=121.67+110.52+4.79+4.04=241.02(万元)。
5.6月份应支付承包商的工程款=241.02×(1-5%)-174.64/2=141.65(万元)。
调值后的工程实际结算款=(750+141.65)×(0.3+0.7×10%×1.15+0.7×90%)=901.01(万元)。
6月份工程结算价=901.01-750=151.01(万元)。
【解析】
本案例第1问主要考查预付款的计算。工程预付款是指由发包人按照合同约定,在正式开工前由发包人预先支付给承包人,用于购买工程施工所需的材料和组织施工机械和人员进场的价款。根据合同约定,材料预付款按分部分项5-程量清单计价合计的20%计.故应先计算分部分项工程量清单计价合价。分部分项工程量清单计价合价=∑分部分项工程量×综合单价。
本案例第2问主要考查措施项目清单计价合价和预付措施费的计算。根据题意,措施项目清单中环境保护、文明施工、安全施工、临时设施四项费用以分部分项工程量清单计价合计为基数,费率为3.8%;规费以分部分项工程量清单计价合计、措施项目清单计价合计和其他项目清单计价合计之和为基数.规费费率为4%,增值税税率为11%;措施费(含规费扣税金)在开工前7天支付50%,其余部分在各月工程款支付时平均支付。故措施项目清单计价合计=873.20×3.8%=33.18(万元),预付措施费全额=33.18×(1+4%)×(1+11%)×50%=19.15(万元)。本案例第3问主要考查月度工程款的计算和支付。承包商各月完成的工程进度款是指承包商当月完成的全部工程款,包括分项工程价款、措施项目价款、专业工程款、计日工费用、变更价款、索赔价款、工程价款调整、赶工措施费用。需注意一定要计算规费和税金。
本案例第4问主要考查实际完成工程的工程款。注意综合单价的调整。根据题意,当分项工程实际工程量比清单工程量增加10%以上时,超出部分的工程量单价调价系数为0.9;当实际工程量比清单工程量减少10%以上时,全部工程量的单价调价系数为1.08。6月份甲分项工程累计完成工程量=900+1200+1100+850=4050(m3),与清单工程量4500m3相比,减少量未超过清单工程量的10%,因此综合单价不进行调整。6月份乙分项工程累计完成工程量=700+1000+1100+1000=3800(m3),与清单工程量3200m3相比,超过清单工程量的10%,超过部分综合单价进行调整。根据合同约定,5月份实际发生的零星工作费3.5万元于6月份(即最后一个月)按实结算.故6月份承包商实际完成工程的工程款应包括分部分项工程价款、措施项目价款和零星工作费用。本案例第5问主要考查工程结算价款的调整。因人工、材料、工程设备和施工机具台班等价格波动影响合同价款时,根据投标函附录中的价格指数和权重表约定的数据,按以下公式计算差额并调整:
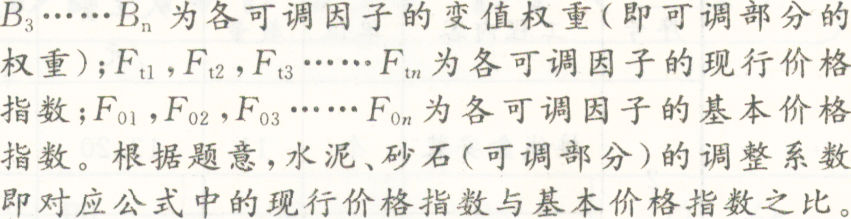
式中,△P为需调整的价格差额;P0为根据进度付款、竣工付款和最终结清等付款证书中,承包人应得到的已完成工程量的金额,此项金额应不包括价格调整、不计质量保证金的扣留和支付、预付款的支付和扣回,变更及其他金额已按现行价格计价的。也不计在内;A为定值权重(即不调部分的权重);B1,B2,
需调整的价格差额△P=(750+141.65)×(0.3+0.7×10%×1.15+0.7×90%-1)=9.36(万元),则6月份工程结算价=141.65+9.36=151.01(万元)。解析和答案中所述计算方法均正确,区别在于:解析中所述方法计算的是需调整的价格差额△P,答案中所述方法计算的是调值后的工程实际结算价款P,而P=P0+△P,故两种方法均正确。