简答题
中级财务管理
题号 #4846933
B公司运用标准成本系统计算甲产品成本,有关资料如下:
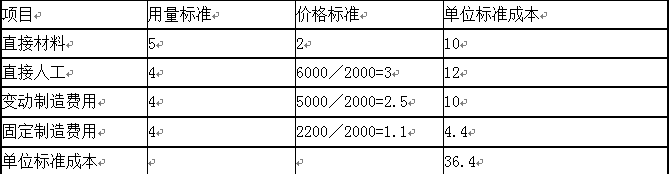
(1)本期单位产品直接材料的标准用量为5公斤,单位材料的标准价格为2元,单位产品的标准工时为4小时,预计标准总工时为2000小时,标准工资总额为6000元,标准制造费用总额为7200元(其中变动制造费用为5000元,固定制造费用为2200元)。
(2)其他情况:
本期产品的实际产量为490件,耗用直接人工2100小时,支付工资6620元,支付制造费用7300元(其中变动制造费用5400元,固定制造费用1900元),采购原材料的价格为2.1元/公斤,本期领用原材料2050公斤。
要求:
(1)编制甲产品标准成本卡,填写下表:
甲产品标准成本卡单位:元
(2)计算直接材料价格差异和直接材料用量差异,并分析它们产生的可能原因(每项差异说出两个因素即可)。
(3)计算直接人工效率差异和直接人工工资率差异,并分析它们产生的可能原因(每项差异说出两个因素即可)。
参考答案
暂无
答案解析
(1)甲产品标准成本卡单位:元
(2)直接材料价格差异=(实际价格-标准价格)×实际用量=(2.1-2)×2050=205(元)
直接材料用量差异=(实际用量-实际产量下标准用量)×标准价格
=(2050-490×5)×2=-800(元)
差异分析:
直接材料价格差异为正数,属于超支差异,超支的原因可能是市场价格提高、运输方式的变动导致运费增加等因素造成实际价格提高。
直接材料用量差异为负数,属于节约差异,节约的原因可能是工人用料的责任心增强、材料质量提高等因素使单位产品的实际用量减少。
(3)直接人工效率差异
=(实际人工工时-实际产量下标准人工工时)×标准工资率
=(2100-490×4)×3=420(元)
直接人工工资率差异
=(实际工资率-标准工资率)×实际人工工时
=(6620/2100-3)×2100=320(元)
差异分析:
直接人工效率差异为正数,属于超支差异,超支的原因可能是工人技术状况不好、工作环境不好等导致单位产品实际人工工时增加。
直接人工工资率差异为正数,属于超支差异,超支的原因可能是由于工人的升级、加班等导致实际工资率提高。
(2)直接材料价格差异=(实际价格-标准价格)×实际用量=(2.1-2)×2050=205(元)
直接材料用量差异=(实际用量-实际产量下标准用量)×标准价格
=(2050-490×5)×2=-800(元)
差异分析:
直接材料价格差异为正数,属于超支差异,超支的原因可能是市场价格提高、运输方式的变动导致运费增加等因素造成实际价格提高。
直接材料用量差异为负数,属于节约差异,节约的原因可能是工人用料的责任心增强、材料质量提高等因素使单位产品的实际用量减少。
(3)直接人工效率差异
=(实际人工工时-实际产量下标准人工工时)×标准工资率
=(2100-490×4)×3=420(元)
直接人工工资率差异
=(实际工资率-标准工资率)×实际人工工时
=(6620/2100-3)×2100=320(元)
差异分析:
直接人工效率差异为正数,属于超支差异,超支的原因可能是工人技术状况不好、工作环境不好等导致单位产品实际人工工时增加。
直接人工工资率差异为正数,属于超支差异,超支的原因可能是由于工人的升级、加班等导致实际工资率提高。
你可能感兴趣的试题
A.强化内部人控制
B.解聘总经理
C.加强对经营者的监督
D.将经营者的报酬与其绩效挂钩