简答题
中级财务管理
题号 #4846988
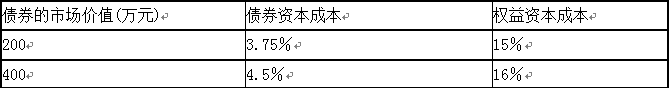
某公司上年度息税前利润为500万元,资金全部由股东权益资本组成,所得税税率为25%。该公司今年年初认为资本结构不合理,准备用发行债券购回部分股票的办法予以调整。经过咨询调查,当时的债券资本成本(平价发行,不考虑手续费和时间价值)和权益资本成本如下表所示:
要求:
(1)假定债券的市场价值等于其面值,按照公司价值分析法分别计算各种资本结构(假定息税前利润保持不变)下公司的市场价值(精确到整数位),从而确定最佳资本结构以及最佳资本结构时的加权平均资本成本。
(2)假设该公司采用的是剩余股利政策,以上述最佳资本结构为目标资本结构,明年需要增加投资300万元,判断今年是否能分配股利?如果能分配股利,计算股利数额。
参考答案
暂无
答案解析
(1)债券的资本成本=年利息×(1-所得税税率)/[债券筹资总额×(1-手续费率)]
由于平价发行,不考虑手续费,所以:
债券的资本成本=年利息×(1-所得税税率)/债券筹资总额
=年利息×(1-25%)/债券面值=债券票面利率×(1-25%)
即:债券票面利率=债券资本成本/(1-25%)
债券市场价值为200万元时,债券票面利率=3.75%/(1-25%)=5%
债券市场价值为400万元时,债券票面利率=4.5%/(1-25%)=6%
当债券的市场价值为200万元时:
由于假定债券的市场价值等于其面值
因此,债券面值=200(万元);年利息=200×5%=10(万元)。
股票的市场价值=(500-10)×(1-25%)/15%=2450(万元)
公司的市场价值=200+2450=2650(万元)
当债券的市场价值为400万元时:
年利息=400×6%=24(万元)
股票的市场价值=(500-24)×(1-25%)/16%=2231.25(万元)
公司的市场价值=400+2231.25=2631(万元)
通过分析可知:债务为200万元时的资本结构为最佳资本结构。
加权平均资本成本=200/2650×3.75%+2450/2650× 15%=14.15%
(2)明年需要增加的权益资金=300×2450/2650=277.36(万元)
今年的净利润=(500-10)×(1-25%)=367.5(万元)
由此可知,今年可以分配股利。
股利数额=367.5-277.36=90.14(万元)
由于平价发行,不考虑手续费,所以:
债券的资本成本=年利息×(1-所得税税率)/债券筹资总额
=年利息×(1-25%)/债券面值=债券票面利率×(1-25%)
即:债券票面利率=债券资本成本/(1-25%)
债券市场价值为200万元时,债券票面利率=3.75%/(1-25%)=5%
债券市场价值为400万元时,债券票面利率=4.5%/(1-25%)=6%
当债券的市场价值为200万元时:
由于假定债券的市场价值等于其面值
因此,债券面值=200(万元);年利息=200×5%=10(万元)。
股票的市场价值=(500-10)×(1-25%)/15%=2450(万元)
公司的市场价值=200+2450=2650(万元)
当债券的市场价值为400万元时:
年利息=400×6%=24(万元)
股票的市场价值=(500-24)×(1-25%)/16%=2231.25(万元)
公司的市场价值=400+2231.25=2631(万元)
通过分析可知:债务为200万元时的资本结构为最佳资本结构。
加权平均资本成本=200/2650×3.75%+2450/2650× 15%=14.15%
(2)明年需要增加的权益资金=300×2450/2650=277.36(万元)
今年的净利润=(500-10)×(1-25%)=367.5(万元)
由此可知,今年可以分配股利。
股利数额=367.5-277.36=90.14(万元)
你可能感兴趣的试题
A.组建公司的成本高
A.组建公司的成本高
A.组建公司的成本高
A.组建公司的成本高
A.组建公司的成本高
B.双重课税
B.双重课税
B.双重课税
B.双重课税
B.双重课税
C.存在代理问题
C.存在代理问题
C.存在代理问题
C.存在代理问题
C.存在代理问题
D.无限连带责任
D.无限连带责任
D.无限连带责任
D.无限连带责任
D.无限连带责任
A.当企业的损失超过投资者最初对企业的投资时,需要用投资者个人的其他财产偿债
A.当企业的损失超过投资者最初对企业的投资时,需要用投资者个人的其他财产偿债
A.当企业的损失超过投资者最初对企业的投资时,需要用投资者个人的其他财产偿债
A.当企业的损失超过投资者最初对企业的投资时,需要用投资者个人的其他财产偿债
A.当企业的损失超过投资者最初对企业的投资时,需要用投资者个人的其他财产偿债
B.难以从外部获得大量资金用于经营
B.难以从外部获得大量资金用于经营
B.难以从外部获得大量资金用于经营
B.难以从外部获得大量资金用于经营
B.难以从外部获得大量资金用于经营
C.个人独资企业所有权可以自由转让
C.个人独资企业所有权可以自由转让
C.个人独资企业所有权可以自由转让
C.个人独资企业所有权可以自由转让
C.个人独资企业所有权可以自由转让
D.企业的生命有限,将随着业主的死亡而自动消亡
D.企业的生命有限,将随着业主的死亡而自动消亡
D.企业的生命有限,将随着业主的死亡而自动消亡
D.企业的生命有限,将随着业主的死亡而自动消亡
D.企业的生命有限,将随着业主的死亡而自动消亡