简答题
中级财务管理
题号 #4847545
某公司生产甲、乙、丙三种产品,预计甲产品的单位制造成本为120元,计划销售10000件,计划期的期间费用总额为800000元;乙产品的计划销售量为8000件,应负担的固定成本总额为200000元,单位产品变动成本为55元;丙产品本期计划销售量为11500件,目标利润总额为254000元,完全成本总额为516000元;该公司对甲产品要求的成本利润率为20%,甲、乙、丙三种产品适用的消费税税率均为8%。
要求:
(1)运用完全成本加成定价法计算单位甲产品的价格;
(2)运用保本点定价法计算单位乙产品的价格;
(3)运用目标利润法计算单位丙产品的价格。
参考答案
暂无
答案解析
(1)单位完全成本=120+800000/10000=200(元)
单位甲产品价格=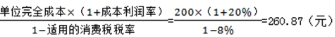
(2)单位固定成本=200000/8000=25(元)
单位乙产品价格=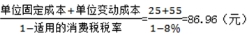
(3)单位丙产品价格=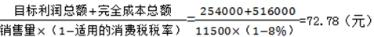 。
单位甲产品价格=
(2)单位固定成本=200000/8000=25(元)
单位乙产品价格=
(3)单位丙产品价格=
。 你可能感兴趣的试题
2
我国上市的甲公司利润分配前的股东权益结构如下表所示:
单位:万元
已知本年净利润为90万元,每股市价为20元。
要求:
(1)计算利润分配前的每股收益、每股净资产、市盈率。
(2)若公司决定每10股派发3股股票股利,计算发放股票股利后的下列指标:
①股东权益各项目数额有何变化?
②每股收益。
③每股净资产。
单位:万元
|
股本(面值2元,发行40万股) |
80 |
|
资本公积 |
35 |
|
未分配利润 |
220 |
|
股东权益合计 |
335 |
要求:
(1)计算利润分配前的每股收益、每股净资产、市盈率。
(2)若公司决定每10股派发3股股票股利,计算发放股票股利后的下列指标:
①股东权益各项目数额有何变化?
②每股收益。
③每股净资产。