简答题
会计
题号 #4851111
甲股份有限公司为工业企业。该公司2017年有关资料如下:
(1)资产、负债类部分账户年初、年未
余额和本年发生额如下(单位:万元)
|
|
年初余额 |
本年发生额 |
年末余额 |
|||
|
账户名称 |
借方 |
贷方 |
借方 |
贷方 |
借方 |
贷方 |
|
交易性金融资产 |
100 |
|
500 |
400 |
200 |
|
续表
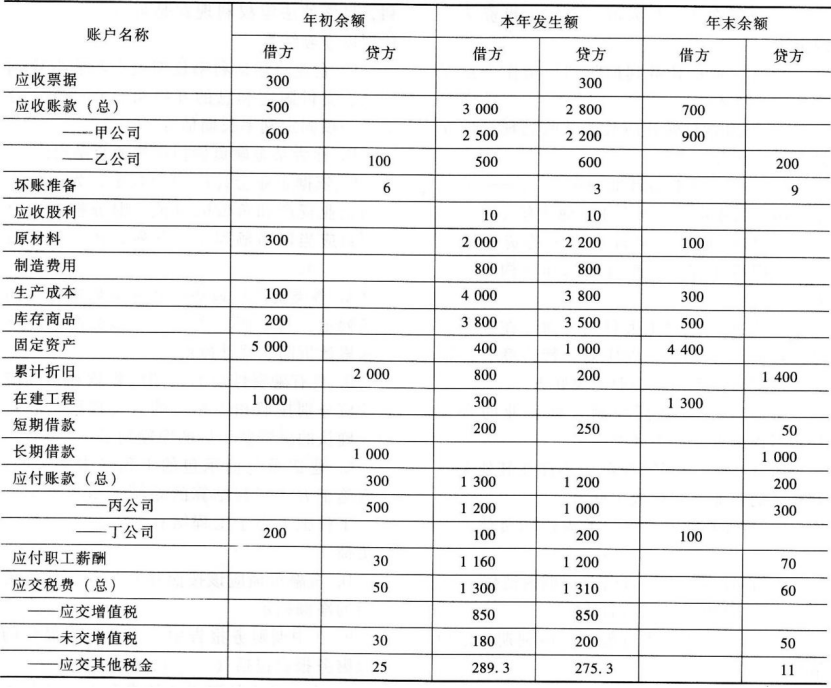
(2)损益类部分账户本年发生额如下
(单位:万元):
|
账户名称 |
借方发生额 |
贷方发生额 |
|
主营业务收入 |
|
5 000 |
|
主营业务成本 |
3 500 |
|
|
税金及附加 |
51 |
|
|
销售费用 |
300 |
|
|
管理费用 |
500 |
|
|
财务费用 |
25 |
|
|
投资收益 |
|
30 |
|
营业外支出 |
20 |
|
|
所得税费用 |
198 |
|
(3)其他有关资料如下:
①交易性金融资产的取得及出售均为现金结算,且交易性金融资产均不属于现金等价物。
②“制造费用”及“生产成本”科目借方发生额含工资及福利费1 000万元、折旧费180万元,不含其他摊入的费用。
③“固定资产”科目借方发生额为现金购入的固定资产400万元;“在建工程”科目借方发生额含用现金支付的资本化利息费用30万元,以及用现金支付的出包工程款270万元。
④应付职工薪酬均为生产经营人员的工资及福利费。
⑤“应交税费——应交增值税”科目借方发生额含增值税进项税额340万元、已交税金310万元、转出未交增值税200万元。贷方发生额为销售商品发生的销项税额850万元;“应交税费——未交增值税”科目借方发生额为交纳的增值税180万元。
⑥“销售费用”及“管理费用”科目借方发生额含工资及福利费200万元、离退休人员费80万元、计提坏账准备3万元、折旧费20万元、房产税和印花税30万元以及用现金支付的其他费用467万元。
⑦“财务费用”科目借方发生额含票据贴现利息5万元以及用现金支付的其他利息。
⑧“投资收益”科目贷方发生额含出售股票获得的投资收益20万元以及收到的现金股利。
⑨“营业外支出”科目借方发生额为出售固定资产发生的净损失20万元(出售固定资产的原价1 000万元、累计折旧800万元.支付的清理费用30万元,收到的价款210万元)。
⑩假定该公司未发生其他交易或事项。
【要求】
(1)填列该公司资产负债表所列示项目的年初数和年末数。
资产负债表(部分项目)
编制单位:甲股份有限公司 2017年12月31日 单位:万元
|
资产 |
年初数 |
年末数 |
负债和股东权益 |
年初数 |
年末数 |
|
应收账款 |
|
|
应付账款 |
|
|
|
预付账款 |
|
|
预收账款 |
|
|
|
存货 |
|
|
|
|
|
(2)填列该公司现金流量表所列示项目的金额。
现金流量表(部分项目)
编制单位:甲股份有限公司 2017年度
单位:万元
|
项目 |
计算过程 |
金额 |
|
销售商品、提供劳务收到的现金 |
|
|
|
购买商品、接受劳务支付的现金 |
|
|
|
支付给职工以及为职工支付的现金 |
|
|
|
支付各项税费 |
|
|
|
支付的其他与经营活动有关的现金 |
|
|
|
收回投资所收到的现金 |
|
|
|
取得投资收益所收到的现金 |
|
|
|
处置固定资产所收回的现金净额 |
|
|
|
购建固定资产所支付的现金 |
|
|
|
投资所支付的现金 |
|
|
|
取得借款所收到的现金 |
|
|
|
偿还债务所支付的现金 |
|
|
|
偿付利息所支付的现金 |
|
|
参考答案
暂无
答案解析
(1)填列该公司资产负债表所列示项目的年初数和年末数。
资产负债表(部分项目)
编制单位:甲股份有限公司 2017年12月31日 单位:万元
(2)填列该公司现金流量表所列示项目的金额。
现金流量表(部分项目)
编制单位:甲股份有限公司 2017年度 单位:万元
资产负债表(部分项目)
编制单位:甲股份有限公司 2017年12月31日 单位:万元
|
资产 |
年初数 |
年末数 |
负债和股东权益 |
年初数 |
年末数 |
|
应收账款 |
594 |
891 |
应付账款 |
500 |
300 |
|
预付账款 |
200 |
100 |
预收账款 |
100 |
200 |
|
存货 |
600 |
900 |
|
|
|
(2)填列该公司现金流量表所列示项目的金额。
现金流量表(部分项目)
编制单位:甲股份有限公司 2017年度 单位:万元
|
项目 |
计算过程 |
金额 |
|
销售商品、提供劳务收到的现金 |
收入5 000+销项850+应收票据(300-0)+应收账款(594- 891)+预收账款(200-100)-计提坏账3-贴现息5 |
5 945 |
|
购买商品、接受劳务支付的现金 |
3 500+340-(600-900)+(500-300)+(100-200) 1 000—180 |
3 060 |
|
支付给职工以及为职工支付的现金 |
1 000+200+(30-70) |
1 160 |
|
支付各项税费 |
51+198+310+180+30+(25-11) |
783 |
|
支付的其他与经营活动有关的现金 |
300+500-200-3-20-30 |
547 |
|
收回投资所收到的现金 |
400+20 |
420 |
|
取得投资收益所收到的现金 |
30-20 |
10 |
|
处置固定资产所收回的现金净额 |
210- 30 |
180 |
|
购建固定资产所支付的现金 |
400+300-30 |
670 |
|
投资所支付的现金 |
|
500 |
|
取得借款所收到的现金 |
|
250 |
|
偿还债务所支付的现金 |
|
200 |
|
偿付利息所支付的现金 |
25-5+30 |
50 |
你可能感兴趣的试题
A.调整事项是对报告年度资产负债表日已经存在的情况提供了进一步证据的事项
A.调整事项是对报告年度资产负债表日已经存在的情况提供了进一步证据的事项
A.调整事项是对报告年度资产负债表日已经存在的情况提供了进一步证据的事项
B.非调整事项是报告年度资产负债表日及之前其状况不存在的事项
B.非调整事项是报告年度资产负债表日及之前其状况不存在的事项
B.非调整事项是报告年度资产负债表日及之前其状况不存在的事项
C.调整事项均应通过“以前年度损益调整”科目进行账务处理
C.调整事项均应通过“以前年度损益调整”科目进行账务处理
C.调整事项均应通过“以前年度损益调整”科目进行账务处理
D.重要的非调整事项只需在报告年度财务报表附注中披露
D.重要的非调整事项只需在报告年度财务报表附注中披露
D.重要的非调整事项只需在报告年度财务报表附注中披露
A.-880
A.-880
A.-880
A.-880
A.-880
B.-1 000
B.-1 000
B.-1 000
B.-1 000
B.-1 000
C.-1 200
C.-1 200
C.-1 200
C.-1 200
C.-1 200
D.-1 210
D.-1 210
D.-1 210
D.-1 210
D.-1 210
A.以资本公积转增股本
B.发现了财务报表舞弊
C.发现原预计的资产减值损失严重不足
D.实际支付的诉讼费赔偿额与原预计金额有较大差异